Questões de Concurso
Sobre limitações constitucionais ao poder de tributar - princípios tributários em direito tributário
Foram encontradas 2.384 questões


À luz das vedações expressas impostas ao Município pelo ordenamento local e constitucional:
I. O princípio da legalidade tributária determina que a União, os Estados, o Distrito Federal e os Municípios não podem exigir ou aumentar tributo sem lei que o estabeleça. II. O princípio da irretroatividade tributária permite a cobrança de tributos sobre fatos geradores ocorridos antes do início da vigência da lei que os instituiu ou aumentou. III. O princípio da anterioridade impede que os entes federados instituam ou aumentem tributo no mesmo exercício financeiro em que tenha sido publicada a lei que o instituiu ou aumentou.
Está CORRETO o que se afirma:
() É permitido o creditamento relativo abens e serviços destinados ao uso ou ao consumo pessoal.
() O aproveitamento de créditos pode ser condicionado ao efetivo recolhimento do imposto incidente na operação anterior.
() A isenção e a imunidade acarretam anulação dos créditos de operações anteriores.
Qual alternativa preenche, CORRETAMENTE, de cima para baixo, os parênteses acima?
I O exercício da competência tributária é indelegável, mas as funções de arrecadação e fiscalização de tributos são passíveis de delegação.
II À exceção da competência tributária residual, todas as demais competências tributárias são incaducáveis e irrenunciáveis.
III O princípio da anualidade deve ser observado na instituição dos tributos, obrigação que não se estende à instituição das contribuições.
Assinale a opção correta.
Considere o Texto IV abaixo para responder à questão.
Texto IV
Em janeiro de 2026, a empresa Genial Soluções Ltda., de propriedade de Edilma, foi adquirida pelo Grupo Mais Valor Ltda. pelo valor de R$ 4 milhões. Após a aquisição, o Grupo manteve o estabelecimento, empregados, equipamentos e atividade econômica anteriormente exercida pela Genial Soluções, enquanto Edilma se afastou completamente de atividades nos ramos comercial, industrial e profissional. Meses depois, a fiscalização municipal constatou a existência de débitos de IPTU, ISS e multas tributárias vinculadas à antiga empresa, discutindo-se a responsabilidade do adquirente pelos créditos tributários existentes antes da aquisição.
Durante a fiscalização, o Município aplicou as disposições das Leis Complementares Municipais nº 02/2023 e 03/2024, utilizando os critérios previstos na Planta Genérica de Valores para atualizar o valor venal de determinados imóveis e constituir os respectivos créditos tributários.
No mesmo exercício, o Município criou uma nova cobrança incidente sobre determinada atividade já submetida a outro tributo municipal, sob o argumento de ampliar a arrecadação. Além disso, aplicou multa de valor significativamente superior ao tributo devido à Genial Soluções por uma mesma infração tributária. Diante disso, o Grupo Mais Valor sustentou que as exigências poderiam resultar em efeito confiscatório e em dupla punição pelo mesmo fato, invocando as limitações ao poder de tributar e o princípio do ne bis in idem.
I- Não se extrai do Texto IV a existência de exigência com efeito confiscatório.
PORQUE
II- O caráter confiscatório do tributo deve ser avaliado à luz de todo o sistema tributário e não em função de cada tributo isoladamente analisado.
A respeito dessas asserções, é CORRETO afirmar que:
Considere a tabela 01 abaixo para responder à questão.
Tabela 01
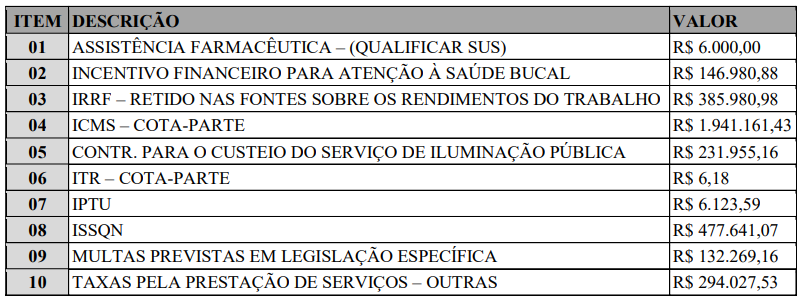
Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].
I- Os municípios não podem exigir o ISSQN antes de decorridos noventa dias da data em que haja sido publicada a lei que o instituiu ou aumentou.
II- A fixação da base de cálculo do IPTU deve obedecer ao princípio da noventena (ou anterioridade nonagesimal).
III- O ITR não ser instituído sobre o patrimônio de um município.
IV- Incide ICMS sobre a venda de livros.
É CORRETO o que se afirma apenas em:
Coluna I 1. Imposto sobre a propriedade predial e territorial urbana. 2. Imposto sobre serviços de qualquer natureza. 3. Taxa pelo exercício do poder de polícia. 4. Contribuição de melhoria.
Coluna II (__) Tem como limite total a despesa realizada pelo ente e como limite individual o acréscimo de valor resultante para cada bem beneficiado.
(__) Desconsidera, na base, o valor dos bens móveis mantidos no local para sua utilização, exploração, aformoseamento ou comodidade.
(__) Não pode ser calculada em função do capital das empresas, nem ter base de cálculo idêntica à que corresponda a tributo não vinculado.
(__) Na atividade que se estende por mais de um território, tem a base repartida pela extensão de rodovias, dutos e cabos ou pelo número de postes.
Assinale a alternativa que apresenta a associação CORRETA, de cima para baixo:
O Sistema Tributário Nacional deve observar os princípios da simplicidade, da _______, da justiça tributária, da _______ e da defesa do meio ambiente, e as alterações na legislação tributária buscarão atenuar efeitos _______.
Assinale a alternativa que preenche CORRETAMENTE as lacunas, na ordem em que aparecem:
Coluna I 1. Irretroatividade tributária. 2. Anterioridade do exercício financeiro. 3. Anterioridade nonagesimal. 4. Isonomia tributária.
Coluna II (__) Lei publicada em 22 de dezembro de 2025 eleva a alíquota incidente sobre serviços de informática, com cobrança a partir de 5 de janeiro de 2026.
(__) Lei local reduz pela metade a taxa de licença de funcionamento devida por escritórios cujos titulares sejam advogados.
(__) Lei publicada em 10 de fevereiro de 2026 eleva a alíquota incidente sobre serviços de saúde e manda aplicá-la aos serviços prestados em 2025.
(__) Lei publicada em 16 de março de 2026 eleva a alíquota incidente sobre serviços de engenharia, com cobrança a partir de 1º de agosto de 2026.
Assinale a alternativa que apresenta a associação CORRETA, de cima para baixo:
(1) Princípio da estrita legalidade tributária.
(2) Princípio da igualdade tributária e capacidade contributiva.
(3) Princípio da irretroatividade da lei tributária.
( ) Proíbe a cobrança de tributos sobre fatos geradores ocorridos antes da vigência da lei que os instituiu ou aumentou.
( ) Determina que os tributos sejam cobrados de forma uniforme e proporcional à capacidade econômica do contribuinte.
( ) Proíbe a União, os estados, o Distrito Federal e os municípios de exigir ou aumentar tributos sem lei que os autorize.
A União editou uma Lei Complementar instituindo empréstimo compulsório incidente sobre a comercialização de combustíveis fósseis, com a finalidade de custear ações emergenciais de reconstrução da infraestrutura nacional severamente danificada por enchentes que atingiram diversos Estados da Federação. A lei foi aprovada e publicada em 10 de março de 2026, prevendo o início da cobrança em 1º de abril de 2026. Consta expressamente da exposição de motivos que os recursos arrecadados poderão, caso haja disponibilidade financeira, ser utilizados também para investimentos em programas permanentes de modernização da infraestrutura logística nacional. Frente a isso, determinada empresa contribuinte ajuizou ação sustentando a inconstitucionalidade da cobrança.
À luz da Constituição Federal, assinale a alternativa correta.

 Conheça nossos planos