Questões de Concurso
Para auditor fiscal
Foram encontradas 9.629 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
OBJETIVA
Órgão:
Prefeitura de Estrela - RS
Prova:
OBJETIVA - 2026 - Prefeitura de Estrela - RS - Auditor Fiscal |
Q4396972
Direito Tributário
Paulo adquiriu um bem imóvel de Carla, mediante
instrumento público, com pagamento integral do preço.
Antes do registro do título no cartório de registro de
imóveis, o Município Alfa exigiu o recolhimento do Imposto
sobre Transmissão Intervivos de Bens Imóveis
(ITBI). Considerando o Código Tributário Nacional (CTN) e a
doutrina consolidada, sobre o ITBI, avaliar se as afirmativas
são certas (C) ou erradas (E) e assinalar a sequência
correspondente.
( ) O contribuinte do ITBI na situação apresentada no enunciado será Paulo, o adquirente do bem imóvel, independentemente do que dispuser a legislação municipal.
( ) No caso narrado no enunciado, o fato gerador do ITBI será o pagamento do preço ajustado entre as partes.
( ) Em regra, a competência para instituir o ITBI é do Município de domicílio do adquirente do imóvel.
( ) A base de cálculo do ITBI é o valor venal do bem imóvel transferido, assim entendido como o valor pelo qual o bem seria negociado à vista, em condições normais de mercado.
( ) O contribuinte do ITBI na situação apresentada no enunciado será Paulo, o adquirente do bem imóvel, independentemente do que dispuser a legislação municipal.
( ) No caso narrado no enunciado, o fato gerador do ITBI será o pagamento do preço ajustado entre as partes.
( ) Em regra, a competência para instituir o ITBI é do Município de domicílio do adquirente do imóvel.
( ) A base de cálculo do ITBI é o valor venal do bem imóvel transferido, assim entendido como o valor pelo qual o bem seria negociado à vista, em condições normais de mercado.
Ano: 2026
Banca:
OBJETIVA
Órgão:
Prefeitura de Estrela - RS
Prova:
OBJETIVA - 2026 - Prefeitura de Estrela - RS - Auditor Fiscal |
Q4396971
Direito Tributário
Em relação aos princípios constitucionais tributários,
relacionar as colunas e assinalar a sequência
correspondente.
(1) Princípio da estrita legalidade tributária.
(2) Princípio da igualdade tributária e capacidade contributiva.
(3) Princípio da irretroatividade da lei tributária.
( ) Proíbe a cobrança de tributos sobre fatos geradores ocorridos antes da vigência da lei que os instituiu ou aumentou.
( ) Determina que os tributos sejam cobrados de forma uniforme e proporcional à capacidade econômica do contribuinte.
( ) Proíbe a União, os estados, o Distrito Federal e os municípios de exigir ou aumentar tributos sem lei que os autorize.
(1) Princípio da estrita legalidade tributária.
(2) Princípio da igualdade tributária e capacidade contributiva.
(3) Princípio da irretroatividade da lei tributária.
( ) Proíbe a cobrança de tributos sobre fatos geradores ocorridos antes da vigência da lei que os instituiu ou aumentou.
( ) Determina que os tributos sejam cobrados de forma uniforme e proporcional à capacidade econômica do contribuinte.
( ) Proíbe a União, os estados, o Distrito Federal e os municípios de exigir ou aumentar tributos sem lei que os autorize.
Ano: 2026
Banca:
OBJETIVA
Órgão:
Prefeitura de Estrela - RS
Prova:
OBJETIVA - 2026 - Prefeitura de Estrela - RS - Auditor Fiscal |
Q4396970
Direito Financeiro
A respeito dos limites da despesa total com pessoal,
analisar os itens.
I. A despesa total com pessoal inclui gastos com servidores ativos, inativos e pensionistas, além de encargos sociais e contribuições previdenciárias.
II. O limite da despesa total com pessoal é de 60% da receita corrente líquida para a União e 50% para estados e municípios.
III. Nos municípios, o limite da despesa com pessoal é distribuído em 6% para o Poder Legislativo e 54% para o Poder Executivo.
Está CORRETO o que se afirma:
I. A despesa total com pessoal inclui gastos com servidores ativos, inativos e pensionistas, além de encargos sociais e contribuições previdenciárias.
II. O limite da despesa total com pessoal é de 60% da receita corrente líquida para a União e 50% para estados e municípios.
III. Nos municípios, o limite da despesa com pessoal é distribuído em 6% para o Poder Legislativo e 54% para o Poder Executivo.
Está CORRETO o que se afirma:
Ano: 2026
Banca:
OBJETIVA
Órgão:
Prefeitura de Estrela - RS
Prova:
OBJETIVA - 2026 - Prefeitura de Estrela - RS - Auditor Fiscal |
Q4396969
Legislação Federal
Um órgão público recebeu pedido de acesso à
informação e, após análise, decidiu negar o acesso. O
interessado pretende contestar a decisão. Considerando a
Lei nº 12.527/2011, assinalar a alternativa CORRETA.
Ano: 2026
Banca:
OBJETIVA
Órgão:
Prefeitura de Estrela - RS
Prova:
OBJETIVA - 2026 - Prefeitura de Estrela - RS - Auditor Fiscal |
Q4396968
Direito Penal
De acordo com a Lei nº 8.137/1990, constitui crime
contra as relações de consumo:
I. Favorecer ou preferir, sem justa causa, comprador ou freguês, ressalvados os sistemas de entrega ao consumo por intermédio de distribuidores ou revendedores.
II. Vender ou expor à venda mercadoria cuja embalagem, tipo, especificação, peso ou composição esteja em desacordo com as prescrições legais, ou que não corresponda à respectiva classificação oficial.
III. Misturar gêneros e mercadorias de espécies diferentes, para vendê-los ou expô-los à venda como puros; misturar gêneros e mercadorias de qualidades desiguais para vendê-los ou expô-los à venda por preço estabelecido para os de mais alto custo.
Está CORRETO o que se afirma:
I. Favorecer ou preferir, sem justa causa, comprador ou freguês, ressalvados os sistemas de entrega ao consumo por intermédio de distribuidores ou revendedores.
II. Vender ou expor à venda mercadoria cuja embalagem, tipo, especificação, peso ou composição esteja em desacordo com as prescrições legais, ou que não corresponda à respectiva classificação oficial.
III. Misturar gêneros e mercadorias de espécies diferentes, para vendê-los ou expô-los à venda como puros; misturar gêneros e mercadorias de qualidades desiguais para vendê-los ou expô-los à venda por preço estabelecido para os de mais alto custo.
Está CORRETO o que se afirma:
Ano: 2026
Banca:
OBJETIVA
Órgão:
Prefeitura de Estrela - RS
Prova:
OBJETIVA - 2026 - Prefeitura de Estrela - RS - Auditor Fiscal |
Q4396958
Direito Constitucional
Considerando a Constituição Federal, o instrumento que
visa tutelar a liberdade do indivíduo diante da iminência ou
efetivação de coação ilegal promovida por autoridade
pública ou agente privado é:
Ano: 2026
Banca:
OBJETIVA
Órgão:
Prefeitura de Estrela - RS
Prova:
OBJETIVA - 2026 - Prefeitura de Estrela - RS - Auditor Fiscal |
Q4396951
Raciocínio Lógico
Analisar a proposição abaixo. Qual é a negação lógica
dessa proposição?
“Se estiver barato, então eu compro.”
“Se estiver barato, então eu compro.”
Ano: 2026
Banca:
OBJETIVA
Órgão:
Prefeitura de Estrela - RS
Prova:
OBJETIVA - 2026 - Prefeitura de Estrela - RS - Auditor Fiscal |
Q4396948
Matemática
Doze operários, trabalhando 8 horas por dia, produzem
480 peças em 5 dias de trabalho em uma fábrica.
Considerando que todos os operários têm o mesmo ritmo de
trabalho, ao todo, quantas peças serão fabricadas por 8
operários trabalhando 10 horas por dia durante 9 dias se
mantiverem o ritmo de trabalho dos anteriores?
Ano: 2026
Banca:
OBJETIVA
Órgão:
Prefeitura de Estrela - RS
Prova:
OBJETIVA - 2026 - Prefeitura de Estrela - RS - Auditor Fiscal |
Q4396947
Português
Texto associado
Solidão: impactos e possibilidades de cuidado
A solidão é uma experiência inerentemente subjetiva.
Sentir-se só, inclusive, pode ocorrer estando rodeado de
pessoas. Apesar de ainda não haver uma definição
consensual, entende-se que, mais do que quantidade de
relações sociais, o conceito de solidão surgiria da percepção
de discrepância entre o nível esperado e o real de conexões
sociais significativas.
O fato é que a solidão vem se despontando como
alvo de estudos e preocupação no mundo todo,
principalmente em países mais desenvolvidos. Reino Unido e
Japão criaram, em 2018 e 2021, respectivamente, os
ministérios da solidão – tamanha necessidade de ações de
saúde públicas coletivas nesse assunto. O termo “epidemia
de solidão” atualmente também vem sendo discutido cada
vez mais. Em uma rápida busca na base de dados
internacional Pubmed pelo termo “loneliness epidemic”,
chega-se a um total de 5.418 resultados, sendo 3.945
publicados somente nos últimos 5 anos (72,8%).
Alguns desses estudos vêm demonstrando efeitos
comparáveis entre a solidão, o tabagismo e o sedentarismo
para o aumento do risco de doenças cardiovasculares e o
enfraquecimento do sistema imunológico. Adiciona-se a
associação da solidão com questões de saúde mental – entre
elas, depressão, ansiedade e sentimentos de desesperança:
argumentos suficientes para a preocupação com a temática,
enquanto fator de risco à saúde e bem-estar.
Os idosos podem estar mais vulneráveis à solidão por
fatores como aposentadoria e perda de pessoas queridas,
enquanto a solidão nos jovens associa-se à tendência ao
isolamento, muito devido ao uso excessivo de telas e mídias
digitais – relacionado ao aumento da sensação de
desconexão social.
Fonte: Jornal da Universidade (UFRGS). Adaptado.
Considerando o uso do hífen, assinalar a alternativa
INCORRETA.
Ano: 2026
Banca:
OBJETIVA
Órgão:
Prefeitura de Estrela - RS
Prova:
OBJETIVA - 2026 - Prefeitura de Estrela - RS - Auditor Fiscal |
Q4396946
Português
Texto associado
Solidão: impactos e possibilidades de cuidado
A solidão é uma experiência inerentemente subjetiva.
Sentir-se só, inclusive, pode ocorrer estando rodeado de
pessoas. Apesar de ainda não haver uma definição
consensual, entende-se que, mais do que quantidade de
relações sociais, o conceito de solidão surgiria da percepção
de discrepância entre o nível esperado e o real de conexões
sociais significativas.
O fato é que a solidão vem se despontando como
alvo de estudos e preocupação no mundo todo,
principalmente em países mais desenvolvidos. Reino Unido e
Japão criaram, em 2018 e 2021, respectivamente, os
ministérios da solidão – tamanha necessidade de ações de
saúde públicas coletivas nesse assunto. O termo “epidemia
de solidão” atualmente também vem sendo discutido cada
vez mais. Em uma rápida busca na base de dados
internacional Pubmed pelo termo “loneliness epidemic”,
chega-se a um total de 5.418 resultados, sendo 3.945
publicados somente nos últimos 5 anos (72,8%).
Alguns desses estudos vêm demonstrando efeitos
comparáveis entre a solidão, o tabagismo e o sedentarismo
para o aumento do risco de doenças cardiovasculares e o
enfraquecimento do sistema imunológico. Adiciona-se a
associação da solidão com questões de saúde mental – entre
elas, depressão, ansiedade e sentimentos de desesperança:
argumentos suficientes para a preocupação com a temática,
enquanto fator de risco à saúde e bem-estar.
Os idosos podem estar mais vulneráveis à solidão por
fatores como aposentadoria e perda de pessoas queridas,
enquanto a solidão nos jovens associa-se à tendência ao
isolamento, muito devido ao uso excessivo de telas e mídias
digitais – relacionado ao aumento da sensação de
desconexão social.
Fonte: Jornal da Universidade (UFRGS). Adaptado.
Sobre a tirinha abaixo, analisar os itens.
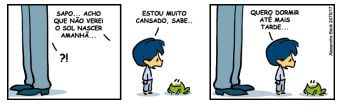
I. Nesse contexto, a expressão “não verei o sol nascer amanhã” tem sentido denotativo.
II. Analisando apenas o primeiro quadrinho, a expressão “não verei o sol nascer amanhã” poderia ser um eufemismo.
III. A fala “estou muito cansado” apresenta uma metáfora relacionada ao sono.
Está CORRETO o que se afirma:
I. Nesse contexto, a expressão “não verei o sol nascer amanhã” tem sentido denotativo.
II. Analisando apenas o primeiro quadrinho, a expressão “não verei o sol nascer amanhã” poderia ser um eufemismo.
III. A fala “estou muito cansado” apresenta uma metáfora relacionada ao sono.
Está CORRETO o que se afirma:
Ano: 2026
Banca:
OBJETIVA
Órgão:
Prefeitura de Estrela - RS
Prova:
OBJETIVA - 2026 - Prefeitura de Estrela - RS - Auditor Fiscal |
Q4396944
Português
Texto associado
Solidão: impactos e possibilidades de cuidado
A solidão é uma experiência inerentemente subjetiva.
Sentir-se só, inclusive, pode ocorrer estando rodeado de
pessoas. Apesar de ainda não haver uma definição
consensual, entende-se que, mais do que quantidade de
relações sociais, o conceito de solidão surgiria da percepção
de discrepância entre o nível esperado e o real de conexões
sociais significativas.
O fato é que a solidão vem se despontando como
alvo de estudos e preocupação no mundo todo,
principalmente em países mais desenvolvidos. Reino Unido e
Japão criaram, em 2018 e 2021, respectivamente, os
ministérios da solidão – tamanha necessidade de ações de
saúde públicas coletivas nesse assunto. O termo “epidemia
de solidão” atualmente também vem sendo discutido cada
vez mais. Em uma rápida busca na base de dados
internacional Pubmed pelo termo “loneliness epidemic”,
chega-se a um total de 5.418 resultados, sendo 3.945
publicados somente nos últimos 5 anos (72,8%).
Alguns desses estudos vêm demonstrando efeitos
comparáveis entre a solidão, o tabagismo e o sedentarismo
para o aumento do risco de doenças cardiovasculares e o
enfraquecimento do sistema imunológico. Adiciona-se a
associação da solidão com questões de saúde mental – entre
elas, depressão, ansiedade e sentimentos de desesperança:
argumentos suficientes para a preocupação com a temática,
enquanto fator de risco à saúde e bem-estar.
Os idosos podem estar mais vulneráveis à solidão por
fatores como aposentadoria e perda de pessoas queridas,
enquanto a solidão nos jovens associa-se à tendência ao
isolamento, muito devido ao uso excessivo de telas e mídias
digitais – relacionado ao aumento da sensação de
desconexão social.
Fonte: Jornal da Universidade (UFRGS). Adaptado.
Assinalar a alternativa em que a frase está na voz ativa.
Ano: 2026
Banca:
IGEDUC
Órgão:
Prefeitura de Altos - PI
Prova:
IGEDUC - 2026 - Prefeitura de Altos - PI - Auditor Fiscal |
Q4275470
Direito Tributário
Os princípios constitucionais tributários limitam o poder
de tributar, entre eles a legalidade, a irretroatividade e a
anterioridade, cada qual com efeitos sobre a cobrança.
Sobre esses princípios, analise as afirmativas a seguir:
I. É vedado exigir ou aumentar tributo sem lei que o estabeleça, em observância ao princípio da legalidade.
II. Pelo princípio da irretroatividade, é permitido cobrar tributos em relação a fatos geradores ocorridos antes do início da vigência da lei que os instituiu.
III. Pelo princípio da anterioridade nonagesimal, é vedado cobrar tributos antes de decorridos noventa dias da data da publicação da lei que os instituiu ou aumentou.
Está CORRETO o que se afirma em:
I. É vedado exigir ou aumentar tributo sem lei que o estabeleça, em observância ao princípio da legalidade.
II. Pelo princípio da irretroatividade, é permitido cobrar tributos em relação a fatos geradores ocorridos antes do início da vigência da lei que os instituiu.
III. Pelo princípio da anterioridade nonagesimal, é vedado cobrar tributos antes de decorridos noventa dias da data da publicação da lei que os instituiu ou aumentou.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
IGEDUC
Órgão:
Prefeitura de Altos - PI
Prova:
IGEDUC - 2026 - Prefeitura de Altos - PI - Auditor Fiscal |
Q4275469
Direito Tributário
A taxa é tributo vinculado a uma atuação estatal
específica dirigida ao contribuinte e submete-se a limites
próprios, inclusive quanto à base de cálculo. Sobre o seu
fato gerador, assinale a alternativa CORRETA.
Ano: 2026
Banca:
IGEDUC
Órgão:
Prefeitura de Altos - PI
Prova:
IGEDUC - 2026 - Prefeitura de Altos - PI - Auditor Fiscal |
Q4275468
Direito Tributário
A obrigação tributária desdobra-se em principal, cujo
objeto é o pagamento, e acessória, relativa a deveres
instrumentais, cada uma com fato gerador próprio. Sobre
essa classificação, analise as afirmativas a seguir:
I. A obrigação principal surge com a ocorrência do fato gerador e tem por objeto o pagamento de tributo ou penalidade pecuniária.
II. A obrigação acessória decorre da legislação tributária e tem por objeto prestações positivas ou negativas no interesse da arrecadação ou da fiscalização.
III. A obrigação acessória, uma vez descumprida, extingue-se sem repercutir sobre a obrigação principal ou sobre penalidade pecuniária.
Está CORRETO o que se afirma em:
I. A obrigação principal surge com a ocorrência do fato gerador e tem por objeto o pagamento de tributo ou penalidade pecuniária.
II. A obrigação acessória decorre da legislação tributária e tem por objeto prestações positivas ou negativas no interesse da arrecadação ou da fiscalização.
III. A obrigação acessória, uma vez descumprida, extingue-se sem repercutir sobre a obrigação principal ou sobre penalidade pecuniária.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
IGEDUC
Órgão:
Prefeitura de Altos - PI
Prova:
IGEDUC - 2026 - Prefeitura de Altos - PI - Auditor Fiscal |
Q4275467
Direito Tributário
O fato gerador é a situação cuja ocorrência faz nascer a
obrigação tributária, distinguindo-se conforme se refira à
obrigação principal ou à acessória. Sobre o fato gerador,
analise as afirmativas a seguir:
I. Fato gerador da obrigação principal é a situação definida em lei como necessária e suficiente à sua ocorrência.
II. Fato gerador da obrigação acessória é a situação definida em lei complementar como necessária e suficiente ao surgimento do dever de pagar o tributo.
III. O fato gerador da obrigação principal depende de norma infralegal para a sua definição, bastando a previsão em decreto do ente competente.
Está CORRETO o que se afirma em:
I. Fato gerador da obrigação principal é a situação definida em lei como necessária e suficiente à sua ocorrência.
II. Fato gerador da obrigação acessória é a situação definida em lei complementar como necessária e suficiente ao surgimento do dever de pagar o tributo.
III. O fato gerador da obrigação principal depende de norma infralegal para a sua definição, bastando a previsão em decreto do ente competente.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
IGEDUC
Órgão:
Prefeitura de Altos - PI
Prova:
IGEDUC - 2026 - Prefeitura de Altos - PI - Auditor Fiscal |
Q4275466
Direito Tributário
A identificação da espécie tributária apoia-se no fato
gerador da obrigação, enquanto a denominação e a
destinação da arrecadação têm relevância secundária.
Sobre essa classificação, analise as afirmativas a seguir:
I. A natureza jurídica específica do tributo é determinada pela denominação e pelas características formais adotadas pela lei que o institui.
II. A natureza jurídica específica do tributo é determinada pelo fato gerador da respectiva obrigação.
III. Para qualificar a natureza jurídica do tributo, é irrelevante a destinação legal do produto da sua arrecadação.
Está CORRETO o que se afirma em:
I. A natureza jurídica específica do tributo é determinada pela denominação e pelas características formais adotadas pela lei que o institui.
II. A natureza jurídica específica do tributo é determinada pelo fato gerador da respectiva obrigação.
III. Para qualificar a natureza jurídica do tributo, é irrelevante a destinação legal do produto da sua arrecadação.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
IGEDUC
Órgão:
Prefeitura de Altos - PI
Prova:
IGEDUC - 2026 - Prefeitura de Altos - PI - Auditor Fiscal |
Q4275465
Direito Tributário
A relação tributária estrutura-se em um sujeito ativo,
titular do direito de exigir, e um sujeito passivo, obrigado
ao cumprimento, que pode ser contribuinte ou
responsável. Sobre esses sujeitos, analise as afirmativas
a seguir:
I. Sujeito ativo da obrigação é a pessoa jurídica de direito público titular da competência para exigir o seu cumprimento.
II. A capacidade tributária passiva independe da capacidade civil das pessoas naturais.
III. Diz-se responsável o sujeito passivo que, sem revestir a condição de contribuinte, tem obrigação decorrente de disposição expressa de lei.
Está CORRETO o que se afirma em:
I. Sujeito ativo da obrigação é a pessoa jurídica de direito público titular da competência para exigir o seu cumprimento.
II. A capacidade tributária passiva independe da capacidade civil das pessoas naturais.
III. Diz-se responsável o sujeito passivo que, sem revestir a condição de contribuinte, tem obrigação decorrente de disposição expressa de lei.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
IGEDUC
Órgão:
Prefeitura de Altos - PI
Prova:
IGEDUC - 2026 - Prefeitura de Altos - PI - Auditor Fiscal |
Q4275464
Direito Tributário
A competência tributária é a aptidão, atribuída
constitucionalmente a cada ente, para instituir tributos
por lei própria, com atributos que a distinguem da mera
arrecadação. Sobre as suas características, assinale a
alternativa CORRETA.
Ano: 2026
Banca:
IGEDUC
Órgão:
Prefeitura de Altos - PI
Prova:
IGEDUC - 2026 - Prefeitura de Altos - PI - Auditor Fiscal |
Q4275463
Direito Tributário
O crédito tributário é constituído por procedimento formal
que apura o fato gerador, o montante devido e o sujeito
passivo, com competência e natureza próprias. Sobre o
lançamento, assinale a alternativa CORRETA.
Ano: 2026
Banca:
IGEDUC
Órgão:
Prefeitura de Altos - PI
Prova:
IGEDUC - 2026 - Prefeitura de Altos - PI - Auditor Fiscal |
Q4275462
Direito Tributário
A legislação tributária abrange leis, tratados, decretos e
normas complementares, cada qual com hierarquia e
função próprias na disciplina dos tributos. Acerca desse
tema, registre V para as afirmativas verdadeiras e F para
as falsas:
(__) A expressão legislação tributária compreende as leis, os tratados e as convenções internacionais, os decretos e as normas complementares que versem sobre tributos.
(__) As decisões dos órgãos coletivos de jurisdição administrativa, a que a lei atribua eficácia normativa, constituem leis em sentido estrito na disciplina dos tributos.
(__) Os convênios celebrados entre a União, os Estados, o Distrito Federal e os Municípios têm natureza de tratados internacionais na legislação tributária.
(__) As práticas reiteradamente observadas pelas autoridades administrativas equiparam-se a decretos do chefe do Poder Executivo para fins tributários.
Após a análise, assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:
(__) A expressão legislação tributária compreende as leis, os tratados e as convenções internacionais, os decretos e as normas complementares que versem sobre tributos.
(__) As decisões dos órgãos coletivos de jurisdição administrativa, a que a lei atribua eficácia normativa, constituem leis em sentido estrito na disciplina dos tributos.
(__) Os convênios celebrados entre a União, os Estados, o Distrito Federal e os Municípios têm natureza de tratados internacionais na legislação tributária.
(__) As práticas reiteradamente observadas pelas autoridades administrativas equiparam-se a decretos do chefe do Poder Executivo para fins tributários.
Após a análise, assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:

 Conheça nossos planos