Questões de Concurso
Para fau
Foram encontradas 26.087 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874157
Contabilidade Geral
Considere as seguintes operações realizadas por uma Empresa Prestadora de serviços:
- Receita bruta com prestação de serviços: R$ 300.000,00.
- Alíquota do ISSQN para este serviço: 4%.
- Saldo de ISSQN a compensar de meses anteriores: R$ 2.000,00.
- ISSQN retido sobre a prestação de serviços no mês: R$ 1.000,00.
Com base nos dados acima, é CORRETO afirmar que a despesa com ISSQN (Imposto sobre Serviços de Qualquer Natureza) no período foi de:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874156
Contabilidade Geral
A contabilidade é utilizada para controlar e evidenciar o patrimônio e os resultados das
empresas e pode ser utilizada pelos Fiscais de Tributos para verificar se os registros estão
de acordo com as normas legais ou se apresentam alguma inconsistência. Considere as
seguintes informações para resolução da questão:
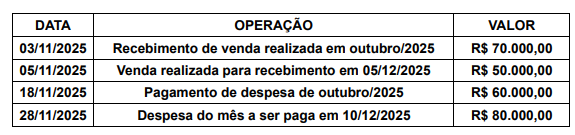
Com base nas normas brasileiras de contabilidade, o resultado (lucro ou prejuízo) do mês de novembro de 2025 foi:
Com base nas normas brasileiras de contabilidade, o resultado (lucro ou prejuízo) do mês de novembro de 2025 foi:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874155
Direito Tributário
CGSN: Comitê Gestor do Simples Nacional. A Lei Complementar Federal nº 123/2006
define critérios de fiscalização e restituição dos valores do Simples Nacional. Assinale a
alternativa INCORRETA no que se refere aos dispositivos do Simples Nacional:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874154
Direito Tributário
A Lei Complementar Federal nº 116/2003 dispõe sobre o Imposto Sobre Serviços de
Qualquer Natureza e estabelece que a alíquota mínima do Imposto será de:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874153
Direito Tributário
A Lei Complementar Federal nº 123/2006 institui o Regime Especial Unificado de
Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de
Pequeno Porte: Simples Nacional. O Simples Nacional implica o recolhimento mensal,
mediante documento único de arrecadação. Assinale a única alternativa que apresenta uma
afirmativa INCORRETA acerca do Simples Nacional:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874152
Direito Tributário
A Lei Complementar Federal nº 123/2006 trata das normas simplificadas que serão
dispensadas, por todos os Entes públicos, para Microempresas e Empresas de Pequeno
Porte. Assinale a alternativa que apresenta, respectivamente, o valor máximo da receita
bruta auferido no ano-calendário para enquadramento como Microempreendedor Individual
e Microempresa:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874151
Direito Tributário
A Emenda Constitucional nº 132/2023 estabeleceu critérios de repartição das receitas
do Imposto de Competência Compartilhada entre Estados, Distrito Federal e Municípios.
Assinale a alternativa que apresenta CORRETAMENTE os critérios e percentuais de
repartição das receitas pertencentes aos Municípios relativos ao imposto mencionado:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874150
Direito Tributário
No ano de 2023 foi aprovada a Emenda Constitucional nº 132 que foi chamada de
reforma do sistema tributário, instituindo novos tributos, competências e características
que devem ser observadas pelos Entes públicos. A Emenda Constitucional nº 32
determinou que lei complementar instituirá imposto sobre bens e serviços de competência
compartilhada entre Estados, Distrito Federal e Municípios. A norma define que o imposto
previsto será informado pelo princípio da neutralidade, dentre outras características.
Assinale a única informação INCORRETA acerca do imposto de competência compartilhada
entre Estados, Distrito Federal e Municípios, previsto pela Emenda Constitucional nº 132:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874149
Direito Constitucional
A Constituição Federal do Brasil determina os percentuais da repartição tributária que
devem ser distribuídos para cada Ente público. Considere as seguintes informações:
- R$ 400.000,00: valor arrecadado com imposto sobre renda e proventos de qualquer natureza sobre rendimentos pagos pelo Município A.
- R$ 200.000,00: valor arrecadado com imposto sobre a propriedade territorial rural relativo aos imóveis rurais do Município A. Considere que o Município A realiza a cobrança e fiscalização do tributo, sem resultar em redução do imposto ou qualquer outra forma de renúncia fiscal.
- R$ 500.000,00: valor arrecadado com do imposto do Estado sobre a propriedade de veículos automotores licenciados no Município A.
Com base nas normas constitucionais, o valor que cabe ao Município A totaliza:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874148
Direito Tributário
A Constituição Federal da República Federativa do Brasil define competências,
requisitos e limitações em matéria tributária. Analise as afirmativas abaixo que tratam dos
impostos sobre a propriedade predial e territorial urbana previsto na Constituição:
I - O Imposto sobre propriedade predial e territorial urbana poderá ser progressivo em razão do valor do imóvel.
II - O Imposto sobre propriedade predial e territorial urbana poderá ter sua base de cálculo atualizada pelo Poder Executivo, conforme critérios estabelecidos em lei municipal.
III - O Imposto sobre propriedade predial e territorial urbana não incide sobre templos de qualquer culto, ainda que as entidades abrangidas pela imunidade constitucional sejam apenas locatárias do imóvel.
IV - O Imposto sobre propriedade predial e territorial urbana poderá ter alíquotas diferentes de acordo com a localização e o uso do imóvel.
Estão CORRETAS:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874147
Direito Tributário
O Fisco Municipal pretende dar mais visibilidade para os dados tributários do
Município. Diante deste cenário, foram identificadas as seguintes informações que estariam
disponíveis para publicação no site do Município:
I - Fiscalizações tributárias em andamento, por sujeito passivo e com valor estimado do lançamento tributário.
II - Dados dos valores inscritos em dívida ativa tributária do Município.
III - Informações sobre parcelamentos concedidos para contribuintes do Município.
IV - Montante dos tributos municipais pago no exercício financeiro, identificado pelo número do cadastro da pessoa jurídica junto ao Município.
Segundo o Código Tributário Nacional, podem ser divulgadas as informações:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874146
Direito Tributário
O Fiscal de Tributos do Município iniciou procedimento de fiscalização relativo a
determinado Contribuinte por possível ocorrência à legislação tributária municipal. Foi
aberto processo administrativo e realizada a ciência ao fiscalizado. O Fiscal de Tributos
não obteve as informações necessárias diretamente com o Contribuinte, por esta razão
enviou, por escrito e informando o número do processo administrativo, as seguintes
solicitações:
I - Ao Registro de Imóveis do Município solicitando informações acerca dos bens imóveis de propriedade do fiscalizado.
II - Ao Governo do Estado solicitando informações acerca da situação econômica do fiscalizado.
III - À instituição financeira (banco) onde o fiscalizado possui relacionamento (conta corrente), solicitando informações sobre seus negócios e atividades.
IV - Ao inventariante em processo que corre sobre sigilo judicial, em que o fiscalizado consta como um dos herdeiros.
Segundo o Código Tributário Nacional, devem ser prestadas as informações:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874145
Direito Tributário
Considere as seguintes informações:
- Ocorrência do fato gerador: 31/07/2025.
- Envio de declaração com informações por parte do Sujeito Passivo: 31/08/2025.
Com base nas informações acima e do Código Tributário Nacional (Lei Federal nº 5.172/1966), assinale o prazo máximo que poderá ocorrer o lançamento do tributo:
- Ocorrência do fato gerador: 31/07/2025.
- Envio de declaração com informações por parte do Sujeito Passivo: 31/08/2025.
Com base nas informações acima e do Código Tributário Nacional (Lei Federal nº 5.172/1966), assinale o prazo máximo que poderá ocorrer o lançamento do tributo:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874144
Direito Tributário
Um Contribuinte possuía débitos tributários perante o Fisco Municipal. Os dados dos
tributos devidos são os seguintes:
- Crédito tributário constituído em 30/06/2020, não inscrito em dívida ativa, na situação em cobrança administrativa e sem início de ação judicial para cobrança. Alegada prescrição do crédito tributário pelo Contribuinte.
- Crédito tributário na situação inscrito em dívida ativa, com solicitação de compensação de parte do valor devido e parcelamento do valor restante. Contribuinte possui saldo para compensação.
Com base nas informações acima e no Código Tributário Nacional, é CORRETO afirmar que:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874143
Direito Tributário
Considere as seguintes informações:
- Constituição do crédito tributário (lançamento): 10/10/2025.
- Vencimento do crédito tributário: 10/11/2025.
- Apresentação de Recurso contra o lançamento tributário (Impugnação total): 31/10/2025.
- Decisão administrativa definitiva deferindo o pedido do Sujeito Passivo: 19/12/2025.
Com base nas informações apresentadas, é CORRETO afirmar que:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874142
Direito Tributário
Assinale a alternativa que apresenta a modalidade de lançamento em que o Sujeito
Passivo antecipa o pagamento do tributo, sem análise prévia da autoridade administrativa:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874141
Direito Tributário
Do ponto de vista tributário, a prestação de informações para a autoridade
administrativa no interesse da arrecadação ou fiscalização de tributos, como por exemplo,
o envio de declaração tributária por meio eletrônico para o Fisco, é classificada como:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874140
Direito Tributário
A Obrigação tributária surge com a ocorrência do fato gerador, momento em que devem
ser verificados os demais requisitos para a constituição do lançamento. Analise as
afirmativas abaixo que tratam da capacidade tributária e da responsabilidade tributária dos
sucessores:
I - A capacidade tributária independe da capacidade civil das pessoas naturais (físicas).
II - A capacidade tributária das pessoas jurídicas independe dela estar regularmente constituída, bastando que configure uma unidade econômica ou profissional.
III - O sucessor a qualquer título e o cônjuge meeiro são pessoalmente responsáveis pelos tributos devidos pelo de cujus até a data da partilha ou adjudicação, limitada esta responsabilidade ao montante do quinhão do legado ou da meação.
IV - Os créditos tributários relativos a impostos cujo fato gerador seja a propriedade, o domínio útil ou a posse de bens imóveis, e bem assim os relativos a taxas pela prestação de serviços referentes a tais bens, ou a contribuições de melhoria, sub-rogam-se na pessoa dos respectivos adquirentes, salvo quando conste do título a prova de sua quitação.
Estão CORRETAS:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874139
Direito Tributário
O fiscal de Tributos do Município recebeu duas demandas de Contribuintes do
Município. As demandas se referem ao domicílio tributário e foram as seguintes:
- Contribuinte X: Pessoal Física (Natural) realiza sua atividade econômica habitual na área central do Município, mas solicita mudança do seu domicílio tributário para área rural do Município onde possui um sítio, local de sua residência. Analisando o local, verificou-se que é de difícil acesso e pode prejudicar alguma eventual fiscalização (localização) do Contribuinte.
- Contribuinte Y: Pessoa Jurídica solicita mudança do domicílio tributário para o endereço residencial do sócio da pessoa jurídica. Após análise se verificou que o endereço não prejudicaria a cobrança de tributos ou fiscalização.
Com base nos dispositivos do Código Tributário Nacional, é CORRETO afirmar que:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874138
Direito Tributário
Um Contribuinte realizou uma operação que resulta em falta de pagamento de tributo e
multa por infração à legislação tributária. Percebendo o erro, o Contribuinte se dirigiu à
Secretaria Municipal da Fazenda para regularizar sua situação e efetuar o pagamento
devido. Sabendo que não havia iniciado nenhum procedimento relativo aos fatos ocorridos,
para regularizar sua situação, com base no Código Tributário Nacional, o Contribuinte
deverá recolher:

 Conheça nossos planos