Questões de Concurso
Sobre tributos federais em direito tributário
Foram encontradas 2.011 questões


À luz da legislação tributária e da jurisprudência consolidada do Superior Tribunal de Justiça quanto à incidência do imposto de renda, a interpretação juridicamente adequada é a seguinte:
(1) Lucro real.
(2) Lucro presumido.
( ) Estão sujeitas as empresas que tiverem lucros, rendimentos ou ganhos de capital oriundos do exterior.
( ) Estão sujeitas as empresas com receita menor que 78 milhões no ano-calendário anterior.
( ) Estão sujeitas as empresas com receita maior que 78 milhões no ano-calendário anterior.
À luz da Constituição Federal e do entendimento do STF, é correto afirmar que a cobrança é
A Reforma Tributária implementada pela Lei Complementar n.º 214/2025 instituiu o IBS e a CBS como tributos incidentes sobre o consumo, em substituição a diversos tributos indiretos. Considerando os critérios legais de definição das operações sujeitas a essa tributação, julgue o item a seguir.
Sempre que houver mais de um bem ou serviço fornecido em uma mesma operação, é obrigatória a segregação individual de cada item e de seu respectivo valor, sendo vedado o tratamento tributário unificado.
Considerando essa situação hipotética e as regras aplicáveis ao Simples Nacional e à DCTFWeb, assinale a opção correta.
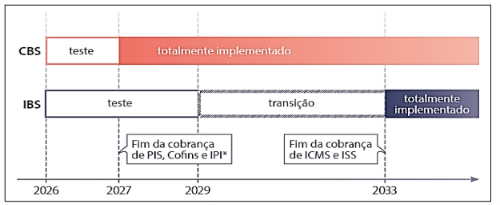
(https://www12.senado.leg.br.)
No exercício de suas atribuições no serviço público, o contador depara-se com procedimentos de auditorias fiscais que exigem a conciliação entre o lucro contábil, apurado segundo as normas internacionais (IFRS/CPC), e o lucro tributável (lucro real). A análise envolve a verificação de adições e exclusões no livro de apuração do lucro real (LALUR) e a correta apropriação de créditos não cumulativos. Com base na legislação tributária federal e nos pronunciamentos contábeis vigentes, julgue o item a seguir.
Na sistemática da não cumulatividade do PIS e da COFINS, os créditos sobre encargos de depreciação de bens do ativo imobilizado devem ser calculados exclusivamente sobre o valor de aquisição do bem, sendo vedada a atualização monetária desse valor para fins de apuração de crédito, em observância ao princípio do custo histórico como base de valor.
A partir da situação hipotética apresentada e considerando as disposições legais aplicáveis ao imposto de renda de pessoa jurídica (IRPJ) e à contribuição social sobre o lucro líquido (CSLL), julgue o item a seguir.
Admite-se que seja excluído da base de cálculo da CSLL o valor correspondente à própria contribuição paga ou provisionada no exercício, diferentemente do tratamento dado ao IRPJ, em que o próprio imposto não é dedutível.

 Conheça nossos planos