Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 130.041 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067465
Estatística
Um sistema de triagem de um órgão estadual classifica contribuintes em "regular", "indício" e "alto risco" com base em múltiplos
indicadores fiscais, com categorias sem ordenação assumida e necessidade de probabilidades por classe. O modelo de
regressão logística multinomial estimado no cenário descrito é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067464
Estatística
Uma Secretaria Estadual analisa contribuintes do ICMS com variáveis numéricas contínuas padronizadas (faturamento, variação
intermensal, frequência de retificações e uso de créditos), sem conhecimento prévio do número de grupos, e deseja obter uma
estrutura hierárquica interpretável para priorização de auditorias. A combinação técnica que atende ao cenário descrito é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067463
Engenharia de Software
Uma Secretaria Estadual é submetida a forte fiscalização de órgãos de auditoria externa, com exigência simultânea de conformidade legal, previsibilidade institucional e entrega incremental de software. Adotando Scrum alinhado ao Guia de Prática Ágil
do PMI, o mecanismo que permite conciliar governança formal e adaptação contínua sem descaracterizar o framework é a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067462
Gerência de Projetos
Considerando um projeto estratégico em uma Secretaria Estadual para implementação de um sistema analítico de cruzamento
de dados, sujeito a mudanças frequentes de diretrizes políticas, atuação de órgãos de controle externo e dependência de bases
federais, e considerando o Sistema de Entrega de Valor Organizacional do PMBOK® 7ª edição, a interpretação sobre a relação
entre o projeto e a organização é a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067461
Banco de Dados
Considerando uma investigação de fraude fiscal em que a Receita Estadual precisa modelar relações entre empresas, sócios,
operações, notas fiscais e intermediários, com consultas profundas de vizinhança e caminhos entre entidades, o tipo de banco
NoSQL que atende ao cenário descrito é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067460
Banco de Dados
Observando um órgão estadual que integra NF-e, EFD/SPED, logs de sistemas, dados semiestruturados de convênios e arquivos em múltiplos formatos, preservando os dados no formato original para usos analíticos futuros, a característica arquitetural
que define um data lake no cenário descrito é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067459
Banco de Dados
Diante da integração de cadastros de contribuintes provenientes de múltiplos sistemas fiscais, sujeitos a divergências semânticas
em relação à Classificação Nacional de Atividades Econômicas (CNAE), abreviações e classificações internas, e visando garantir
rastreabilidade para audítoria e reprocessamento, a técnica de pré-processamento adequada ao cenário apresentado é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067458
Banco de Dados
Tendo em vista uma Secretaria Estadual que analisa o ICMS por contribuinte, período fiscal e região, e que precisa permitir aos
auditores comparar no menor tempo possível valores consolidados e detalhados entre níveis temporais (ano → mês → dia), a
operação de OLAP que atende ao requisito apresentado é a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067457
Arquitetura de Software
Considerando uma Secretaria Estadual que integra periodicamente NF-e, CT-e e declarações eletrônicas de múltiplos legados,
exigindo reprocessamento aditável, controle explícito de dependências e rastreabilidade temporal das execuções, a característica de uma solução de orquestração de pipelines que atende ao requisito apresentado é a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066857
História e Geografia de Estados e Municípios
Sobre as transformações do espaço agrícola goiano,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066856
História e Geografia de Estados e Municípios
A imagem refere-se ao projeto de urbanização da cidade de Goiânia.
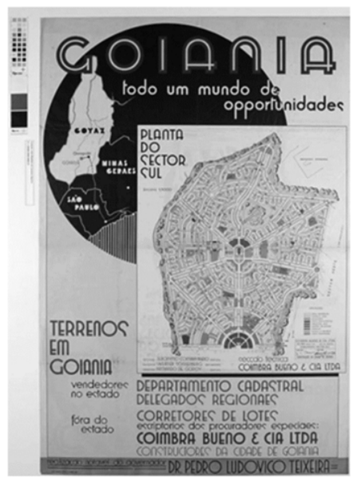
O contexto da fundação de Goiânia está descrito em:
O contexto da fundação de Goiânia está descrito em:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066855
História e Geografia de Estados e Municípios
Nas décadas de 1980 e 1990, a economia goiana passou por novas transformações, que caracterizam a quarta fase de seu
processo de reestruturação. A primeira fase correspondeu à transição da mineração para a pecuária; a segunda, à passagem
da pecuária extensiva para a agricultura de subsistência; e, na terceira fase, a agricultura expandiu-se e passou a superar a
produção pecuária, preparando o terreno para as mudanças subsequentes.
(Adaptado de: HADDAD, Marcos Bittar. A Expansão Capitalista em Goiás: da Incipente Mineração ao Século XX. Revista Baru - Revista Brasileira de Assuntos Regionais e Urbanos, Goiânia, Brasil, v. 2, n. 1, p. 71-92, 2016. Disponível em: https://seer.pucgolas.edu.br)
Na quarta fase, ocorreu que a
(Adaptado de: HADDAD, Marcos Bittar. A Expansão Capitalista em Goiás: da Incipente Mineração ao Século XX. Revista Baru - Revista Brasileira de Assuntos Regionais e Urbanos, Goiânia, Brasil, v. 2, n. 1, p. 71-92, 2016. Disponível em: https://seer.pucgolas.edu.br)
Na quarta fase, ocorreu que a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066854
História e Geografia de Estados e Municípios
Para Goiás, a presença da Estrada de Ferro Goiás (EFG) em seu solo, no início do século XX, foi o resultado de um grande
esforço feito por alguns representantes da classe politica e intelectual da região. Todavia, é preciso assinalar que a ferrovia
cortava o cerrado goiano em função dos interesses do sistema capitalista de produção, ou seja, ela nasceu de fora para dentro
do estado. Atualmente, o território goiano é servido por 685 km de trilhos, pertencentes à Ferrovia Centro-Atlântica (FCA).
subsidiária da VALE e sucessora da antiga Estrada de Ferro Goiás e da Rede Ferroviária Federal.
(Adaptado de: SUÊVO RODRIGUEZ, Helio. A Importância da Estrada de Ferro para o Estado de Goiás. Revista UFG, Goiânia, v. 13, n. 11, 2017. Disponível em: https://revistas.ufg.br)
A Estrada de Ferro Goiás (EFG) surgiu para
(Adaptado de: SUÊVO RODRIGUEZ, Helio. A Importância da Estrada de Ferro para o Estado de Goiás. Revista UFG, Goiânia, v. 13, n. 11, 2017. Disponível em: https://revistas.ufg.br)
A Estrada de Ferro Goiás (EFG) surgiu para
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066853
Geografia
É a maior em extensão e constitui o reverso da Cuesta do Caiapó. Compreende dois compartimentos topográficos distintos. Um,
mais elevado, comportando altimetrias que variam de 650 a 1.000 m. Outro, mais baixo, que abrange cotas de 350 a 650 m de
altitude.
O compartimento elevado distribui-se de forma irregular em meio ao mais baixo. Sua área mais expressiva e de distribuição mais contínua abrange a borda norte do planalto, delimitada pela Cuesta do Caiapó e conhecida regionalmente como "chapadões de Goiás".
(Adaptado de: NASCIMENTO, Maria Amélia S. do. Geomorfologia do Estado de Goiás. Boletim Goiano de Geografia. 12(1): 1-22, Jan/Dez, 1992)
A subunidade geomorfológica do Estado de Goiás descrita no texto é denominada:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066852
Contabilidade Geral
A empresa Vendemos de Tudo S.A. apresentava, no final do ano de 2024, os saldos acumulados de algumas contas de receitas
e despesas apresentados a seguir, com os valores expressos em reais:
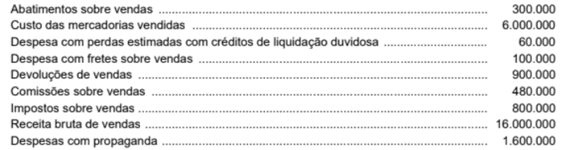
O valor do Lucro Bruto evidenciado na Demonstração do Resultado do ano de 2024 pela empresa Vendemos de Tudo S.A. foi, em reais,
O valor do Lucro Bruto evidenciado na Demonstração do Resultado do ano de 2024 pela empresa Vendemos de Tudo S.A. foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066851
Contabilidade Pública
Em relação aos ativos e passivos contingentes, considere as seguintes afirmações:
I. Todos os ativos contingentes devem ser reconhecidos e contabilizados.
II. Todos os passivos contingentes devem ser reconhecidos e contabilizados.
III. As provisões devem ser reconhecidas e contabilizadas se as perdas forem consideradas prováveis.
IV. Os ativos contingentes não devem ser reconhecidos.
Está correto o que se afirma APENAS em
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066850
Contabilidade Geral
Uma empresa adquiriu um caminhão e incorreu nos seguintes gastos que foram pagos à vista:

A compra ocorreu no dia 30/06/2021, a empresa tem como política utilizar os caminhões até atingirem 1.000.000 de quilômetros rodados em um prazo máximo de 8 anos. O valor residual estimado para venda do caminhão no final da vida útil era R$ 600.000 e a empresa calcula a despesa de depreciação em função dos quilômetros rodados. Em 30/06/2024, o caminhão já tinha rodado 400.000 quilômetros e a empresa o vendeu por R$ 1.350.000, à vista. O resultado apurado na venda do caminhão e evidenciado na demonstração do resultado de 2024 foi
A compra ocorreu no dia 30/06/2021, a empresa tem como política utilizar os caminhões até atingirem 1.000.000 de quilômetros rodados em um prazo máximo de 8 anos. O valor residual estimado para venda do caminhão no final da vida útil era R$ 600.000 e a empresa calcula a despesa de depreciação em função dos quilômetros rodados. Em 30/06/2024, o caminhão já tinha rodado 400.000 quilômetros e a empresa o vendeu por R$ 1.350.000, à vista. O resultado apurado na venda do caminhão e evidenciado na demonstração do resultado de 2024 foi
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066849
Contabilidade Geral
Uma empresa adquiriu, à vista, um lote de mercadorias pelo valor de R$ 1.000.000. A compra foi realizada em 18/11/2024 e a
empresa compradora responsabilizou-se pela retirada das mercadorias no depósito do fornecedor, pagando R$ 40.000 de frete
para transportar essas mercadorias até seu depósito. A empresa pagou, adicionalmente, o valor de R$ 10.000 por um seguro
contra roubo das mercadorias durante esse transporte. Nos diversos valores pagos estão incluídos impostos recuperáveis no
valor de R$ 90.000 e impostos não recuperáveis no valor de R$ 70.000. Em 15/12/2024, a empresa vendeu 80% das
mercadorias que havia comprado.
Ο saldo evidenciado na conta Estoques, no Balanço Patrimonial de 31/12/2024, em relação exclusivamente a essas mercadorias, foi, em reais,
Ο saldo evidenciado na conta Estoques, no Balanço Patrimonial de 31/12/2024, em relação exclusivamente a essas mercadorias, foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066848
Contabilidade Geral
Um ativo intangível estava registrado, no Balanço Patrimonial de 31/12/2023 de uma empresa, pelo saldo contábil de R$ 864.000,
composto dos seguintes valores expressos em reais:
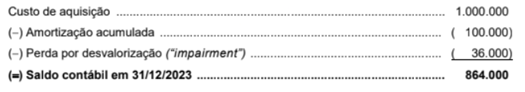
A vida útil definida para o ativo quando da aquisição foi de 20 anos e, no final desse prazo, o valor residual será zero. A empresa adota o método das cotas constantes e realizou, em 31/12/2024, o teste de redução ao valor recuperável (teste de "impairment") com os seguintes valores expressos em reais:
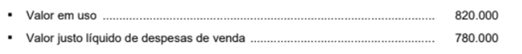
Na Demonstração do Resultado de 2024, a empresa deveria
A vida útil definida para o ativo quando da aquisição foi de 20 anos e, no final desse prazo, o valor residual será zero. A empresa adota o método das cotas constantes e realizou, em 31/12/2024, o teste de redução ao valor recuperável (teste de "impairment") com os seguintes valores expressos em reais:
Na Demonstração do Resultado de 2024, a empresa deveria
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Básicos |
Q4066847
Contabilidade Geral
Uma empresa, fabricante de um produto com características específicas, tem um ciclo operacional de 20 meses. Durante o mês
de dezembro de 2024, realizou os registros referentes aos seguintes eventos:
I. Compra de matéria-prima destinada à produção.
II. Compra de equipamento industrial que será utilizado na produção.
III. Aquisição do direito de uso de determinada marca por um período de 8 anos.
IV. Venda, a prazo, de produtos para recebimento em fevereiro de 2026.
Ao divulgar o Balanço Patrimonial de 31/12/2024, os ativos decorrentes das transações I, II, III e IV foram classificados, respectivamente, como:

 Conheça nossos planos