Questões de Concurso
Para fcc
Foram encontradas 130.041 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067485
Contabilidade Geral
A empresa Vendas Baratas S.A. apresentou a seguinte Demonstração do Resultado para o ano de 2024, com os valores
expressos em reais.
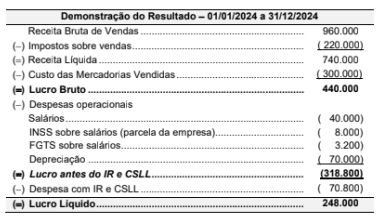
O valor dos tributos recuperáveis, referentes exclusivamente aos produtos que foram vendidos em 2024, era R$ 54.000.
O valor adicionado gerado pela empresa e a parcela deste valor adicionado destinado a pessoal foram, em 2024, respectivamente e em reais.
O valor dos tributos recuperáveis, referentes exclusivamente aos produtos que foram vendidos em 2024, era R$ 54.000.
O valor adicionado gerado pela empresa e a parcela deste valor adicionado destinado a pessoal foram, em 2024, respectivamente e em reais.
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067484
Contabilidade Geral
Uma empresa realizou um contrato de arrendamento para a utilização de um equipamento, nas seguintes condições:
• Data do contrato: 30/11/2024
• Prazo do contrato: 60 meses
• Periodicidade das parcelas: pagamentos mensais que se vencem sempre no último dia de cada mês
• Valor das parcelas mensais: R$ 88.488,02
A empresa pretende adquirir o equipamento no final do prazo do contrato e, para isto, terá que pagar adicionalmente o valor de R$ 40.000,00 junto com a última parcela mensal. A empresa tem como política utilizar este tipo de equipamento por 8 anos, adota o método das quotas constantes para o cálculo da depreciação, e consegue vendê-lo no mercado secundário por R$ 1.120.000,00 no final da vida útil. A vida útil do equipamento, para fins fiscais, é 10 anos.
A taxa implícita de juros do contrato de arrendamento é 1% ao mês e, na data de início do contrato, o valor justo do equipamento é R$ 3.900.000,00 e o valor presente das parcelas R$ 4.000.000,00.
Os valores do saldo contábil do ativo em 31/12/2024 e o impacto total no resultado do ano de 2024 da empresa, exclusivamente em relação ao contrato realizado, foram, respectivamente e em reais:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067483
Contabilidade Geral
A empresa Sem Disponível S.A. fez uma captação de recursos por meio da emissão de debêntures, com as seguintes características:
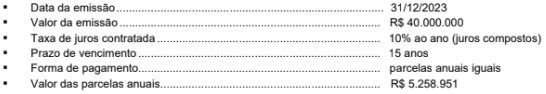
Para a emissão e colocação das debêntures no mercado, a empresa incorreu em custos de transação no valor total de R$ 416.000 que foram pagos na data da emissão. Tendo em vista que havia uma expectativa de queda nas taxas de juros para os próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo-as por R$ 42.800.000. Como consequência, a taxa de custo efetivo da operação foi 9% ao ano (juros compostos).
O impacto no resultado do ano de 2024 e o valor contábil líquido apresentado no Balanço Patrimonial de 31/12/2024 da empresa Sem Disponível S.A., decorrentes exclusivamente das debêntures emitidas, foram, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067482
Contabilidade Geral
Em 31/12/2022, a empresa Incubadora S.A. adquiriu um imóvel que foi pago da seguinte forma:
• Entrada, no valor de R$ 1.000.000
• Parcela de R$ 2.240.000, para ser paga em 31/12/2023
• Parcela de R$ 3.010.560, para ser paga em 31/12/2024
Os seguintes gastos adicionais foram pagos à vista pela empresa:
• Impostos e taxas para registro do imóvel: R$ 100.000
• Reformas estruturais para deixar o imóvel em condições de uso: R$ 400.000
O imóvel foi classificado pela empresa como Propriedade para Investimento. A vida útil definida para o imóvel foi 50 anos, o valor residual estimado no final da vida útil foi R$ 1.000.000 e a empresa adotou como política contábil para a mensuração do imóvel o método do valor justo. Sabendo que, na data da aquisição do imóvel, a taxa de juros compostos era de 12% a.a. e que os valores justos do imóvel, em 31/12/2023 e 31/12/2024, eram R$ 7.000.000 e R$ 6.600.000, respectivamente, a empresa Incubadora S.A. reconheceu
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067481
Contabilidade Geral
Uma empresa aplicou, no dia 01/12/2024, o valor total de R$ 1.200.000 em ativos financeiros. As aplicações e os respectivos
valores foram classificados pela empresa da seguinte forma:
• R$ 600.000 são mensurados ao custo amortizado.
• R$ 450.000 são mensurados ao valor justo por meio de outros resultados abrangentes.
• R$ 150.000 são mensurados ao valor justo por meio do resultado.
A taxa de juros contratada foi 1% ao mês para todos os títulos e os valores justos dos títulos, em 31/12/2024, eram os seguintes:
• Títulos mensurados ao custo amortizado = R$ 612.000
• Títulos mensurados ao valor justo por meio de outros resultados abrangentes = R$ 459.000
• Títulos mensurados ao valor justo por meio do resultado = R$ 153.000
O valor registrado pela empresa na Demonstração do Resultado de 2024, referente exclusivamente às aplicações financeiras apresentadas, foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067480
Auditoria
As imprecisões, irregularidades ou distorções constatadas durante uma auditoria em Demonstrações Contábeis podem ser decorrentes de fraude ou erro. Trata-se de distorção decorrente de fraude a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067479
Contabilidade Geral
É considerada prática adequada às normas brasileiras e à contabilidade:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067478
Contabilidade Geral
A auditoria em contas de resultado tem por objetivo obter evidência apropriada e suficiente de que as receitas e despesas foram
reconhecidas de acordo com as normas contábeis aplicáveis. São procedimentos de auditoria em contas de resultado:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067477
Auditoria
O Ativo Circulante, nas Demonstrações Contábeis, são os bens e direitos que uma empresa espera converter em dinheiro ou
consumir no curto prazo (geralmente até 12 meses), como caixa e equivalentes de caixa; contas a receber; estoques e aplicações financeiras de liquidez imediata. Sobre a auditoria nesse grupo de contas:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067476
Legislação Federal
São considerados eventos registrados pelo destinatário com respeito às informações registradas em uma Nota Fiscal Eletrônica-NF-e:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067475
Legislação Federal
Em relação à Nota Fiscal Eletrônica - NF-e e à Nota Fiscal do Consumidor Eletrônica - NFC-e:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067474
Legislação Federal
Sobre a Escrituração Fiscal Digital - EFD-ICMS/IPI, integrante do projeto SPED a que se refere o Decreto nº 6.022/2007:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067473
Auditoria
A amostragem é a aplicação de procedimentos em menos de 100% dos itens da população relevante para a auditoria. Sobre a
definição e os métodos de seleção da amostragem:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067472
Auditoria
A NBC TA 240 (R1) discorre sobre a responsabilidade do auditor em relação à fraude, no contexto da auditoria das demonstrações contábeis. Em relação à fraude:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067471
Auditoria
De acordo com as Normas Brasileiras de Contabilidade (NBC TAs), o planejamento de uma auditoria consiste em um processo
dinâmico e contínuo, que pressupõe adequado nível de conhecimento sobre as atividades, os fatores econômicos, a legislação
aplicável e as práticas operacionais da entidade e o nível geral de competência de sua administração. Sobre o planejamento da
auditoria:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067470
Auditoria
A evidência em auditoria compreende as informações utilizadas pelo auditor para chegar às conclusões em que se fundamentam a sua opinião. Com base nas Normas Brasileiras de Contabilidade (NBC TA), considere as afirmações a seguir:
I. A evidência de auditoria possui natureza cumulativa e é obtida principalmente por meio dos procedimentos realizados durante o curso do trabalho, sendo indispensável para fundamentar a opinião e o relatório do auditor.
II. O ceticismo profissional exige que o auditor mantenha uma postura alerta, entendendo-se que se obtém maior segurança quando as evidências são consistentes e provenientes de fontes ou naturezas diferentes do que quando consideradas individualmente.
III. A suficiência e a adequação são medidas interdependentes, em que a adequação se refere exclusivamente à quantidade de evidências obtidas de fontes externas e de especialistas para garantir que o erro seja minimizado.
Está correto o que se afirma APENAS em
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067469
Auditoria
Sobre os testes e procedimentos realizados durante uma auditoria:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067468
Estatística
Face a validação de modelos que preveem arrecadação mensal de ICMS para planejamento orçamentário, com risco de uso
indevido de informação futura e necessidade de estimar desempenho sob condições operacionais reais, o critério de avaliação
que atende ao requisito apresentado é a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067467
Programação
Considerando uma equipe de ciência de dados da Secretaria da Economia Estadual que prototipa redes neurais em Python e
precisa depurar o fluxo de gradientes durante experimentos com dados fiscais, ajustando dinamicamente o caminho computacional conforme condições em tempo de execução, a característica do PyTorch que atende diretamente ao cenário descrito é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067466
Estatística
Uma Secretaria Estadual que modela o número mensal de autos de infração por contribuinte, observou variância condicional
sistematicamente maior que a média após controle por covariáveis, optando por substituir Poisson por binomial negativa. A diferença
estrutural que justifica essa escolha no cenário descrito consiste no fato de que a regressão binomial negativa

 Conheça nossos planos