Questões de Concurso
Sobre obrigação tributária em direito tributário
Foram encontradas 3.548 questões


Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de Presidente Lucena - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de Presidente Lucena - RS - Contador |
Q4076510
Direito Tributário
Com base no Codigo Tributário do Município
de Presidente Lucena (RS), o sujeito passivo da obrigação
tributária classifica-se como contribuinte quando possui
relação pessoal e direta com o fato gerador, e como
responsável quando, sem essa condição, sua obrigação
decorre de disposição expressa em lei. De acordo com
essas disposições, assinale a alternativa que apresenta
CORRETAMENTE hipotese de responsabilidade pessoal.
Ano: 2026
Banca:
AMEOSC
Órgão:
Prefeitura de Bandeirante - SC
Prova:
AMEOSC - 2026 - Prefeitura de Bandeirante - SC - Auditor Fiscal de Tributos |
Q4071812
Direito Tributário
A relação jurídico-tributária é formada a partir da
ocorrência do fato gerador, vinculando o sujeito ativo ao sujeito passivo da obrigação tributária. Acerca do
assunto, registre V, para as afirmativas verdadeiras, e F,
para as falsas:
(__)O sujeito ativo da obrigação tributária é a pessoa jurídica de direito público titular da competência para exigir o seu cumprimento, conforme o artigo 119 do Código Tributário Nacional.
(__)O sujeito passivo da obrigação tributária principal é o contribuinte, quando tenha relação pessoal e direta com a situação que constitua o fato gerador do tributo, ou o responsável, nas demais hipóteses definidas em lei.
(__)O fato gerador da obrigação tributária principal é a situação definida em lei como necessária e suficiente para sua ocorrência, ao passo que o fato gerador da obrigação acessória é o próprio tributo em sua função ativa e impõe a prática de um ato relacionado ao tributo.
(__)A capacidade tributária passiva depende da capacidade civil das pessoas naturais, de modo que menores de dezesseis anos e interditos não podem ser sujeitos passivos de obrigações tributárias.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2026
Banca:
AMEOSC
Órgão:
Prefeitura de Bandeirante - SC
Prova:
AMEOSC - 2026 - Prefeitura de Bandeirante - SC - Auditor Fiscal de Tributos |
Q4071811
Direito Tributário
O fato gerador do Imposto sobre Serviços de Qualquer
Natureza (ISS) é a prestação dos serviços constantes da
lista anexa à Lei Complementar n.º 116/2003. A correta
identificação do fato gerador é essencial para a atuação
do Auditor Fiscal de Tributos na fiscalização municipal.
Considerando o fato gerador do ISS, assinale a
alternativa correta.
Ano: 2026
Banca:
AMEOSC
Órgão:
Prefeitura de Bandeirante - SC
Prova:
AMEOSC - 2026 - Prefeitura de Bandeirante - SC - Auditor Fiscal de Tributos |
Q4071809
Direito Tributário
As obrigações tributárias classificam-se em principais e
acessórias, com regimes jurídicos distintos quanto ao
objeto, à origem e às consequências do
descumprimento. Considerando essa distinção, analise
as afirmativas a seguir.
I.A obrigação tributária acessória tem por objeto prestações positivas ou negativas previstas na legislação tributária, como a emissão de notas fiscais, a escrituração de livros e o fornecimento de informações à Fazenda Pública.
II.O descumprimento de obrigação acessória converte-se em obrigação principal quanto à penalidade pecuniária correspondente, nos termos do Artigo 113, § 3.º, do Código Tributário Nacional.
III.A extinção da obrigação tributária principal pelo pagamento acarreta automaticamente a extinção de todas as obrigações acessórias a ela relacionadas, cessando os deveres formais do contribuinte perante a Fazenda Pública.
Está correto o que se afirma em:
Ano: 2026
Banca:
AMEOSC
Órgão:
Prefeitura de Bandeirante - SC
Prova:
AMEOSC - 2026 - Prefeitura de Bandeirante - SC - Auditor Fiscal de Tributos |
Q4071801
Direito Tributário
A responsabilidade tributária é disciplinada pelo Código
Tributário Nacional, que estabelece regras específicas
para a imputação da obrigação de pagar tributo a pessoa
diversa daquela que realizou o fato gerador.
Considerando as modalidades de responsabilidade
tributária, analise as afirmativas a seguir.
I.A responsabilidade dos sócios-gerentes por débitos tributários da pessoa jurídica decorre automaticamente do vínculo societário, independentemente da prática de ato com excesso de poderes ou infração de Lei.
II.Na responsabilidade tributária por substituição, o dever de pagar o tributo recai sobre o substituto desde a ocorrência do fato gerador, sem que o contribuinte original figure na relação jurídica tributária como devedor.
III.A denúncia espontânea da infração, acompanhada do pagamento do tributo devido e dos juros de mora, exclui a responsabilidade pela multa, conforme o Artigo 138 do Código Tributário Nacional.
Está correto o que se afirma em:
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de Pinto Bandeira - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de Pinto Bandeira - RS - Tesoureiro |
Q4070472
Direito Tributário
Conforme a Lei Complementar n° 116/2003,
assinale a alternativa CORRETA sobre a responsabilidade
pelo crédito tributário atribuída a terceiros pelos
Municípios e pelo Distrito Federal.
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067536
Direito Tributário
Jorge e Samira, domiciliados em Feira de Santana/BA, eram casados pelo regime da separação consensual de bens e tiveram
3 filhos: Reginaldo, Débora e Francisco, todos eles domiciliados em Goiânia/GO.
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
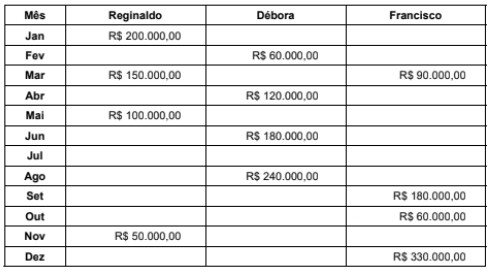
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067515
Direito Tributário
A LC nº 214/2025 define os fatos geradores do IBS e da CBS na importação, bem como as suas características. Conforme a
referida lei,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067513
Direito Tributário
A LC no 214/2025 identifica tanto as pessoas e entidades que são contribuintes do IBS e da CBS, como as que não são contribuintes, exceto no caso de importarem algo diretamente do exterior. Todavia, dentre os listados como não contribuintes, alguns
podem optar por serem contribuintes, pelo regime regular, como é o caso, por exemplo,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067511
Direito Tributário
Antônio, residente em Goiânia/GO, foi até a cidade de Goiás/GO, também conhecida como "Goiás Velha", para fazer compras
de produtos de consumo doméstico, para sua residência, na loja de Bernardo, seu amigo de longa data. Escolheu as mercadorias, passou no caixa, pagou as compras e as colocou em seu carro, para levar para casa. Chegando em casa, percebeu que
faltaram alguns itens que esqueceu de comprar. Ligou ao amigo Bernardo, que informou que tinha os itens e que poderia fazer a entrega na casa de Antônio, no dia seguinte, sem cobrar o frete. Antônio aceitou a gentileza, e fez a segunda compra, finalizando sua lista de compras da semana.
Para fins de incidência do IBS e CBS, nos termos da LC nº 214/2025, em vista dos fatos descritos, considera-se local da operação,
Para fins de incidência do IBS e CBS, nos termos da LC nº 214/2025, em vista dos fatos descritos, considera-se local da operação,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067510
Direito Tributário
Para fins de incidência do IBS e CBS, nos termos da LC nº 214/2025, considera-se ocorrido o fato gerador do IBS e da CBS no
momento
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067509
Direito Tributário
Para fins de incidência do IBS e CBS, nos termos da LC nº 214/2025, considera-se fornecimento
Ano: 2026
Banca:
Instituto Fênix
Órgão:
Prefeitura de Campo Alegre - SC
Prova:
Instituto Fênix - 2026 - Prefeitura de Campo Alegre - SC - Contador |
Q4067387
Direito Tributário
Na revisão das rotinas fiscais, são identificadas obrigações
acessórias repetidas, cadastros não integrados e emissão de
documentos fiscais em sistemas distintos. Considerando a Lei
Complementar nº 199/2023 — Estatuto Nacional de Simplificação
de Obrigações Tributárias Acessórias, a medida compatível com
seus objetivos é:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Auditor Tributário |
Q4066597
Direito Tributário
Texto associado
Para responder à questão, considere as disposições da Lei Complementar nº 177/2022, que institui o Código Tributário Municipal (CTM) de Flores da Cunha.
De acordo com o artigo 100 do CTM, “no licenciamento de edificação para habitação,
o proprietário do bem imóvel e/ou o proprietário da obra são responsáveis __________ com o
prestador dos serviços, pelo ISS devido sobre os serviços aplicados na execução de obras de
construção civil, hidráulica ou elétrica que lhes forem prestados sem documentação fiscal”.
Assinale a alternativa que preenche corretamente a lacuna trecho acima.
Assinale a alternativa que preenche corretamente a lacuna trecho acima.
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de São Lourenço do Sul - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de São Lourenço do Sul - RS - Contador |
Q4042840
Direito Tributário
Considere que um contribuinte deixou de
efetuar o pagamento de determinado imposto municipal
no valor de R$ 40.000, com vencimento em 1" de fevereiro
de 2025. A legislação municipal e omissa quanto à taxa de
juros de mora aplicável. O tributo foi quitado em 1o de
maio do mesmo ano, ou seja, três meses após o
vencimento da obrigação. De acordo com o Código
Tributário Nacional (CTN), assinale a alternativa que
apresenta CORRETAMENTE o valor total devido,
considerando o tributo acrescido dos juros de mora.
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de São Lourenço do Sul - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de São Lourenço do Sul - RS - Contador |
Q4042831
Direito Tributário
Com base na LeiComplementar nº 214/2025,
que disciplina a incidência do Imposto sobre Bens e
Serviços (lBS) e da Contribuição sobre Bens e Serviços
(CBS), assinale a alternativa INCORRETA.
Ano: 2026
Banca:
ESDN
Órgão:
Câmara de Duartina - SP
Prova:
ESDN - 2026 - Câmara de Duartina - SP - Procurador Jurídico |
Q4040937
Direito Tributário
Alfredo adquiriu de Catarina o estabelecimento
comercial denominado “Pai de Pet”, que possuía
inúmeras dívidas tributárias. Sobre a
responsabilidade de Alfredo pelos tributos devidos
pelo estabelecimento comercial, identifique a
alternativa correta:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Pontão - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Pontão - RS - Controlador Interno |
Q4040620
Direito Tributário
Uma empresa prestadora de serviços de manutenção predial, estabelecida em outro
município, executou serviços contínuos nas dependências da Prefeitura X durante quatro meses, sem
ter inscrição municipal no Município. O setor de fiscalização tributária constatou que não houve
recolhimento de ISS ao Município X, sob a alegação da empresa de que o imposto seria devido apenas
ao município de seu estabelecimento. Considerando as disposições do Código Tributário Municipal e
as regras gerais do ISS previstas na legislação nacional, na condição de controlador interno, assinale
a alternativa correta.
Ano: 2026
Banca:
Ápice Consultoria
Órgão:
Prefeitura de São José dos Cordeiros - PB
Prova:
Ápice Consultoria - 2026 - Prefeitura de São José dos Cordeiros - PB - Fiscal de Tributos |
Q4039659
Direito Tributário
À luz do Código Tributário Nacional, a
responsabilidade tributária pode ser atribuída a
terceiro vinculado ao fato gerador da obrigação,
independentemente de ter praticado diretamente o
fato imponível. Considerando as regras sobre
responsabilidade tributária, assinale a alternativa
correta.
Ano: 2026
Banca:
Ápice Consultoria
Órgão:
Prefeitura de São José dos Cordeiros - PB
Prova:
Ápice Consultoria - 2026 - Prefeitura de São José dos Cordeiros - PB - Fiscal de Tributos |
Q4039658
Direito Tributário
Considerando as disposições do Código
Tributário Nacional acerca dos elementos que
compõem a relação jurídica tributária, julgue as
assertivas a seguir:
I. O fato gerador da obrigação tributária corresponde à situação definida em lei como necessária e suficiente à sua ocorrência, podendo consistir em situação de fato ou de direito.
II. O sujeito passivo da obrigação tributária pode ser tanto o contribuinte quanto o responsável tributário.
III. A capacidade tributária passiva depende da capacidade civil do sujeito, sendo vedada sua atribuição a pessoas incapazes.
IV. A distinção entre competência tributária e capacidade tributária ativa permite que a função de arrecadar e fiscalizar seja atribuída a ente diverso daquele que instituiu o tributo.
Após análise, conclui-se que estão corretas:

 Conheça nossos planos