Questões de Concurso
Para fcc
Foram encontradas 130.041 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q3947184
Direito Tributário
A Escrituração Fiscal Digital do ICMS e do IPI (EFD-ICMS/IPI) é estruturada em registros organizados por blocos que integram
informações cadastrais, documentos fiscais, movimentação de estoques e apuração do imposto, permitindo o cruzamento eletrônico entre dados declarados pelo contribuinte e informações constantes nos sistemas da SEFAZ.
De acordo com o disposto no Guia Prático EFD ICMS IPI - v.3.1.7, em relação à utilização e ao relacionamento entre registros 0000, 0150, 0200, e o Bloco H da EFD-ICMS/IPI, considere:
I. O registro 0000 identifica o contribuinte, o período de referência e o perfil de apresentação do arquivo, sendo obrigatório em toda EFD transmitida, inclusive nos períodos sem movimentação.
II. O registro 0150 deve conter o cadastro de todos os clientes e fornecedores do contribuinte, ainda que não tenham participado de operações escrituradas no período.
III. O registro 0200 permite a reutilização do mesmo código para itens distintos, desde que pertençam ao mesmo grupo de mercadorias.
IV. O registro C405 tem por finalidade identificar a Redução Z do Equipamento Emissor de Cupom Fiscal (ECF), consolidando, por equipamento, os totais diários de vendas, cancelamentos e descontos, servindo de base para a escrituração das operações documentadas por cupons fiscais.
V. O Bloco H deve ser apresentado apenas quando houver inventário físico levantado no período, normalmente vinculado ao encerramento do exercício ou a situações exigidas pela legislação fiscal.
Está correto o que se afirma APENAS em
Q3947183
Auditoria
Durante auditoria em uma empresa do setor comercial, o auditor independente identificou lançamentos manuais relevantes
próximos ao encerramento do exercício. A administração alegou tratar-se de ajustes normais de fechamento. Com base nas
Normas Brasileiras de Contabilidade de Auditoria - NBC TA, em especial as NBC TA 200 (R1) e 240 (R1), considere:
I. O auditor deve manter ceticismo profissional ao longo de toda a auditoria, reconhecendo a possibilidade de existência de distorção relevante decorrente de fraude, independentemente de sua experiência prévia com a entidade.
II. A responsabilidade primária pela prevenção e detecção de fraudes é da governança e da administração da entidade, e não do auditor independente.
III. Independentemente de indícios de fraude, o auditor deve presumir que os registros contábeis são autênticos e dispensar procedimentos adicionais sobre lançamentos manuais de fim de período.
IV. O risco de não detecção de fraude é maior do que o de não detecção de erro, pois fraudes podem envolver conluio, falsificação ou burla de controles.
Está correto o que se afirma APENAS em
Q3947182
Economia
Considere os dois gráficos de Oferta e Demanda (Bem I e Bem II) abaixo, relacionando quantidades e preços de dois bens,
cujos eixos das abcissas (Quantidade) estão em uma mesma escala:
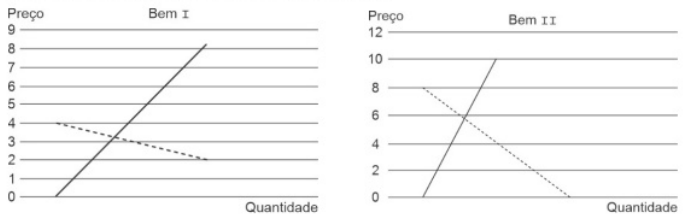
A adoção de um imposto de igual magnitude para cada um dos bens, que eleve seus preços em uma unidade, resulta em um peso morto
A adoção de um imposto de igual magnitude para cada um dos bens, que eleve seus preços em uma unidade, resulta em um peso morto
Q3947181
Direito Financeiro
A Lei Complementar nº 101, de 04 de maio de 2000, no tocante às receitas e às despesas estabelece:
Q3947180
Direito Tributário
O conceito de "eficiência de Pareto" aplica-se aos princípios tributários quando
Q3947179
Economia
Sobre o modelo de Ramsey da tributação, considere:
I. demonstra que as alíquotas ótimas são diretamente proporcionais à elasticidade-preço de demanda.
II. traz a preocupação de identificar a estrutura de alíquotas dos impostos sobre bens que gere uma dada receita ao menor custo possível em termos de eficiência.
III. supõe a existência de um único agente, ou que todos os agentes sejam considerados idênticos, retirando do modelo a questão da igualdade.
IV. desenvolve-se a partir da premissa do predomínio de impostos do tipo lump sum (montante fixo) em dada economia hipotética.
Está correto o que se afirma APENAS em
Q3947178
Economia
Em seus estudos a respeito da eficiência na provisão dos bens públicos, o economista Charles Tiebout
Q3947177
Legislação Federal
De acordo com a Lei Complementar nº 105, de 10 de janeiro de 2001, que dispõe sobre o sigilo das operações de instituições
financeiras,
I. as empresas de fomento comercial ou factoring, embora não sejam consideradas instituições financeiras, obedecerão, para os efeitos da referida Lei Complementar, às normas aplicáveis às instituições financeiras.
II. não constitui violação do dever de sigilo o fornecimento de informações referentes ao patrimônio de pessoas físicas no Brasil, bem como de informações constantes de cadastro de emitentes de cheques sem provisão de fundos e de devedores inadimplentes, a entidades de proteção ao crédito e a grandes conglomerados varejistas, de reputação ilibada, observadas as normas baixadas pelo Conselho Monetário Nacional e pelo Banco Central do Brasil.
III. a quebra de sigilo poderá ser decretada, quando necessária para apuração de ocorrência de qualquer ilícito, em qualquer fase do inquérito ou do processo judicial.
IV. o dever de sigilo é extensivo ao Banco Central do Brasil, em relação às operações que realizar e às informações que obtiver no exercício de suas atribuições, mas o dever de sigilo não pode ser oposto ao Banco Central do Brasil, no desempenho de suas funções de fiscalização, compreendendo a apuração, a qualquer tempo, de ilícitos praticados por mandatários e prepostos de instituições financeiras.
Está correto o que se afirma em
Q3947176
Direito Tributário
Relativamente ao Imposto sobre Bens e Serviços (IBS),
I. não pode o Comitê Gestor, em nenhuma hipótese, flexibilizar a aplicação das regras relativas à observância dos princípios da anterioridade de exercício e da anterioridade nonagesimal.
II. é permitido aos Estados e aos Municípios, em caráter excepcional, no exercício de 2027, cobrar esse imposto em relação a fatos geradores ocorridos antes do início da vigência da lei estadual ou municipal que os houver instituído.
III. é obrigatória a observância do princípio da anterioridade de exercício tanto pelos Estados, como pelos Municípios.
IV. é obrigatória a observância do princípio da anterioridade nonagesimal pelos Estados, mas não o é pelos Municípios, até 2033.
Está correto o que se afirma em
Q3947175
Direito Tributário
De acordo com a legislação do ICMS do Estado de Mato Grosso, os créditos do imposto são um direito do contribuinte e têm por
finalidade serem compensados com os débitos do imposto, para fins de apuração de um saldo, devedor ou credor, ao final do
período de apuração.
Determinada empresa, contribuinte do ICMS, creditou-se do imposto, indevidamente, em 16 de maio de 2023, terça-feira, no montante de R$ 1.000,00, decorrente do registro de documento fiscal referente à aquisição de mercadoria isenta do imposto.
Os dias 16 e 17 de maio de 2023 e o dia 02 de janeiro de 2024 foram dias úteis.
Considerando as informações acima e a disciplina estabelecida no Código Tributário Nacional acerca da homologação tácita do lançamento e da decadência, a data inicial do prazo para a Fazenda Pública proceder ao lançamento de ofício, em relação ao creditamento indevido efetuado, é o dia
Q3947174
Direito Tributário
A Lei Complementar federal nº 87, de 13 de setembro de 1996, estabelece algumas regras para a apuração do imposto e
liquidação do crédito tributário. De acordo com essa Lei Complementar, para os contribuintes que realizam operações e prestações sujeitas ao regime periódico de apuração do imposto, as obrigações tributárias relativas ao ICMS
Q3947173
Direito Tributário
A Lei Complementar nº 192, 11 de março de 2022, define os combustíveis sobre os quais incidirá o ICMS uma única vez, ainda
que as operações se iniciem no exterior. De acordo com essa Lei, nas operações
Q3947172
Direito Tributário
Hideyoshi, brasileiro, morou no Japão por mais de 20 anos e, nesse período, perdeu contato com seus familiares, domiciliados no
Paraná. Ao retornar ao Brasil, em final de 2025, Hideyoshi foi surpreendido com a informação de que o Município de Londrina/PR
estava em vias de ajuizar ação de cobrança de IPTU contra ele, pela propriedade de bem imóvel localizado nesse Município.
Como ele nunca adquiriu qualquer bem imóvel em Londrina, ele procurou verificar a causa dessa pretensão municipal e apurou que, em 2022, com a morte de sua tia Tomoko, ele recebeu, como legado, por força de testamento, uma casa no centro daquele Município. Como "tio Tadashi" tinha procuração de Hideyoshi para administrar todos os seus interesses no Brasil, com poderes, inclusive, para receber e aceitar heranças e legados, durante o período de permanência de Hideyoshi no Japão, esse tio aceitou o legado em nome do sobrinho, mas nunca informou isso a Hideyoshi, nem pagou os tributos incidentes sobre a propriedade do referido bem.
Hideyoshi também constatou que, na mesma situação dele, havia muitos brasileiros de origem japonesa, naquele Município, com dívidas tributárias originadas em situação análoga à sua.
Para resolver o problema de todas as pessoas que se encontravam em situação semelhante à de Hideyoshi, umum vereador do Município de Londrina decidiu apresentar projeto de lei, com a finalidade de extinguir créditos tributários como esse, sem qualquer contrapartida do sujeito passivo, com base no argumento de que esses sujeitos passivos, justificadamente, ignoravam o fato de ter recebido herança ou legado em bens imóveis e, também, de serem devedores do IPTU, em decorrência de tais fatos.
Com base nessas informações e com suporte nas regras do Código Tributário Nacional, a lei objeto de proposta poderá, se aprovada, autorizar a autoridade administrativa a extinguir o crédito tributário, mediante a concessão, por meio de despacho fundamentado, de
Q3947171
Direito Tributário
Stavros, grego de nascimento, morou no Brasil por muitos anos, mas, em janeiro de 2025, ele retornou à Grécia, definitivamente,
deixando no Brasil alguns bens de valor, especialmente automóveis.
Em maio de 2025, ele doou a seu filho Aristóteles, domiciliado no Estado do Paraná, um veículo esportivo licenciado no Estado do Rio de Janeiro e que se encontrava guardado em garagem climatizada, localizada no Estado do Espírito Santo.
Em agosto de 2025, ele doou a sua filha Afrodite, domiciliada na Argentina, uma casa localizada no Estado de Tocantins e uma caminhonete, licenciada no Distrito Federal, último domicílio de Stavros no Brasil, sendo que o referido veículo era utilizado exclusivamente dentro da fazenda de propriedade de Stavros, localizada no Estado de Goiás.
Considerando os dados e informações fornecidos acima e o disposto na Emenda Constitucional nº 132, de 20 de dezembro de 2023, o Imposto sobre Transmissão Causa Mortis e Doação (ITCD) referente à doação do bem móvel feita a
Q3947170
Direito Tributário
Quando a empresa "Alfa" teve sua falência decretada, em novembro de 2024, ela já era devedora de créditos tributários referentes ao ICMS e ao IPI, bem como de aluguéis vencidos, de créditos decorrentes da legislação do trabalho e de créditos decorrentes da legislação de acidente do trabalho. Após a decretação da falência, a referida empresa tornou-se devedora de novos
montantes referentes a aluguéis e de créditos tributários referentes ao IPTU incidente sobre um terreno de sua propriedade.
De acordo com os fatos narrados acima e com a disciplina estabelecida no Código Tributário Nacional acerca das preferências do crédito tributário,
De acordo com os fatos narrados acima e com a disciplina estabelecida no Código Tributário Nacional acerca das preferências do crédito tributário,
Q3947169
Direito Tributário
Conforme o disposto na LC nº 214/2025, exceto no caso de importação, NÃO é contribuinte do IBS e da CBS
Q3947168
Direito Tributário
O IBS e a CBS não incidem, de acordo com o disposto na LC nº 214/2025,
Q3947167
Direito Tributário
Segundo a LC nº 214/2025, para fins de IBS e do disposto na referida Lei,
Q3947166
Direito Tributário
O Código Tributário Nacional estabelece que, quando
Q3947165
Direito Tributário
Determinado Estado brasileiro publicou lei ordinária, no início de 2026, alterando substancialmente as normas referentes ao
ITCD. Dentre as alterações promovidas pela nova lei, encontra-se:
I. a redução das alíquotas do imposto, em determinados casos de doação de bens e direitos;
II. a modernização das regras referentes aos processos de fiscalização, especialmente em relação à informatização de procedimentos fiscais relacionados ao controle da arrecadação do ITCD e à troca de informações com as Fazendas Públicas da União e de outros Estados;
III. a atribuição de responsabilidade solidária para várias categorias de pessoas até então não incluídas nesse rol;
IV. a redução do valor de algumas penalidades, em relação às transmissões causa mortis; e
V. o aumento do valor de algumas penalidades, em relação às transmissões por doação.
Contribuinte do ITCD desse Estado, interessado em conhecer os efeitos dessas mudanças, procurou a repartição fiscal e indagou se essas novas regras alcançariam as doações que ele fez a seus parentes, nos anos de 2022 e 2023, e os legados que ele recebeu, em 2024 e 2025.
A autoridade fiscal que o atendeu respondeu-lhe, corretamente, que as transmissões por ele mencionadas, ocorridas entre 2022 e 2025, NÃO poderão ser alcançadas pelas alterações referidas APENAS em

 Conheça nossos planos