Questões de Concurso
Sobre impostos estaduais em direito tributário
Foram encontradas 2.148 questões


Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
ANSA
Prova:
CESPE / CEBRASPE - 2026 - ANSA - Ênfase 28: Suprimento de Bens e Serviços – Administração |
Q4084465
Direito Tributário
No que se refere à administração tributária, julgue o item a seguir.
Doações de mercadorias realizadas por empresas exigem emissão de nota fiscal e são sujeitas à tributação do ICMS, salvo exceções previstas em lei.
Q4083784
Direito Tributário
Alfa, sediada no Estado X, adquiriu do fabricante Beta uma
mercadoria sujeita ao regime de substituição tributária
progressiva de Imposto sobre Circulação de Mercadorias e
Serviços (ICMS). Nessa operação, Beta, na condição de substituto
tributário, recolheu antecipadamente o ICMS relativo às
operações subsequentes, tomando como base de cálculo
presumida um valor de venda futura de R$ 100,00 por unidade.
Ao revender o produto ao consumidor final por R$ 80,00 a
unidade, Alfa constatou que a base de cálculo efetiva de ICMS na
operação de venda foi inferior à presumida originalmente.
Diante disso, Alfa requereu administrativamente a restituição da
diferença do ICMS-ST pago a maior.
Considerando a legislação e a jurisprudência dos Tribunais Superiores, é correto afirmar que:
Considerando a legislação e a jurisprudência dos Tribunais Superiores, é correto afirmar que:
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
ANSA
Prova:
CESPE / CEBRASPE - 2026 - ANSA - Ênfase 2: Advocacia |
Q4082677
Direito Tributário
Com relação aos tributos em espécie, julgue o item a seguir.
Incide ICMS sobre as operações interestaduais que envolvam lubrificantes e combustíveis líquidos e gasosos derivados de petróleo, quando destinados à industrialização ou à comercialização, devendo o referido imposto ser recolhido ao estado destinatário desses produtos.
Q4079421
Direito Tributário
Uma sociedade empresária adquiriu mercadorias sujeitas ao
regime de substituição tributária “para frente”, tendo o Imposto
sobre Circulação de Mercadorias e Serviços (ICMS) sido recolhido
antecipadamente com base em valor presumido.
Posteriormente, ao revender os produtos por preço inferior ao presumido, a sociedade empresária verificou que houve pagamento a maior do tributo e requereu administrativamente a restituição da diferença.
A autoridade fiscal indeferiu o pedido.
Diante desse cenário, assinale a afirmativa correta.
Posteriormente, ao revender os produtos por preço inferior ao presumido, a sociedade empresária verificou que houve pagamento a maior do tributo e requereu administrativamente a restituição da diferença.
A autoridade fiscal indeferiu o pedido.
Diante desse cenário, assinale a afirmativa correta.
Q4079420
Direito Tributário
A sociedade empresária Alfa S.A., com estabelecimentos em
diferentes Estados, realizou, ao longo dos anos de 2021 a 2023,
transferências interestaduais de mercadorias entre suas filiais,
sem recolhimento de Imposto sobre Circulação de Mercadorias e
Serviços (ICMS).
Em 2025, após a consolidação da jurisprudência do Supremo Tribunal Federal e a edição de normas estaduais disciplinando a matéria, o Estado Beta lavrou auto de infração exigindo o ICMS relativo às referidas operações pretéritas, sob o argumento de que a modulação de efeitos da decisão do STF teria preservado sua competência arrecadatória.
Diante desse cenário, a orientação juridicamente correta é no sentido de que
Q4079416
Direito Tributário
Durante a fase de implementação do novo regime de tributação
sobre o consumo, a Secretaria da Fazenda do Estado Alfa
encaminhou consulta à Procuradoria-Geral do Estado acerca da
correta interpretação das características estruturais do modelo
de IVA Dual, especialmente quanto à incidência, forma de
arrecadação e sistemática de creditamento do Imposto sobre
Bens e Serviços (IBS) e Contribuição sobre Bens e Serviços (CBS).
Considerando o regime constitucional instituído pela Emenda Constitucional nº 132/2023 e sua regulamentação infraconstitucional, assinale a opção que indica corretamente a orientação dada pela Procuradoria.
Considerando o regime constitucional instituído pela Emenda Constitucional nº 132/2023 e sua regulamentação infraconstitucional, assinale a opção que indica corretamente a orientação dada pela Procuradoria.
Q4079415
Direito Tributário
Uma sociedade empresária de locação de veículos possui sede no
Estado Alfa, mas promove o licenciamento de sua frota no Estado
Beta, onde a alíquota do Imposto sobre a Propriedade de
Veículos Automotores (IPVA) é inferior.
O Estado Alfa, ao identificar a prática, lavra autos de infração exigindo o IPVA relativo aos veículos, com fundamento em lei estadual do próprio Estado Alfa que prevê a incidência do imposto sobre veículos cujo proprietário esteja nele domiciliado, ainda que licenciados em outra unidade da federação.
A Procuradoria-Geral do Estado Alfa foi instada a se manifestar sobre a constitucionalidade da cobrança, à luz da Constituição Federal e da jurisprudência do Supremo Tribunal Federal.
Nesse contexto, assinale a opção que apresenta a orientação jurídica mais adequada.
Q4079411
Direito Tributário
Mário é servidor público estadual aposentado, com renda mensal
de seis salários mínimos e domiciliado na área rural do Município
de Tarauacá (AC).
Ele é proprietário de uma caminhonete importada, ano de fabricação 2006, que utiliza exclusivamente para serviços no interior de sua propriedade rural, transportando insumos e produtos agrícolas, sem trafegar em vias públicas.
Ao receber a notificação de cobrança do Imposto sobre a Propriedade de Veículos Automotores (IPVA) referente ao exercício de 2026, Mário se surpreendeu, pois julgava fazer jus a uma isenção.
Diante desse cenário, com base na Lei Complementar Estadual nº 483/2024 e suas alterações, assinale a afirmativa correta.
Q4079410
Direito Tributário
A Lei Complementar nº XXX, de 5 de junho de 2023, do Estado
Alfa, trata do Imposto de Transmissão Causa Mortis e Doações
(ITCMD), prevendo, em seu Art. 4º, que o ITCMD é devido ao
Estado Alfa relativamente à transmissão gratuita de bens imóveis
quando situados no exterior e o domicílio do de cujus ou do
doador for o Estado Alfa.
Luís, domiciliado no Estado Alfa, faleceu em maio de 2026 e deixou em herança para Bernardo, seu filho, domiciliado no Estado Beta, um único imóvel situado em Miami (EUA).
Nos termos da Lei Complementar Estadual nº XXX, de 5 de junho de 2023, o Estado Alfa pretende tributar tal transmissão.
A respeito da incidência do ITCMD sobre essa transmissão causa mortis, à luz da jurisprudência do STF, assinale a afirmativa correta.
Q4079407
Direito Tributário
A Organização Religiosa ABC resolveu doar, para entidade
religiosa coirmã no continente africano, uma embarcação de sua
propriedade, a fim de auxiliar na realização de deslocamento de
ministros religiosos para cumprimento de atividades religiosas
em país africano.
Em razão disso, requereu junto à Secretaria Estadual de Fazenda do Estado Alfa, onde estava sediada, o reconhecimento de imunidade tributária sobre a doação a ser feita, entregando comprovação da regular constituição da entidade religiosa no exterior, da destinação que seria dada à embarcação e que, segundo a lei estrangeira, tal entidade também não paga impostos.
O Fisco estadual negou tal pedido, indicando que o Imposto de Transmissão Causa Mortis e Doações (ITCMD) deveria ser recolhido.
Diante desse cenário, o Fisco estadual está
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067536
Direito Tributário
Jorge e Samira, domiciliados em Feira de Santana/BA, eram casados pelo regime da separação consensual de bens e tiveram
3 filhos: Reginaldo, Débora e Francisco, todos eles domiciliados em Goiânia/GO.
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
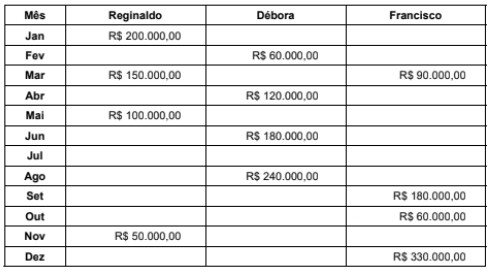
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067512
Direito Tributário
Carlos, gerente de vendas da empresa Vende Muito Ltda., vendeu para Daniela 10 unidades do produto P1, pelo valor de mil reais
cada, totalizando dez mil reais, e deu um desconto, de quantidade, de 20%, cobrando apenas 8 mil reais pela venda, como constou
no documento fiscal emitido. Neste valor estão incluídos ICMS, no montante de 960 reais, e PIS/COFINS, no montante de
400 reais. O IBS incide pela alíquota de 15% e a CBS pela alíquota de 10%, também já incluídos no valor total cobrado de Daniela.
Considerando o disposto na LC nº 214/2025, os valores das Bases de Cálculo do IBS e da CBS serão, respectivamente, de
Considerando o disposto na LC nº 214/2025, os valores das Bases de Cálculo do IBS e da CBS serão, respectivamente, de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067504
Direito Tributário
A LC no 87/1996 dispõe sobre o ICMS e dá outras providências. Segundo a referida Lei, para fins de ICMS, o contribuinte é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067503
Direito Tributário
A LC nº 192/2022 define os combustíveis sobre os quais o ICMS incidirá uma única vez, nos termos do artigo 155, § 22, XII, h,
c/c §§ 4º e 5º da Constituição Federal, e dá outras providências. Segundo a referida Lei Complementar,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067495
Direito Tributário
Determinada empresa, localizada na Região Centro-Oeste do Brasil, realizou diversas operações de circulação de mercadoria,
no exercício de 2025, dentre as quais se destacam as seguintes:
I. exportações de mercadorias para o exterior, com manutenção do crédito do ICMS pelas suas aquisições, no montante de R$ 50.000,00;
II. aquisições de mercadorias dentro do Estado, pelo valor de R$ 100.000,00, com crédito de R$ 19.000,00, e posterior revenda de todas elas, em operações interestaduais entre contribuintes, pelo valor de R$ 130.000,00, com débito de R$ 15.600,00;
III. operações de saída de mercadorias com isenção do ICMS, no valor de R$ 60.000,00, com direito à manutenção de crédito autorizada pela legislação, sendo que essas mercadorias foram adquiridas de contribuintes do imposto, por R$ 40.000,00, em operações interestaduais, com crédito de ICMS no montante de R$ 2.800,00.
Com base nas informações acima e nas disciplinas estabelecidas pela Constituição Federal de 1988 e pela Lei Complementar nº 87, de 13 de setembro de 1996, esse contribuinte
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067493
Direito Tributário
De acordo com as disciplinas estabelecidas na Constituição Federal, nas Leis Complementares nº 87, de 13 de setembro de
1996, e nº 116, de 31 de julho de 2003, bem como com o entendimento consagrado em Súmulas Vinculantes, em matéria
tributária, editadas pelo Supremo Tribunal Federal,
Ano: 2026
Banca:
Instituto Legalle
Órgão:
Prefeitura de Rolador - RS
Prova:
Instituto Legalle - 2026 - Prefeitura de Rolador - RS - Controlador Interno |
Q4065157
Direito Tributário
De acordo com a Constituição da República Federativa do Brasil de 1988, com as alterações introduzidas pela Emenda Constitucional nº 132/2023, assinale a alternativa CORRETA no que se refere à uniformidade das alíquotas do Imposto sobre Bens e Serviços (IBS).
Ano: 2026
Banca:
IVIN
Órgão:
Prefeitura de Simões - PI
Prova:
IVIN - 2026 - Prefeitura de Simões - PI - Motorista |
Q4037815
Direito Tributário
A propriedade de veículos automotores implica
obrigações tributárias que variam conforme regras
estabelecidas pelos entes federativos. Com base nas
características do IPVA, assinale a alternativa
correta:
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Rio Branco do Sul - PR
Prova:
FAFIPA - 2026 - Prefeitura de Rio Branco do Sul - PR - Auditor Fiscal de Tributos Municipais |
Q4029854
Direito Tributário
O sistema tributário brasileiro prevê que a instituição de impostos deve respeitar a competência
atribuída pela Constituição Federal a cada ente federativo. Dessa forma, União, Estados, Distrito
Federal e Municípios possuem campos específicos de atuação para a criação e cobrança de
determinados tributos. No âmbito estadual, a Constituição define um conjunto próprio de impostos
cuja instituição compete aos Estados e ao Distrito Federal.
Diante desse contexto, assinale a alternativa que apresenta somente impostos de competência dos Estados e do Distrito Federal.
Diante desse contexto, assinale a alternativa que apresenta somente impostos de competência dos Estados e do Distrito Federal.
Q4022487
Direito Tributário
Acerca da jurisprudência do STJ em matéria tributária, assinale a alternativa correta.

 Conheça nossos planos