Questões de Concurso
Sobre impostos estaduais em direito tributário
Foram encontradas 2.148 questões


Tendo em vista as normas de ITCD (ITCMD) constantes da Lei Complementar nº 227, de 13 de janeiro de 2026, bem como as informações acima prestadas,
Relativamente à prole eventual de Jacira, ele instituiu Francisco como fiduciário e determinou que a substituição fideicomissária ocorrerá em favor do primeiro filho ou filha de Jacira, somente se a criança completar 1 ano de vida, antes de 1º de janeiro de 2028.
Relativamente à prole eventual de José, ele instituiu Donizete como fiduciário e determinou que a substituição fideicomissária ocorrerá em favor do primeiro filho ou filha de José, somente se a criança completar 2 anos de vida, antes de 1º de janeiro de 2029.
Em maio de 2026, Tarquínio faleceu.
Caso a primeira filha de Jacira, que deverá se chamar Débora, nasça em 2027, e o primeiro filho de José, que deverá se chamar Henrique, nasça em 2030, e admitindo-se, para fins de raciocínio e de resolução do exercício, que os dispositivos da Lei Complementar n 227, de 13 de janeiro de 2026, sejam, naquelas datas, os mesmos que se encontram vigentes na data do óbito de Tarquínio, o ITCD (ou ITCMD) incidirá na
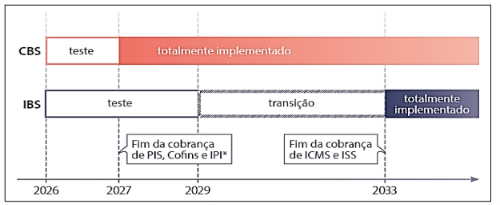
(https://www12.senado.leg.br.)
Durante o planejamento orçamentário para o corrente ano de 2026, o secretário de finanças do município de Ariquemes ‒ RO solicitou à sua equipe técnica a análise das quotas-partes do ICMS destinadas à localidade. Para realizar o cálculo correto do repasse e verificar a conformidade da aplicação dos índices com a legislação estadual, a equipe consultou os critérios de transição e os percentuais fixados no anexo único da lei de regência.
Considerando-se a situação hipotética precedente e o disposto na Lei Complementar estadual n.º 1.166/2022, é correto afirmar que, em 2026,
No exercício de suas atribuições, um auditor fiscal de
determinada unidade da Federação realizou auditoria em uma
sociedade empresária do ramo de construção civil. O auditor
constatou que a referida empresa adquiriu, em operação
interestadual, insumos (como aço e cimento) para emprego direto
em obras de infraestrutura sob sua responsabilidade, além de
manter unidade industrial própria para produção de estruturas
pré-moldadas.
Considerando a situação hipotética apresentada e a base legal vigente, julgue o item a seguir.
Por força do princípio da não cumulatividade e da seletividade, a empresa terá o direito subjetivo ao creditamento integral do ICMS da operação anterior para abater de débitos futuros do ISS.
No exercício de suas atribuições, um auditor fiscal de
determinada unidade da Federação realizou auditoria em uma
sociedade empresária do ramo de construção civil. O auditor
constatou que a referida empresa adquiriu, em operação
interestadual, insumos (como aço e cimento) para emprego direto
em obras de infraestrutura sob sua responsabilidade, além de
manter unidade industrial própria para produção de estruturas
pré-moldadas.
Considerando a situação hipotética apresentada e a base legal vigente, julgue o item a seguir.
Na transmissão por herança das cotas da empresa em apreço, a base de cálculo do ITD deve ser o valor contábil das referidas cotas, o qual pode ser apurado por meio de balanço de determinação.
I. O ICMS incide sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação, inclusive quando a prestação se inicia no exterior. II. O ITCMD incide sobre a transmissão causa mortis e sobre doação de quaisquer bens ou direitos, conforme competência estadual e distrital. III. O IPVA incide sobre propriedade de veículos automotores, e parcela de sua arrecadação é repassada ao município em que ocorre o licenciamento, conforme repartição constitucional. IV. As alíquotas interestaduais do ICMS são fixadas pelo Senado Federal, enquanto as alíquotas internas são definidas por lei estadual, observados os limites constitucionais. V. O ICMS permite compensação do imposto devido em cada operação com o montante cobrado nas anteriores, conforme disciplina em lei complementar.
Estão corretas as afirmativas:
Ao analisar a situação para fins de orientação tributária e eventual incidência do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), o tabelião avaliou se o repasse desses valores caracterizou transmissão causa mortis tributável.
À luz da Constituição Federal de 1988 e da jurisprudência consolidada do Supremo Tribunal Federal, a interpretação juridicamente adequada é a seguinte:
Diante desse cenário, à luz da Constituição Federal de 1988 (CF/1988) e da jurisprudência do Supremo Tribunal Federal, assinale a afirmativa correta.
• Valor das mercadorias (líquido): R$ 350.000.
• Frete cobrado do adquirente: R$ 5.000.
• Outros encargos debitados ao comprador: R$ 1.500.
• IPI destacado: R$ 35.000.
• Contribuição sobre Bens e Serviços (CBS) destacada: R$ 28.000.
• Alíquota de Imposto sobre Bens e Serviços (IBS) do município de destino da operação: 5%.
• Alíquota de Imposto sobre Bens e Serviços (IBS) do estado de destino da operação: 18%.
Considere que a empresa Alfa é contribuinte regular da CBS e do IBS e que ambos os tributos estão sendo integralmente exigidos à época da ocorrência dos respectivos fatos geradores, não havendo qualquer regime especial, benefício fiscal ou diferimento aplicável à operação. Com base nas disposições legais aplicáveis ao IBS, assinale a alternativa que apresenta o valor que deverá ser destacado a título de IBS na nota fiscal emitida pelo contador da empresa Alfa.

 Conheça nossos planos