Questões de Concurso
Para consulplan
Foram encontradas 19.504 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946626
Contabilidade de Custos
Uma empresa produz e vende um tipo de caderno. O preço de venda unitário do caderno é de R$ 20,00, enquanto seus
custos variáveis são de R$ 10,00. Além disso, quando o caderno é vendido, a empresa paga aos vendedores uma
comissão de 20% sobre o preço de venda. Em 2021, os custos e as despesas fixos foram, respectivamente, de
R$ 60.000,00 e R$ 30.000,00. Assinale, a seguir, a alternativa que indica o ponto de equilíbrio contábil da empresa, em
reais, em 2021.
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946625
Contabilidade Pública
Determinada instituição do setor público contratou uma empresa para desenvolver um software para sua gestão orçamentária
e patrimonial. Após três meses de prestação de serviço, a empresa contratada desenvolveu o software. Diante desse contexto,
considerando o disposto na NBC TSP 08 e no Manual de Contabilidade Aplicada ao Setor Público/2019, assinale a alternativa
que demonstra a contabilização da transferência da conta “Softwares em Desenvolvimento” para “Softwares”, considerando
a conclusão desse desenvolvimento.
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946624
Contabilidade Pública
O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da
entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são
registrados em contas de compensação (natureza de informação de controle). Qual grupo de contas a seguir deverá ser
registrado, na conta de compensação, como atos potenciais passivos?
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946623
Contabilidade Pública
João, ministrando treinamento para recém-empossados no serviço público, busca despertar o interesse dos novos
servidores para assuntos contábeis do órgão onde trabalharão. Para tanto, propõe o seguinte desafio:
Considere:
• As variações patrimoniais aumentativas correspondem a aumentos na situação patrimonial líquida da entidade, não oriundos de contribuições dos proprietários.
• As variações patrimoniais diminutivas correspondem a diminuições na situação patrimonial líquida da entidade, não oriundas de distribuições aos proprietários.
• As variações patrimoniais aumentativas e as variações patrimoniais diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e afetam o resultado.
Identifique, a seguir, um exemplo de reconhecimento de uma Variação Patrimonial Aumentativa do setor público (VPA).
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946622
Contabilidade de Custos
Pedro é o responsável pelo gerenciamento de custos de uma empresa e está testando três sistemas de custeio: Custeio Baseado
em Atividades, Custeio Variável e por Absorção. Pedro observou que, caso venda todas as suas unidades produzidas, o sistema
de custeio que fornecerá o menor lucro será:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946621
Contabilidade de Custos
Diante da pandemia de Coronavírus, no ano de 2020, houve um crescimento do e-commerce (comércio eletrônico – pela
internet). Míriam pretende analisar a possibilidade de se tornar vendedora de um aplicativo para utilização doméstica e o
administrador de um site, que a convidou para fazer parte do negócio, lhe apresentou as seguintes propostas:
A) Primeira proposta: Míriam pagará uma taxa fixa de R$ 15.000,00.
B) Segunda proposta: Míriam pagará uma taxa fixa de R$ 10.000,00 mais 5% da receita obtida.
C) Terceira proposta: Míriam pagará somente 45% das receitas obtidas.
Informações adicionais:
a) O preço de venda do aplicativo a ser adotado por Miriam é de R$200,00.
b) O custo Unitário do Produto Vendido é de R$60,00.
c) A possibilidade de venda de 500 unidades é de 10%.
d) A possibilidade de venda de 100 unidades é de 90%.
Em dúvida sobre qual seria a melhor opção, Miriam recorre aos serviços de um profissional de contabilidade, que, ao efetuar os cálculos pela média ponderada dos resultados possíveis e considerar o Sistema de Custeio Variável, afirmou que para maximizar o resultado, a melhor opção será:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946620
Contabilidade de Custos
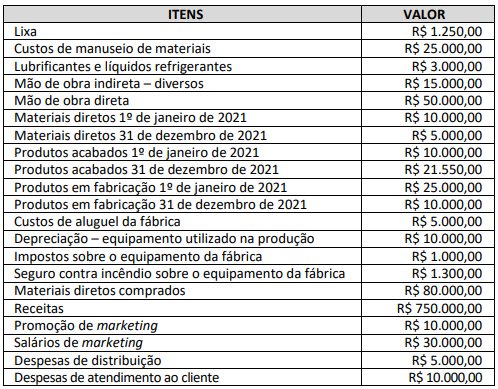
Em uma cooperativa fabrica-se pedaços de metal e de madeira para a indústria de construção civil que produz casas
populares. Nessa cooperativa trabalham pessoas de forma autônoma, que ganham por unidade produzida. Para a
apuração do resultado no ano de 2021 foram levantadas as seguintes informações:
Informações adicionais: a) O Custeio por Absorção ou “Custeio Integral” é método derivado da aplicação dos Princípios Fundamentais de Contabilidade.
b) Quando um bem está ligado diretamente à produção da empresa, ele é chamado de custo.
Considerando o sistema de custeio aceito pela legislação do Imposto de Renda e, exclusivamente, as informações disponibilizadas, qual o montante dos Custos Variáveis utilizados na produção e o Custo de Produtos Vendidos, respectivamente?
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946619
Contabilidade Geral
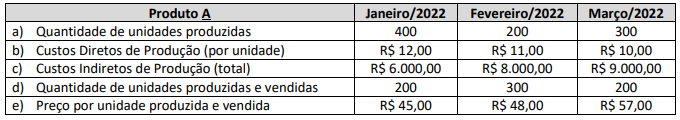
Uma fabricante apresentou as seguintes informações sobre a produção e a venda do Produto A:
Outras informações:
• Em janeiro de 2022, o estoque inicial de unidades em produção e/ou produzidas do Produto A foi igual a zero.
• A fabricante produz e comercializa somente o Produto A e trabalhou com sua capacidade normal de produção.
• A fabricante apropria seus custos pelo “Custeio por Absorção” na produção do Produto A.
• Todo o processo de produção iniciado em cada mês foi finalizado dentro do próprio mês.
• A fabricante utiliza o critério PEPS para valoração dos estoques do Produto A.
Considerando exclusivamente as informações disponibilizadas e a Norma Brasileira de Contabilidade NBC TG 16 (R2) – Estoques, assinale o valor total do Custo dos Produtos Vendidos, respectivamente, no encerramento dos meses de janeiro, fevereiro e março de 2022.
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946618
Contabilidade Geral
Em 31/12/X0, uma empresa apresentou prejuízo. Como havia perspectivas de lucros futuros, a empresa reconheceu
um crédito fiscal, contabilizando-o como imposto de renda diferido, de acordo com as diretrizes do NBC TG 32 (R4) –
Tributos sobre o Lucro. Assinale, a seguir, a opção que indica onde deve ser contabilizado o crédito fiscal no balanço
patrimonial da empresa, de acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis.
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946617
Contabilidade Geral
Em 01/01/X0, uma empresa adquiriu um ar-condicionado para utilizar em seu escritório por R$ 4.000,00 à vista. A
empresa pagou o frete de R$ 200,00 e a instalação de R$ 1.600,00. Na data, a empresa esperava utilizar o ar-condicionado durante oito anos e vendê-lo por R$ 1.000,00. Considerando as informações disponibilizadas, a despesa anual de
depreciação do ar-condicionado será de:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946616
Contabilidade Geral
Uma companhia aérea foi acionada na Justiça por um passageiro que teve sua bagagem extraviada. Os contadores da
companhia aérea julgaram que a perda da causa na Justiça era provável e conseguiam estimar o valor da obrigação de
modo confiável. Assinale, a seguir, o tratamento contábil da causa pela contabilidade da companhia aérea.
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946615
Contabilidade Geral
Uma sociedade empresária iniciou suas atividades em janeiro de 2021 e, ao final de dezembro de 2021, apresentou o
seguinte Balancete de Verificação:
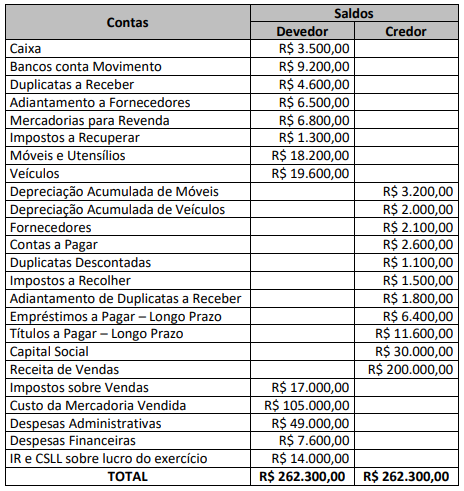
Considerando somente os dados apresentados e de acordo com a NBC TG 16 (R5) – Apresentação das Demonstrações Contábeis e a Lei nº 6.404/76 – Lei das Sociedades por Ações, após a apuração do resultado do exercício serão evidenciados no Balanço Patrimonial em 31/12/2021:
Considerando somente os dados apresentados e de acordo com a NBC TG 16 (R5) – Apresentação das Demonstrações Contábeis e a Lei nº 6.404/76 – Lei das Sociedades por Ações, após a apuração do resultado do exercício serão evidenciados no Balanço Patrimonial em 31/12/2021:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946614
Contabilidade Geral
Uma sociedade empresária registrou as seguintes transações no exercício social de 2021:
• Venda de Mercadorias por R$ 300.000,00, com incidência de tributos sobre o faturamento no valor de R$ 54.000,00.
• Cancelamento de parte da Venda de Mercadorias no valor de R$ 1.500,00.
• Custo das Mercadorias Vendidas no valor de R$ 150.000,00.
• Despesas comerciais incorridas no valor de R$ 15.000,00.
• Despesas administrativas incorridas no valor de R$ 38.000,00.
• Despesas financeiras incorridas no valor de R$ 6.500,00 e Receitas Financeiras realizadas no valor de R$ 16.000,00.
• Imposto de Renda e Contribuição Social incidentes sobre o lucro do exercício no valor de R$ 16.500,00.
Considerando somente as informações apresentadas e o disposto na NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, os valores do Resultado antes dos Tributos sobre o Lucro e do Resultado Líquido a serem evidenciados na Demonstração do Resultado em 31/12/2021 serão, respectivamente:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946613
Contabilidade Geral
Uma empresa comercial realizou as seguintes operações em março de 2022:
• Adquiriu mercadorias para revenda por R$ 36.400,00.
• Arcou com custos de transporte das mercadorias adquiridas no valor de R$ 580,00.
• Vendeu por R$ 50.960,00 parte das mercadorias adquiridas.
Outras informações: • As operações ocorreram dentro do mesmo Estado, sendo a alíquota interna do ICMS de 18%, sem variações nas operações de compra e venda das mercadorias.
• A apuração do imposto é feita pelo regime normal (ICMS Normal).
• Havia um saldo de ICMS a Recuperar no valor de R$ 1.300,00.
Considerando que essas foram as únicas operações ocorridas no período, após a apuração do ICMS referente a março de 2022, a empresa apresentará:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946612
Contabilidade Geral
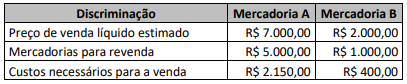
Uma sociedade empresária apresentou, ao final do exercício social de 2021, as seguintes informações sobre o estoque
de mercadorias para revenda:
Informações adicionais:
• Não existem estoques iniciais de nenhuma das mercadorias.
• Os estoques estão registrados pelo custo de aquisição.
• As mercadorias são avaliadas separadamente.
Considerando somente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, o valor de Perdas Estimadas para Redução ao Valor Recuperável e o valor de Estoques de Mercadorias para Revenda, assinale a composição do valor contábil líquido de cada tipo de mercadoria em 31/12/2021.
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946611
Contabilidade Geral
Uma sociedade empresária adquiriu uma máquina para uso, cuja data de início de operações foi em 01/07/2018, sobre
a qual apresentou as seguintes informações:
Valor da máquina R$ 154.000,00 Tributos recuperáveis R$ 18.480,00 Tributos não recuperáveis R$ 15.400,00 Gastos iniciais de transporte R$ 1.580,00 Gastos de instalação R$ 3.800,00 Valor residual R$ 7.815,00 Vida útil 5 anos Taxa de depreciação anual 20%
Outras informações:
• A sociedade empresária utiliza o método de depreciação linear.
• Não houveram indicativos de perda desde o início de suas operações até 31/12/2021.
Considerando somente as informações apresentadas e de acordo com a NBC TG 27 (R4) – Ativo Imobilizado, o valor contábil líquido da máquina, em 31/12/2021, corresponde a:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946610
Contabilidade Geral
Uma indústria comercializa o Produto A e dá garantias contratuais aos clientes no momento da venda desse seu produto. Como política de produção e comercialização já adotada há alguns anos, os clientes estarão cobertos pelo custo
da reparação ou até mesmo substituição, caso surjam defeitos no produto em até doze meses a contar da data da
venda (evento que cria obrigação). A indústria vem trabalhando para aprimorar todo o processo produtivo do Produto
A na busca de minimizar os acionamentos dessas garantias, mas, por meio de levantamento técnico com base em
experiências passadas, é provável que alguns clientes acionem as garantias. Apesar do otimismo com a qualidade do
seu produto, a indústria considera R$ 80.000,00 uma estimativa confiável a ser utilizada no próximo exercício social
para liquidar os custos de garantias para reparação ou substituição, caso sejam detectados defeitos em Produtos A
vendidos. Considerando-se exclusivamente as informações apresentadas e a NBC TG 25 (R2) – Provisões, Passivos
Contingentes e Ativos Contingentes, a indústria deverá reconhecer o valor de R$ 80.000,00 como:
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946609
Contabilidade Geral
As seguintes informações dizem respeito à Entidade A e se referem ao exercício social de 2021:
• A entidade adquiriu um imóvel a ser ocupado por ela para fins administrativos. Esse imóvel foi adquirido por R$ 40.000,00 com recursos do caixa.
• Os seus estoques de mercadorias para venda diminuíram R$ 32.000,00 em relação ao exercício social encerrado em 2020.
• A entidade reconheceu R$ 16.000,00 como despesa de depreciação do exercício.
• Em relação ao exercício social encerrado em 2020, as suas contas a pagar a fornecedores aumentaram R$ 8.000,00 e obrigações sociais e trabalhistas diminuíram R$ 4.000,00.
• Em relação ao exercício social encerrado em 2020, as contas a receber de clientes aumentaram R$ 20.000,00.
• O resultado líquido da entidade ao encerrar o exercício foi um prejuízo de R$ 30.000,00.
Com base exclusivamente nas informações apresentadas e na Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, assinale a alternativa correta. (Desconsidere qualquer incidência de tributos.)
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946608
Contabilidade Geral
As informações seguintes foram obtidas junto a uma sociedade empresária e constavam no contracheque do gerente
de loja (funcionário X) no encerramento do exercício do mês de março/2022.
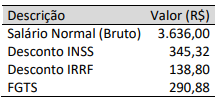
Outras informações:
• A sociedade empresária efetua o pagamento do salário do funcionário X até o 5º dia útil do mês subsequente ao encerramento de cada exercício mensal.
• O funcionário X tem registro na Carteira de Trabalho e Previdência Social (CTPS) junto à sociedade empresária.
• Os descontos de INSS (contribuição previdenciária do funcionário) e IRRF (imposto de renda retido na fonte) são valores que a sociedade empresária recolhe e efetua o pagamento, respectivamente, ao Instituto Nacional de Seguro Social e à Receita Federal.
• O FGTS é o Fundo de Garantia do Tempo de Serviço que a sociedade empresária deposita em conta bancária vinculada ao funcionário X.
Considerando somente as informações apresentadas, assinale a alternativa que evidencia os lançamentos contábeis que a sociedade empresária deverá realizar no encerramento do exercício do mês de março/2022, para registro das obrigações constantes no contracheque do funcionário X.
Ano: 2022
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2022 - CFC - Bacharel em Ciências Contábeis |
Q1946607
Contabilidade Geral
Passando por necessidades de caixa, uma sociedade empresária realizou as seguintes operações junto ao Banco A no dia
01/04/2022:
Captação de empréstimo:
Valor do principal: R$ 100.000,00.
Data de vencimento do empréstimo: 01/04/2023 (pagamento do principal acrescido de juros/encargos financeiros).
Juros/encargos financeiros devidos: R$ 26.824,18.
Desconto de duplicata antes de seu vencimento:
Valor da duplicata no vencimento: R$ 30.000,00.
Data de vencimento da duplicata: 01/10/2022.
Juros/Encargos financeiros devidos em virtude da taxa de desconto simples comercial cobrada pelo banco: R$ 3.600,00.
Outras informações:
• O valor do empréstimo e o valor líquido da operação de desconto de duplicata foram creditados ainda no dia 01/04/2022, na conta corrente da sociedade empresária no Banco A.
• O exercício social da sociedade empresária ocorre de 01/01 a 31/12 a cada ano.
• A sociedade empresária adota o ano comercial de 360 dias em todas as suas transações financeiras.
Considerando exclusivamente as informações apresentadas, assinale a alternativa com os lançamentos contábeis que a sociedade empresária deverá realizar para refletirem, em 01/04/2022, o reconhecimento inicial das transações de captação do empréstimo e de desconto de duplicata. (Desconsidere qualquer incidência de impostos.)

 Conheça nossos planos