Questões de Concurso
Sobre partilha e tipologia (repartição de competência) em direito tributário
Foram encontradas 879 questões


Ano: 2026
Banca:
IGEDUC
Órgão:
Prefeitura de Porto Calvo - AL
Prova:
IGEDUC - 2026 - Prefeitura de Porto Calvo - AL - Fiscal de Tributos |
Q4434533
Direito Tributário
A competência tributária do Município decorre da
Constituição e seu exercício é disciplinado por normas
gerais tributárias e por regras de responsabilidade na
gestão fiscal. A respeito dessa competência, registre V
para as afirmativas verdadeiras e F para as falsas:
(__) Não instituído o Imposto Predial e Territorial Urbano pelo Município, o Estado não passa a deter competência para exigi-lo dos proprietários dos imóveis ali situados. (__) O Município institui, por lei, contribuição cobrada dos servidores ativos, aposentados e pensionistas para o custeio do seu regime próprio de previdência social. (__) A vedação de transferências voluntárias ao ente que não institui e arrecada os tributos de sua competência alcança a omissão quanto às taxas e à contribuição de melhoria. (__) O Município institui, por lei própria, o imposto sobre a transmissão causa mortis dos imóveis situados em seu território, reservada ao Estado a dos bens móveis.
Após análise, assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:
(__) Não instituído o Imposto Predial e Territorial Urbano pelo Município, o Estado não passa a deter competência para exigi-lo dos proprietários dos imóveis ali situados. (__) O Município institui, por lei, contribuição cobrada dos servidores ativos, aposentados e pensionistas para o custeio do seu regime próprio de previdência social. (__) A vedação de transferências voluntárias ao ente que não institui e arrecada os tributos de sua competência alcança a omissão quanto às taxas e à contribuição de melhoria. (__) O Município institui, por lei própria, o imposto sobre a transmissão causa mortis dos imóveis situados em seu território, reservada ao Estado a dos bens móveis.
Após análise, assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:
Ano: 2026
Banca:
VUNESP
Órgão:
Prefeitura de Guararema - SP
Prova:
VUNESP - 2026 - Prefeitura de Guararema - SP - Fiscal Tributário |
Q4429237
Direito Tributário
Segundo a Constituição Federal, o imposto sobre
bens e serviços de competência compartilhada entre
Estados, Distrito Federal e municípios será informado
segundo princípio da neutralidade e atenderá, dentre
outras exigências constitucionais, ao seguinte:
Q4413485
Direito Tributário
Com a instituição do IBS, a Constituição Federal estabeleceu uma estrutura de gestão
compartilhada destinada a coordenar a atuação dos entes titulares da competência tributária. Nesse
contexto, determinado Município questionou os critérios de representação dos entes federativos na
instância máxima de deliberação do Comitê Gestor do IBS. Considerando a disciplina constitucional
acerca da composição desse órgão, assinale a alternativa correta.
Ano: 2026
Banca:
ICAP
Órgão:
Prefeitura de Feira Nova do Maranhão - MA
Prova:
ICAP - 2026 - Prefeitura de Feira Nova do Maranhão - MA - Procurador |
Q4409781
Direito Tributário
O Município Alfa editou lei instituindo
contribuição incidente sobre a propriedade
de veículos automotores, justificando tratar-se de competência tributária residual
municipal voltada ao financiamento de
políticas urbanas.
Além disso, a mesma lei promoveu alteração na base de cálculo do IPTU, incluindo critérios de valorização decorrentes de obras públicas recentes. Diante disso, analise as assertivas:
I. O Município possui competência para instituir impostos não previstos expressamente na Constituição, desde que haja interesse local.
II. O IPTU pode ter sua base de cálculo alterada por lei municipal, observados os parâmetros constitucionais.
III. A competência tributária municipal é taxativa e não admite ampliação por legislação local.
IV. Compete aos Municípios instituir impostos sobre propriedade predial e territorial urbana, transmissão inter vivos e serviços.
Assinale a alternativa correta:
Além disso, a mesma lei promoveu alteração na base de cálculo do IPTU, incluindo critérios de valorização decorrentes de obras públicas recentes. Diante disso, analise as assertivas:
I. O Município possui competência para instituir impostos não previstos expressamente na Constituição, desde que haja interesse local.
II. O IPTU pode ter sua base de cálculo alterada por lei municipal, observados os parâmetros constitucionais.
III. A competência tributária municipal é taxativa e não admite ampliação por legislação local.
IV. Compete aos Municípios instituir impostos sobre propriedade predial e territorial urbana, transmissão inter vivos e serviços.
Assinale a alternativa correta:
Ano: 2026
Banca:
CPCON
Órgão:
Prefeitura de Guarabira - PB
Prova:
CPCON - 2026 - Prefeitura de Guarabira - PB - Auditor Fiscal de Tributos Municipais |
Q4404886
Direito Tributário
Texto associado
Considere a tabela 01 abaixo para responder à questão.
Tabela 01
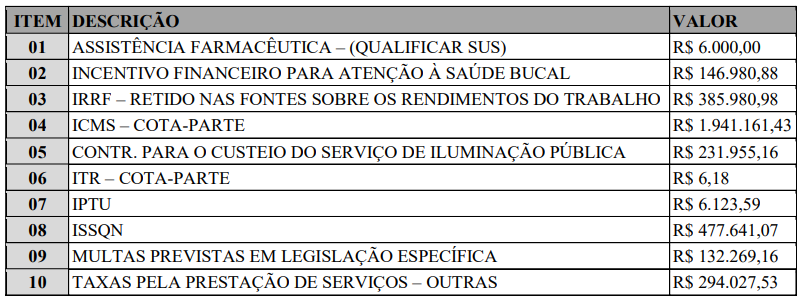
Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].
A competência tributária, ao contrário da capacidade tributária ativa, é indelegável. Considerando a tabela 01, assinale a alternativa CORRETA que informa tributo que, conforme a Constituição Federal do Brasil, pode ser fiscalizado e cobrado por ente diverso do competente para instituí-lo.
Q4387931
Direito Tributário
Ao elaborar proposta legislativa destinada a instituir tributos de competência municipal, a assessoria
jurídica deverá observar a repartição constitucional de competências tributárias. Assinale a alternativa que
contém exclusivamente impostos cuja instituição compete aos Municípios.
Ano: 2026
Banca:
AMEOSC
Órgão:
Prefeitura de Princesa - SC
Prova:
AMEOSC - 2026 - Prefeitura de Princesa - SC - Agente Fiscal de Tributos |
Q4387297
Direito Tributário
A organização federativa distribui atribuições entre a
União, os Estados, o Distrito Federal e os Municípios, e
esse desenho delimita o campo de atuação dos agentes
fiscais municipais. Analise as asserções a seguir e a
relação proposta entre elas.
I.Os Municípios detêm competência para instituir imposto sobre a propriedade predial e territorial urbana.
PORQUE
II.A conservação do patrimônio público é competência administrativa comum da União, dos Estados, do Distrito Federal e dos Municípios.
A respeito dessas asserções, assinale a alternativa correta:
I.Os Municípios detêm competência para instituir imposto sobre a propriedade predial e territorial urbana.
PORQUE
II.A conservação do patrimônio público é competência administrativa comum da União, dos Estados, do Distrito Federal e dos Municípios.
A respeito dessas asserções, assinale a alternativa correta:
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEPLAG-AL
Prova:
CESPE / CEBRASPE - 2026 - SEPLAG-AL - Analista Previdenciário - Área: Jurídica |
Q4370341
Direito Tributário
Em relação ao Sistema Tributário Nacional, julgue o item a seguir, observando, no que couber, a jurisprudência dos tribunais superiores.
A utilização de medida provisória é incompatível com o exercício, pela União, da competência tributária residual para instituição de imposto não previsto na Constituição Federal de 1988.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Assistente Jurídico |
Q4362511
Direito Tributário
Assinale a alternativa correta a respeito das competências tributárias definidas na Constituição Federal
de 1988.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Assistente Jurídico |
Q4362505
Direito Tributário
Assinale a alternativa correta sobre o imposto
seletivo, de competência da União, instituído pela
Emenda Constitucional nº 132/2023.
Ano: 2026
Banca:
FCPC
Órgão:
Prefeitura de Aracati - CE
Prova:
FCPC - 2026 - Prefeitura de Aracati - CE - Professor da Educação Infantil e Anos Iniciais - Pedagogo |
Q4351221
Direito Tributário
Compete aos Municípios instituir impostos sobre:
Ano: 2026
Banca:
CPCON
Órgão:
Prefeitura de Mãe D`Água - PB
Prova:
CPCON - 2026 - Prefeitura de Mãe D`Água - PB - Fiscal de Tributos |
Q4308993
Direito Tributário
O empréstimo compulsório visa a atender despesas extraordinárias, decorrentes de calamidade pública, de guerra externa ou sua
iminência, ou, ainda, a atender a necessidade de investimento público de caráter urgente e de relevante interesse nacional.
Considerando a previsão constitucional, assinale a alternativa que contempla a competência e a forma legal para a instituição de
referido tributo:
Ano: 2026
Banca:
CPCON
Órgão:
Prefeitura de Mãe D`Água - PB
Prova:
CPCON - 2026 - Prefeitura de Mãe D`Água - PB - Fiscal de Tributos |
Q4308982
Direito Tributário
Os Estados, o Distrito Federal e os Municípios exercerão de forma integrada, exclusivamente por meio do Comitê Gestor do Imposto
sobre Bens e Serviços, nos termos e limites estabelecidos na Constituição Federal de 1988, e em lei complementar, as competências
administrativas. A participação dos entes federativos, na instância máxima de deliberação do Comitê Gestor do Imposto sobre Bens e
Serviços, observará a composição prevista na CF/88.
Nesse sentido, é CORRETO afirmar que a quantidade de representantes dos Municípios e do Distrito Federal naquele comitê corresponde a:
Nesse sentido, é CORRETO afirmar que a quantidade de representantes dos Municípios e do Distrito Federal naquele comitê corresponde a:
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Buriti Alegre - GO
Prova:
IV - UFG - 2026 - Prefeitura de Buriti Alegre - GO - Fiscal de Tributos |
Q4303774
Direito Tributário
A competência para instituição do Imposto sobre Bens e
Serviços (IBS) é
Ano: 2026
Banca:
Ápice Consultoria
Órgão:
Prefeitura de Assunção - PB
Prova:
Ápice Consultoria - 2026 - Prefeitura de Assunção - PB - Fiscal de Tributos |
Q4288247
Direito Tributário
A Constituição Federal atribui à União, aos
Estados, ao Distrito Federal e aos Municípios
competências tributárias privativas, vedando que
um ente político invada a competência do outro,
exceto, em relação:
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Minaçu - GO
Prova:
IV - UFG - 2026 - Prefeitura de Minaçu - GO - Fiscal de Tributos |
Q4284765
Direito Tributário
A Contribuição Social sobre Bens e Serviços (CBS) e o
Imposto sobre Bens e Serviços (IBS) são, respectivamente,
tributos de competência
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Fiscal de Tributos |
Q4279523
Direito Tributário
A Emenda Constitucional nº 132/2023 e a Lei Complementar
nº 214/2025 instituíram o Imposto sobre Bens e Serviços (IBS)
e a Contribuição sobre Bens e Serviços (CBS). Assinale a
alternativa correta sobre a competência e a estrutura desses
tributos.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Contador Legislativo |
Q4278491
Direito Tributário
Nos termos do artigo 146-A da Constituição Federal, a Lei complementar poderá estabelecer critérios especiais de tributação, com o objetivo de prevenir desequilíbrios da concorrência, sem prejuízo da competência da __________________, por lei, estabelecer(em) normas de igual objetivo.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2026
Banca:
IGEDUC
Órgão:
Prefeitura de Altos - PI
Prova:
IGEDUC - 2026 - Prefeitura de Altos - PI - Auditor Fiscal |
Q4275458
Direito Tributário
As contribuições especiais custeiam atuações estatais
determinadas, como a intervenção no domínio
econômico e o interesse de categorias, segundo
repartição própria de competência. Sobre essa
competência, assinale a alternativa CORRETA.
Ano: 2026
Banca:
FURB
Órgão:
Câmara de Joinville
Prova:
FURB - 2026 - Câmara de Joinville - Controlador Interno |
Q4275065
Direito Tributário
O poder de tributar encontra limitações expressas no
modelo federativo da Constituição Federal de 1988, o
qual reparte as competências tributárias entre os entes
políticos. Diante das balizas constitucionais e legais que
regem o exercício dessas competências e suas
respectivas limitações constantes dos Princípios
Constitucionais tributários, assinale a alternativa correta:

 Conheça nossos planos