Questões de Concurso Sobre limitações constitucionais ao poder de tributar - imunidades em direito tributário

Foram encontradas 1.265 questões

Q4414368 Direito Tributário
A Constituição Federal de 1988 estabelece limitações ao exercício da competência tributária pelos entes federativos, com o objetivo de preservar o equilíbrio do pacto federativo. Nesse contexto, a vedação à instituição de impostos sobre o patrimônio, a renda ou os serviços da União, dos Estados, do Distrito Federal e dos Municípios, reciprocamente, caracteriza hipótese de:
Alternativas
Ano: 2026 Banca: FUNDATEC Órgão: TJ-PR Prova: FUNDATEC - 2026 - TJ-PR - Contador |
Q4413486 Direito Tributário
Para responder à questão, considere as disposições da Lei Complementar nº 214/2025, que institui o IBS, a Contribuição Social sobre Bens e Serviços (CBS) e o Imposto Seletivo, cria o Comitê Gestor do IBS e altera a legislação tributária.
A Fundação Alfa, instituída e mantida por determinado Estado, atua exclusivamente em atividades relacionadas às suas finalidades institucionais. No exercício dessas atividades, realiza fornecimentos de bens e serviços a terceiros e, simultaneamente, adquire equipamentos e contrata serviços necessários ao seu funcionamento. A direção da entidade sustentou que, por integrar a Administração Pública indireta, todas essas operações estariam abrangidas pela imunidade relativa ao IBS e à CBS. Considerando o tratamento legal conferido às imunidades, assinale a alternativa correta.
Alternativas
Q4408710 Direito Tributário
No que se refere às limitações ao poder de tributar, assinale a opção correta, observado o entendimento do STF. 
Alternativas
Q4408498 Direito Tributário
Acerca do regime das imunidades tributárias e das condições impostas para o reconhecimento desse direito às instituições de assistência social e de educação, assinale a alternativa correta:
Alternativas
Q4404885 Direito Tributário

Considere a tabela 01 abaixo para responder à questão.


Tabela 01
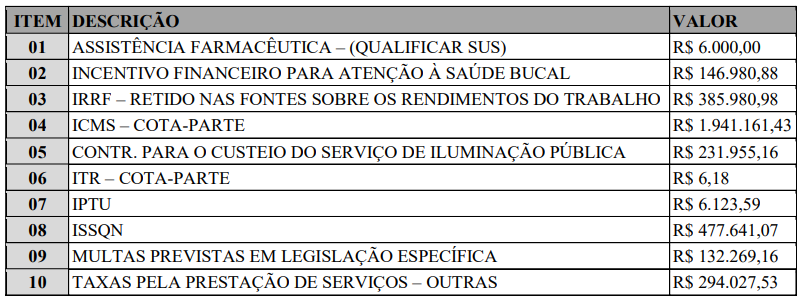
Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].

Considerando as limitações do poder de tributar estabelecidas pela Constituição Federal e a Tabela 01, analise os itens a seguir.
I- Os municípios não podem exigir o ISSQN antes de decorridos noventa dias da data em que haja sido publicada a lei que o instituiu ou aumentou.
II- A fixação da base de cálculo do IPTU deve obedecer ao princípio da noventena (ou anterioridade nonagesimal).
III- O ITR não ser instituído sobre o patrimônio de um município.
IV- Incide ICMS sobre a venda de livros.
É CORRETO o que se afirma apenas em:
Alternativas
Q4393812 Direito Tributário

Determinado imóvel urbano de propriedade da União foi cedido a uma empresa privada para a exploração de atividade econômica com fins lucrativos. O município em que se localiza o imóvel lançou o Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU), apontando a empresa cessionária como devedora do tributo. Inconformada, a empresa ajuizou ação no Poder Judiciário requerendo a declaração de inexistência de relação jurídico-tributária e o reconhecimento da imunidade do imóvel por ela ocupado, sustentando que a titularidade do bem pertence a ente federativo.


Considerando a jurisprudência consolidada do Supremo Tribunal Federal (STF) sobre o tema, assinale a alternativa correta.

Alternativas
Q4383672 Direito Tributário
Situação hipotética: uma pessoa integralizou capital social de empresa mediante transferência de imóvel, e a atividade preponderante da adquirente consiste na compra e venda de imóveis. Assertiva: a imunidade constitucional do ITBI aplica-se necessariamente, porque toda transmissão destinada à integralização de capital está protegida, sem ressalva relativa à atividade preponderante.
Alternativas
Q4383657 Direito Tributário
A imunidade recíproca impede os municípios de instituírem impostos, taxas e contribuições de melhoria sobre o patrimônio, a renda e os serviços dos demais entes federativos, ainda que tais exações tenham fatos geradores desvinculados da condição de proprietário.
Alternativas
Q4381759 Direito Tributário
No exercício de suas atribuições, o inspetor tributário deve distinguir institutos que, embora possam repercutir sobre a exigência de tributos ou penalidades, possuem fundamentos e efeitos jurídicos distintos. Considerando isso, relacione a Coluna 1 à Coluna 2, associando os institutos às suas respectivas definições.
Coluna 1
1. Imunidade tributária.
2. Isenção.
3. Anistia.
4. Remissão.
Coluna 2
( ) Perdão legal do crédito tributário, cuja concessão deve observar as hipóteses e condições previstas em lei.
( ) Limitação constitucional ao poder de tributar que impede a instituição de tributo nas situações abrangidas pela norma constitucional.
( ) Exclusão do crédito tributário relativa a penalidades pecuniárias decorrentes de infrações cometidas anteriormente à lei que a concede, observados os limites legais.
( ) Hipótese de exclusão do crédito tributário decorrente de lei que dispensa o pagamento do tributo nas condições por ela estabelecidas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é: 
Alternativas
Q4380305 Direito Tributário

O Estado de São Paulo editou lei prevendo a incidência de diversos impostos sobre determinadas situações jurídicas. Em procedimento de fiscalização, verificou-se as seguintes situações: (i) um partido político é proprietário de imóvel alugado a terceiros, sendo a integralidade da renda dos aluguéis destinada à manutenção de suas atividades; (ii) um templo de qualquer culto mantém estacionamento em imóvel de sua propriedade, explorado mediante cobrança, destinando integralmente a receita obtida às suas finalidades essenciais; (iii) uma sociedade empresária exportou mercadorias industrializadas para o exterior; (iv) uma pessoa jurídica cuja atividade preponderante consiste na compra e venda de imóveis recebeu bem imóvel em virtude da incorporação de outra pessoa jurídica; e (v) determinada editora comercializa livros impressos juntamente com fascículos colecionáveis vendidos em separado.


A partir das situações hipotéticas descritas, é correto afirmar:

Alternativas
Q4378086 Direito Tributário
De acordo com a Lei Orgânica Municipal, é vedado ao Município instituir impostos sobre:
Alternativas
Q4374080 Direito Tributário
O Município Alfa firmou promessa de compra e venda de um imóvel de sua propriedade com a sociedade empresária Beta Ltda., que passou a ocupá-lo e a exercer nele atividade econômica lucrativa, embora o registro de transferência ainda não tivesse sido efetivado.

Diante desse quadro, e à luz do regime constitucional da imunidade tributária recíproca, é correto afirmar:
Alternativas
Q4370343 Direito Tributário

Em relação ao Sistema Tributário Nacional, julgue o item a seguir, observando, no que couber, a jurisprudência dos tribunais superiores.


A entidade autárquica equipara-se constitucionalmente à administração pública direta para fins de imunidade tributária recíproca. 

Alternativas
Q4362506 Direito Tributário
Assinale a alternativa correta sobre as imunidades tributárias, conforme disposto na Constituição Federal de 1988 e consolidado pela jurisprudência do Supremo Tribunal Federal.
Alternativas
Q4354856 Direito Tributário
A respeito da imunidade tributária recíproca e de sua incidência no âmbito municipal, examine as proposições a seguir: I. A imunidade alcança patrimônio, renda e serviços das autarquias e fundações instituídas e mantidas pelo Poder Público, quando vinculados às suas finalidades essenciais ou delas decorrentes, nos limites constitucionais. II. A vedação do art. 150, VI, “a”, da Constituição refere-se a impostos e não representa, por si só, imunidade geral quanto a taxas. III. A competência municipal para instituir IPTU prevalece sobre a imunidade recíproca sempre que o imóvel estiver situado na zona urbana do Município. IV. A imunidade recíproca constitui limitação constitucional ao poder de tributar relacionada à preservação do pacto federativo. Assinale a combinação correta.
Alternativas
Q4343195 Direito Tributário
Uma entidade beneficente de assistência social obteve decisão judicial transitada em julgado, reconhecendo sua imunidade tributária em ação declaratória ajuizada em relação a determinados créditos tributários. Anos depois, foi ajuizada execução fiscal para a cobrança de outros créditos, oportunidade em que a entidade sustentou que a decisão anteriormente proferida impediria, por si só, a constituição e a exigibilidade da nova dívida tributária. Nesse contexto, assinale a afirmativa correta.
Alternativas
Q4342085 Direito Tributário
Uma entidade religiosa possui imóvel utilizado em suas atividades essenciais e questiona a cobrança de imposto municipal. Em consulta, também se discute se a imunidade constitucional alcançaria automaticamente taxas. Sobre o assunto, considere as assertivas a seguir.

I. A Constituição veda a instituição de impostos sobre templos de qualquer culto, observados os termos constitucionais.
II. A imunidade tributária dos templos é uma hipótese de imunidade relativa a impostos.
III. A imunidade recíproca entre os entes federativos estende-se automaticamente às taxas e às contribuições de melhoria.

Está CORRETO o que se afirma em:

Alternativas
Q4323960 Direito Tributário
Assinale a alternativa correta sobre a competência tributária para fins de instituição de impostos, conforme dispõe a Constituição Federal de 1988 e a jurisprudência consolidada dos Tribunais.
Alternativas
Q4320531 Direito Tributário
Uma entidade sem fins lucrativos requereu o reconhecimento de imunidade tributária perante o ente público competente, demonstrando que, desde determinado momento, já preenchia todos os requisitos constitucionais e legais exigidos para a fruição do benefício fiscal. Após análise administrativa, a autoridade competente reconheceu a existência da imunidade, deixando de exigir o tributo referente ao período posterior ao preenchimento dos requisitos. Conforme entendimento jurisprudencial, é correto afirmar que a decisão que reconhece a imunidade tributária possui natureza jurídica:
Alternativas
Q4319932 Direito Tributário
Apesar da isenção, não incidência, imunidade e anistia gerarem resultados práticos de não pagamento de tributos ou sanções por ilícitos tributários, esses institutos têm características próprias que os diferenciam. Houve recente mudança normativa através da qual templos de qualquer culto, ainda que sejam apenas locatários do bem imóvel, não deverão pagar Imposto Predial e Territorial Urbano (IPTU). Nesse contexto, é correto afirmar que essa desoneração é uma: 
Alternativas
Respostas
1: A
2: A
3: A
4: C
5: B
6: D
7: E
8: E
9: A
10: C
11: D
12: C
13: C
14: D
15: E
16: D
17: A
18: C
19: D
20: C