Questões de Concurso
Sobre contribuição de melhoria em direito tributário
Foram encontradas 597 questões


O Município remunera atividades de fiscalização e serviços públicos por meio de taxas e custeia certas obras por meio de contribuição de melhoria, espécies tributárias com pressupostos e requisitos legais próprios. A respeito dessas espécies tributárias, analise as afirmativas a seguir:
I. É regular o poder de polícia exercido pelo órgão competente nos limites da lei aplicável, com observância do processo legal e, se discricionária a atividade, sem abuso ou desvio de poder.
II. Considera-se utilizado potencialmente pelo contribuinte o serviço público de utilização facultativa que lhe seja posto à disposição mediante atividade administrativa em efetivo funcionamento.
III. A lei relativa à contribuição de melhoria deve prever a publicação prévia do memorial descritivo do projeto, do orçamento do custo da obra e da delimitação da zona beneficiada.
Está CORRETO o que se afirma em:
Coluna I 1. Imposto sobre a propriedade predial e territorial urbana. 2. Imposto sobre serviços de qualquer natureza. 3. Taxa pelo exercício do poder de polícia. 4. Contribuição de melhoria.
Coluna II (__) Tem como limite total a despesa realizada pelo ente e como limite individual o acréscimo de valor resultante para cada bem beneficiado.
(__) Desconsidera, na base, o valor dos bens móveis mantidos no local para sua utilização, exploração, aformoseamento ou comodidade.
(__) Não pode ser calculada em função do capital das empresas, nem ter base de cálculo idêntica à que corresponda a tributo não vinculado.
(__) Na atividade que se estende por mais de um território, tem a base repartida pela extensão de rodovias, dutos e cabos ou pelo número de postes.
Assinale a alternativa que apresenta a associação CORRETA, de cima para baixo:
Em parecer sobre receitas públicas relacionadas aos serviços de saneamento e a obras municipais, foram formuladas as seguintes proposições:
I. A taxa é espécie tributária e, quando fundada em serviço público, pode ter por fato gerador sua utilização efetiva ou, nas hipóteses legais, potencial, desde que o serviço seja específico e divisível.
II. A tarifa cobrada pela prestação de água ou esgoto não se transforma em tributo pelo simples fato de o prestador ser uma autarquia municipal.
III. O débito decorrente do efetivo uso de água ou esgoto inadimplido, quando inscrito em dívida ativa de crédito, fica sujeita à pretensão de cobrança pelo prazo quinquenal, conforme previsto no Código Tributário Nacional.
IV. A contribuição de melhoria decorrente de obra pública está sujeita aos limites legalmente previstos, incluindo o custo total da obra e, individualmente, o acréscimo de valor que dela resultar para cada imóvel beneficiado.
Assinale a alternativa que indica somente as proposições corretas.
I.Tributo é prestação pecuniária compulsória que não constitua sanção de ato ilícito, instituída em lei.
II.A taxa não pode ter base de cálculo ou fato gerador idênticos aos que correspondam a imposto.
III.A contribuição de melhoria tem por fato gerador a utilização de serviço público específico e divisível.
Está correto o que se afirma em:
Após fortes chuvas, o Município de Santos executou obra pública de canalização de córrego e pavimentação em determinado bairro. Em razão da valorização imobiliária decorrente da intervenção, instituiu cobrança dos proprietários dos imóveis beneficiados, observando memorial descritivo da obra, orçamento do custo total, delimitação da zona beneficiada e apuração da valorização individual de cada imóvel. Paralelamente, o município editou lei criando uma exação destinada à manutenção permanente da nova infraestrutura urbana, cujo fato gerador consistia na disponibilidade contínua do serviço de conservação das vias públicas, independentemente de utilização específica por qualquer contribuinte. Inconformados, alguns contribuintes ajuizaram ações sustentando que ambas as cobranças possuíam a mesma natureza jurídica.
Considerando exclusivamente as disposições do Código Tributário Nacional (CTN), assinale a alternativa correta.
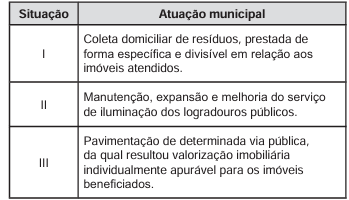
Considerando as espécies tributárias previstas na Constituição Federal e no Código Tributário Nacional, os instrumentos adequados para financiar as atuações I, II e III são, respectivamente,
Considerando as características jurídicas desse tributo, assinale a alternativa CORRETA.
Sobre a classificação, teorias e características das espécies tributárias vigentes no Brasil, analise as afirmativas a seguir:
I. O Artigo 5º do Código Tributário Nacional (CTN) adota textualmente a Teoria Tripartida (ou tripartite), ao prever expressamente que os tributos são divididos em três espécies: impostos, taxas e contribuições de melhoria.
II. O Supremo Tribunal Federal (STF) consolidou o entendimento de que a Constituição Federal de 1988 adotou a Teoria Quinquipartida (ou pentapartida), segundo a qual o Sistema Tributário Nacional é composto por cinco espécies autônomas: impostos, taxas, contribuições de melhoria, empréstimos compulsórios e as contribuições especiais (sociais, de intervenção no domínio econômico e de interesse das categorias profissionais ou econômicas).
III. Em conformidade com o Código Tributário Nacional, a destinação legal do produto da arrecadação de uma exação pecuniária constitui o único e absoluto critério técnico utilizado para definir a natureza jurídica do tributo, sobrepondose à hipótese de incidência do seu fato gerador.
IV. A contribuição de melhoria é um tributo de natureza vinculada que exige, como pressuposto de validade de sua instituição, a realização de obra pública da qual decorra efetiva valorização imobiliária para o patrimônio do contribuinte, sendo o acréscimo de valor obtido o limite individual da cobrança.
Estão CORRETAS:
A contribuição de melhoria pode ser cobrada dos proprietários de imóveis valorizados por obras públicas municipais, tendo como limite total de despesa realizada e como limite individual o dobro do acréscimo do valor que da obra resultar para cada imóvel beneficiado.
Acerca do texto, pode-se afirmar que ele está:
"O direito positivo parece classificar o tributo em três espécies: 1) Impostos; 2) Taxas; e 3) Contribuição de melhoria.
Não obstante, os doutrinadores do Direito tributário têm apresentado divergências nesta matéria.
Rúbens Gomes de Souza, Pontes de Miranda e Alfredo Augusto Becker entendem que existem apenas duas espécies, ou seja, impostos e taxas.
Por outro lado, o Prof. Geraldo Ataliba, também adotando a posição bipartida, classifica os tributos em vinculados (taxas e contribuição de melhoria) e não vinculados (impostos). No caso dos tributos vinculados, subdivide em vinculados diretamente (taxas) e vinculados indiretamente (contribuição de melhoria).
A maioria dos doutrinadores do Direito tributário adotam a classificação tripartida, dentre os quais nós incluímos (impostos, taxas e contribuições de melhoria) (art. 145, I, II e III, da CF (LGL\1988\3), e art. 5.º do CTN (LGL\1966\26)).
Luciano da Silva Amaro classifica adotando uma tese em que identifica quatro espécies, ou seja, impostos, taxas (de serviço, de polícia, de utilização de via pública e de melhoria), contribuições (sociais, econômicas e corporativas) e empréstimos compulsórios.
Ives Gandra da Silva Martins, identifica a existência de cinco espécies, ou seja, impostos, taxas, contribuição de melhoria, contribuições sociais e empréstimos compulsórios. [...]"
(ICHIHARA, Yoshiaki. Taxas no Sistema Tributário Brasileiro. Doutrinas Essenciais de Direito Tributário, vol. 6. Fev./2011. Revista dos Tribunais: 2011. p. 133 − 146.)
Sobre as espécies tributárias, assinale a alternativa correta:
I - Cobrança em decorrência da atividade de fiscalização dos estabelecimentos comerciais do Município.
II - Cobrança em decorrência da disponibilização aos proprietários de imóvel no Município, do serviço de coleta de lixo.
III - Cobrança em decorrência da valorização imobiliária ocorrida em razão de uma obra pública executada com recursos do Município.
Com base nos dados acima, assinale a alternativa que apresenta, respectivamente, o tipo de tributo que deve ser adotado para cada situação apresentada:

 Conheça nossos planos