Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 513.731 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320509
Direito Constitucional
Acerca dos direitos fundamentais, à luz da Constituição da República Federativa do Brasil de 1988 e da jurisprudência do
Supremo Tribunal Federal (STF), assinale a afirmativa correta.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320508
Direito Constitucional
Durante um debate institucional promovido pelo CRA-PR acerca da legitimidade da ordem constitucional, discutiu-se a clássica teoria do poder constituinte formulada por Sieyès. À luz dessa construção doutrinária, assinale a afirmativa correta.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320507
Direito Constitucional
Considerando que, durante um seminário realizado em uma Faculdade de Direito, foram discutidas as diferentes classificações dos elementos constitucionais presentes na Constituição Federal de 1988, é correto afirmar que os elementos:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320506
Direito Constitucional
Acerca dos princípios da ordem econômica e da disciplina constitucional de atividades estratégicas, à luz da Constituição da
República Federativa do Brasil de 1988, assinale a afirmativa correta.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320505
Direito Tributário
Em razão de severa crise fiscal, determinado Estado-membro editou lei instituindo contribuição incidente sobre movimentações financeiras realizadas por pessoas físicas e jurídicas domiciliadas em seu território, sustentando que a competência
residual tributária decorre da autonomia federativa e da necessidade de financiamento de políticas públicas essenciais.
Diante do caso hipotético narrado, à luz do Sistema Tributário Nacional, assinale a afirmativa correta.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320504
Legislação dos TRFs, STJ, STF e CNJ
Considere, hipoteticamente, que determinado empregado terceirizado que prestava serviços ao CRA-PR ajuizou ação pleiteando verbas trabalhistas decorrentes de vínculo empregatício. Inicialmente, a demanda foi distribuída a um Juiz de Direito
estadual, que entendeu não possuir competência material para julgamento da causa e declinou para a Justiça do Trabalho. O
Juiz do Trabalho, por sua vez, entendeu que a controvérsia envolvia análise de vínculo jurídico com ente de direito público e
se declarou incompetente. Diante da controvérsia, instaurou-se conflito negativo de competência. Nesse contexto, é correto
afirmar que o conflito de competência entre Juiz do Trabalho e Juiz de Direito deve ser processado e julgado pelo:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320503
Direito Constitucional
A respeito da disciplina constitucional do Distrito Federal e dos Territórios, à luz da Constituição da República Federativa do
Brasil de 1988, assinale a afirmativa correta.
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Araucária - PR
Prova:
FAFIPA - 2026 - Prefeitura de Araucária - PR - Professor de Educação Infantil - Edital nº 12 |
Q4320428
Direito da Criança e do Adolescente - Estatuto da Criança e do Adolescente (ECA) - Lei nº 8.069 de 1990
Em uma escola pública, a equipe gestora recebe denúncia de negligência familiar
envolvendo um estudante. Diante dessa situação, discute-se quais providências devem ser
adotadas conforme a legislação vigente de proteção à infância e adolescência. Considerando
a Lei nº 8.069/1990, que estabelece o Estatuto da Criança e Adolescente (ECA), assinale a
alternativa CORRETA.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320356
Direito Tributário
Durante auditoria eletrônica de uma empresa
prestadora de serviços, foram obtidos os seguintes
dados relativos a determinado período:
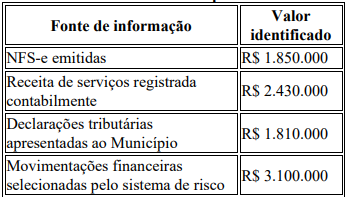
A fiscalização constatou ainda que parte das movimentações financeiras correspondia a transferências entre contas da própria empresa e que determinada parcela da receita contábil estava relacionada a fatos cuja natureza jurídica ainda precisava ser examinada. Um Auditor propôs lançar ISSQN diretamente sobre R$ 3.100.000, por corresponder ao maior valor encontrado. Outro propôs considerar automaticamente R$ 2.430.000 como base tributável, porque a contabilidade constitui confissão irretratável do fato gerador. Um terceiro recomendou conciliar as fontes, eliminar duplicidades e eventos não tributáveis, identificar a natureza das receitas e confrontar os resultados com os documentos fiscais e a legislação aplicável antes de determinar eventual diferença tributável. A partir das informações apresentadas, assinale a alternativa que representa o procedimento tecnicamente mais adequado.
A fiscalização constatou ainda que parte das movimentações financeiras correspondia a transferências entre contas da própria empresa e que determinada parcela da receita contábil estava relacionada a fatos cuja natureza jurídica ainda precisava ser examinada. Um Auditor propôs lançar ISSQN diretamente sobre R$ 3.100.000, por corresponder ao maior valor encontrado. Outro propôs considerar automaticamente R$ 2.430.000 como base tributável, porque a contabilidade constitui confissão irretratável do fato gerador. Um terceiro recomendou conciliar as fontes, eliminar duplicidades e eventos não tributáveis, identificar a natureza das receitas e confrontar os resultados com os documentos fiscais e a legislação aplicável antes de determinar eventual diferença tributável. A partir das informações apresentadas, assinale a alternativa que representa o procedimento tecnicamente mais adequado.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320355
Direito Tributário
O Município implantou modelo eletrônico de
seleção de contribuintes para fiscalização do
ISSQN. O sistema atribui maior risco aos
contribuintes que apresentam simultaneamente:
• crescimento expressivo de movimentação econômica identificada em fontes externas;
• redução persistente do ISSQN declarado;
• divergência entre documentos fiscais e declarações;
• alteração abrupta do padrão histórico de faturamento.
Após o processamento, determinada empresa recebeu pontuação de risco de 97/100. Um fiscal propôs que o sistema lavrasse automaticamente auto de infração, sustentando que a elevada pontuação constituiria prova suficiente de sonegação. Outro Auditor defendeu que o modelo fosse utilizado para selecionar e priorizar a fiscalização, cabendo ao procedimento fiscal verificar as inconsistências e reunir evidências antes da constituição do crédito.
Considerando noções de dados, auditoria e administração tributária, assinale a alternativa correta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320354
Legislação Federal
Um crédito tributário municipal foi regularmente
constituído. Encerrada a discussão
administrativa e não realizado o pagamento, o
processo foi encaminhado para cobrança.
Um servidor propôs a seguinte sequência:
constituição definitiva → inscrição em dívida
ativa → emissão do título correspondente →
cobrança judicial.
Outro servidor sustentou que a inscrição em
dívida ativa seria mera operação contábil, sem
necessidade de controle sobre certeza, liquidez ou
regularidade do crédito.
Julgue os itens seguintes:
I. A inscrição em dívida ativa pressupõe controle administrativo sobre a regularidade do crédito encaminhado para cobrança.
II. A inscrição não deve ser tratada como simples transferência automática de dados entre sistemas.
III. A Certidão de Dívida Ativa desempenha função relevante na cobrança executiva do crédito regularmente inscrito.
IV. Defeitos relacionados aos requisitos legais do título podem repercutir juridicamente na cobrança.
V. A inscrição em dívida ativa substitui o procedimento de constituição do crédito, tornando irrelevantes eventuais vícios ocorridos no lançamento.
Assinale a alternativa correta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320353
Direito Financeiro
Ao analisar a execução orçamentária municipal, o
Auditor verificou queda relevante na arrecadação
projetada. Apesar disso, determinada unidade
administrativa pretendia manter integralmente
despesas discricionárias previstas na LOA, sob o
argumento de que:
“Toda despesa autorizada na Lei Orçamentária
Anual transforma-se em obrigação definitiva de
gasto, de modo que eventual frustração de receita
não pode repercutir sobre a programação
aprovada pelo Legislativo.”
Considerando a lógica da responsabilidade na gestão fiscal e os mecanismos de equilíbrio entre receitas e despesas, é incorreto afirmar que:
Considerando a lógica da responsabilidade na gestão fiscal e os mecanismos de equilíbrio entre receitas e despesas, é incorreto afirmar que:
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320351
Direito Tributário
Em determinado processo administrativo
tributário, cinco Auditores apresentaram as
seguintes conclusões:
I. A moratória atua no campo da suspensão da exigibilidade do crédito tributário.
II. A isenção atua, segundo a sistemática do CTN, como hipótese de exclusão do crédito tributário.
III. O pagamento constitui modalidade de extinção do crédito tributário.
IV. A impugnação administrativa regularmente apresentada pode repercutir na exigibilidade do crédito enquanto pendente a controvérsia administrativa, nos termos da legislação aplicável.
V. A anistia e a remissão possuem a mesma natureza jurídica e produzem necessariamente efeitos idênticos sobre qualquer obrigação tributária.
Analise as afirmativas e assinale a alternativa correta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320350
Direito Tributário
Durante atualização cadastral, o setor tributário
identificou imóvel localizado em área cuja
classificação para fins de IPTU passou a ser
questionada pelo proprietário. O contribuinte
alegou que a simples localização física dentro de
área definida administrativamente como urbana
seria suficiente para resolver definitivamente a
incidência.
O Auditor consultou o Código Tributário
Municipal de São Valentim do Sul e verificou que
sua disciplina considera, para caracterização da
zona urbana, a definição por lei municipal e
requisitos relacionados à existência de
determinados melhoramentos públicos.
À luz do Código Tributário Municipal, assinale a alternativa incorreta.
À luz do Código Tributário Municipal, assinale a alternativa incorreta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320349
Direito Tributário
Uma empresa de engenharia possui
estabelecimento no Município X e executou
serviços sujeitos ao ISSQN para contratantes
localizados nos Municípios Y e Z. Durante
fiscalização, determinado servidor sustentou a
seguinte conclusão:
“Como o ISSQN é imposto municipal, pertence necessariamente ao Município onde estiver domiciliado o tomador do serviço, pois é nesse território que se verifica o resultado econômico da contratação.”
O Auditor responsável pelo procedimento rejeitou a conclusão e determinou que fossem identificados, para cada serviço, sua classificação jurídica e os elementos relevantes à determinação do local de incidência.
A partir do caso apresentado, é correto afirmar que a orientação do Auditor:
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320348
Direito Tributário
Uma empresa fiscalizada pelo Município
apresentou ao Auditor Fiscal livros contábeis,
documentos eletrônicos e extratos de faturamento.
Durante a auditoria foram constatadas
divergências relevantes entre os documentos
apresentados. Parte das notas fiscais indicava
valores inferiores aos recebimentos identificados
em outros registros idôneos, e determinadas receitas não possuíam documentação fiscal
correspondente.
O Auditor concluiu que os documentos apresentados pelo contribuinte não permitiam identificar com segurança o preço efetivo de determinadas operações e cogitou realizar o arbitramento da base de cálculo.
Analise as afirmativas:
I. O arbitramento não constitui penalidade autônoma aplicada ao contribuinte, mas técnica de determinação da base tributável quando presentes os pressupostos legais.
II. A existência de inconsistências na escrituração permite ao Auditor desconsiderar integralmente toda a documentação apresentada, independentemente da demonstração das razões técnicas que comprometem sua confiabilidade
III. O arbitramento deve estar apoiado em critérios juridicamente admissíveis e elementos capazes de sustentar racionalmente a determinação da matéria tributável.
IV. O emprego do arbitramento não afasta o direito do sujeito passivo de contestar a avaliação realizada pela Administração.
Está correto o que se afirma em:
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320347
Direito Tributário
Durante procedimento de auditoria fiscal
realizado em 2026, o Auditor Fiscal identificou que
determinada sociedade empresária prestadora de
serviços sujeitos ao ISSQN apresentou
regularmente suas declarações referentes aos fatos
geradores ocorridos em março de 2021,
informando corretamente a base tributável, mas
não efetuou qualquer pagamento do imposto
declarado.
Em outra competência do mesmo exercício,
referente a agosto de 2021, a empresa omitiu
integralmente determinada operação tributável,
que não constou de suas declarações nem foi objeto
de pagamento antecipado.
Considerando as regras gerais do Código Tributário Nacional (CTN) e distinguindo adequadamente constituição do crédito, lançamento por homologação, decadência e prescrição, assinale a alternativa correta.
Considerando as regras gerais do Código Tributário Nacional (CTN) e distinguindo adequadamente constituição do crédito, lançamento por homologação, decadência e prescrição, assinale a alternativa correta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320346
Direito Constitucional
Uma lei municipal pretende disciplinar
simultaneamente três matérias:
1. organização de determinado serviço público de interesse local;
2. criação de requisito funcional para cargo integrante da Administração Municipal;
3. restrição ao exercício de direito fundamental reconhecido constitucionalmente, sob o argumento de que a autonomia municipal autoriza tratamento diferente daquele previsto pela Constituição.
A assessoria jurídica foi chamada a avaliar a compatibilidade geral da proposta com a Constituição e com a Lei Orgânica.
Com base nessa situação, assinale a alternativa que apresenta a interpretação juridicamente adequada.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320345
Direito Administrativo
Uma chefia municipal identificou conduta de
servidor que, em tese, poderia caracterizar
infração funcional. Pretendendo “dar resposta
rápida à população”, propôs a aplicação imediata
da penalidade mais severa disponível,
argumentando que a repercussão social do fato
dispensaria análise mais detalhada das
circunstâncias funcionais.
Considerando o regime disciplinar dos servidores e os princípios que regem a Administração Pública, é INCORRETO afirmar que:
Considerando o regime disciplinar dos servidores e os princípios que regem a Administração Pública, é INCORRETO afirmar que:
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320344
Direito Constitucional
São Valentim do Sul pretende adotar determinada
política pública relacionada a assunto de interesse
predominantemente local. Durante reunião
administrativa, surgiram três interpretações:
I. A autonomia municipal possui dimensões política, administrativa e financeira, mas deve ser exercida dentro da ordem constitucional.
II. O Município pode legislar sobre assuntos de interesse local, observados os limites constitucionais de sua competência.
III. A existência de autonomia municipal significa soberania equivalente à da República Federativa do Brasil, permitindo ao Município afastar normas constitucionais quando houver interesse local relevante.
Julgue as afirmativas e assinale a alternativa correta.

 Conheça nossos planos