Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.471 questões


Durante a elaboração da proposta orçamentária para o exercício seguinte, a Secretaria de Fazenda do Estado de São Paulo recebeu dos diversos órgãos e entidades as seguintes solicitações de dotações:
I. aquisição de computadores e servidores destinados à implantação de nova infraestrutura tecnológica, com expectativa de utilização por vários exercícios;
II. contratação de empresa para realizar serviços contínuos de limpeza e conservação dos prédios públicos;
III. concessão de contribuição financeira a determinada entidade privada sem fins lucrativos, para a execução de programa de interesse público, sem que haja contraprestação direta em bens ou serviços ao Estado;
IV. amortização do principal empréstimo anteriormente contratado pelo Estado.
Como devem ser classificadas essas despesas, considerando a Lei nº 4.320/1964 e as disposições constitucionais relativas ao processo orçamentário?
Considerando o disposto no art. 92, caput e parágrafo único, e no art. 93 da Lei Federal nº 4.320/1964, analise as afirmativas.
I. Os restos a pagar integram a dívida flutuante, excluídos os serviços da dívida.
II. O registro dos restos a pagar será realizado por exercício e por credor, distinguindo-se as despesas processadas das não processadas.
III. As operações que resultem em débitos e créditos de natureza financeira não compreendidas na execução orçamentária também serão objeto de registro, individuação e controle contábil.
IV. Os depósitos integram a dívida flutuante, enquanto os débitos de tesouraria somente serão registrados após sua conversão em dívida fundada.
Está correto o que se afirma em:
I. Despesa de exercício encerrado para a qual o orçamento respectivo consignava crédito próprio, com saldo suficiente, mas que não se processou na época própria.
II. Restos a pagar com prescrição interrompida.
III. Compromisso reconhecido após o encerramento do exercício correspondente.
IV. Despesa do exercício corrente, regularmente empenhada e liquidada, cujo pagamento foi postergado por insuficiência momentânea de disponibilidade financeira.
Considerando exclusivamente as hipóteses expressamente previstas no art. 37, poderão ser pagas à conta de dotação específica consignada no orçamento, discriminada por elementos, obedecida, sempre que possível, a ordem cronológica, as situações:
O processo também continha termo de recebimento parcial, comprovando a entrega de 60 unidades de um total contratado de 100 equipamentos idênticos. O contrato previa preço unitário de R$ 2.000,00 e admitia entregas e pagamentos parciais.
Considere que os equipamentos recebidos foram regularmente conferidos e que não existem descontos, retenções ou outras pendências relativas à parcela executada.
Considerando os arts. 62 e 63 da Lei Federal nº 4.320/1964, assinale a alternativa que apresenta o valor passível de regular liquidação e o respectivo fundamento.
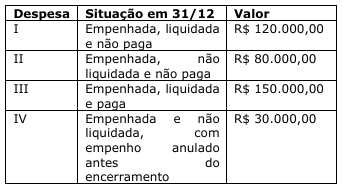
Considere que os empenhos remanescentes foram regularmente mantidos, que a inscrição dos restos a pagar não processados atende às condições legais e que não existem créditos com vigência plurianual.
Com fundamento nos arts. 35 e 36 da Lei Federal nº 4.320/1964, assinale a alternativa correta.
Em reunião, surgiram dúvidas acerca dos efeitos do empenho, das características da liquidação e dos requisitos para a realização do pagamento pela Administração Pública.
Considerando esse contexto, analise as afirmativas a seguir.
I. O empenho da despesa cria para o Estado a obrigação de pagamento, pendente ou não de implemento de condição.
II. A liquidação da despesa consiste na verificação do direito adquirido pelo credor, com base nos títulos e documentos comprobatórios do respectivo crédito.
III. O pagamento da despesa pode ocorrer independentemente da liquidação prévia, desde que haja previsão contratual ou mera conveniência administrativa para a antecipação do desembolso.
IV. A etapa da execução da despesa orçamentária percorre, em regra, os estágios de empenho, liquidação e pagamento.
Estão corretas as afirmativas
A Procuradoria Jurídica da Secretaria de Saúde à qual o posto de saúde encontra-se vinculado emitiu parecer que considerou que a probabilidade da saída de recursos, em decorrência da causa judicial era remota, de modo que não houve reconhecimento em contas patrimoniais.
Nesse caso, a divulgação em notas explicativas é
Com base no disposto no MCASP a respeito do tratamento contábil da fonte e destinação de recursos, julgue o seguinte item.
Uma vez registrada a arrecadação no ativo financeiro, a fonte de recurso deve ser informada no registro da realização da receita orçamentária e torna-se imutável.
Com base no disposto no MCASP a respeito do tratamento contábil da fonte e destinação de recursos, julgue o seguinte item.
Na execução da despesa, a associação da fonte de recursos às contas de controle orçamentário e de disponibilidade é obrigatória, sendo facultativa a sua vinculação ao passivo financeiro no empenho.
Julgue o próximo item, relativo ao disposto na Lei Complementar n.º 178/2021, que estabelece o Programa de Acompanhamento e Transparência Fiscal e o Plano de Promoção do Equilíbrio Fiscal.
A apuração da despesa total com pessoal dos Poderes e órgãos públicos deve ser realizada independentemente de empenho.
Julgue o item que se segue, com base no disposto na legislação aplicada ao setor público sobre o tratamento contábil dos restos a pagar.
Os empenhos com vigência plurienal não liquidados serão cancelados anualmente, não podendo ser computados como restos a pagar, independentemente do ano de vigência do crédito.
No que se refere a procedimentos de políticas contábeis, mudança de estimativa e retificação de erro adotados no âmbito de entidade do setor público, julgue o item subsequente.
Suponha que determinado órgão público estimasse em 10 anos a vida útil de seus veículos e, devido a uma nova política de manutenção intensiva adotada no período corrente, a estimativa de vida útil desses veículos tenha passado a 15 anos. Nessa situação, a contabilidade do órgão deveria reconhecer o efeito dessa mudança retrospectivamente e ajustar a despesa de depreciação a partir da data da assinatura da alteração.
Julgue o item seguinte, de acordo com os procedimentos a serem adotados nas demonstrações contábeis separadas e consolidadas no setor público.
A ausência de investimento em controlada, em coligada ou em empreendimento controlado em conjunto descaracteriza a natureza de demonstração contábil separada prevista na estrutura da norma.

 Conheça nossos planos