Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.471 questões


De acordo com o disposto na NBC TSP – Estrutura Conceitual, julgue o item a seguir.
Por possuírem foco restrito em eventos passados, as informações com valor confirmatório são desprovidas de capacidade preditiva, sendo vedada sua integração com previsões futuras na avaliação da sustentabilidade.
No que se refere à estrutura do PCASP e às demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
As notas explicativas integram o conjunto das demonstrações contábeis e devem apresentar informações relevantes para a compreensão das demonstrações, incluindo critérios contábeis utilizados, eventos importantes e detalhamentos necessários.
Com pertinência à mensuração de ativos e passivos, julgue o item subsequente.
O ativo intangível gerado internamente deve ser reconhecido sempre que a entidade demonstrar expectativa de utilidade futura, ainda que não seja possível mensurar com confiabilidade o custo atribuível ao ativo.
Com relação às variações patrimoniais e aos regimes orçamentário e contábil, julgue o item seguinte.
No regime orçamentário previsto na Lei n.º 4.320/1964, pertencem ao exercício financeiro as receitas nele lançadas e as despesas nele pagas.
De acordo com essa lei, pertencem ao exercício financeiro:
De acordo com a Lei nº 4.320/1964 e o MCASP, essa demonstração corresponde à(ao):
De acordo com a Lei nº 4.320/1964 e o MCASP, assinale a alternativa CORRETA.
De acordo com a Lei nº 4.320/1964 e o MCASP, essas despesas devem ser inscritas, respectivamente, como:
De acordo com a Lei nº 4.320/1964 e o MCASP, essa sequência corresponde, respectivamente, aos estágios de:
No que se refere aos fundos especiais, analise as asserções a seguir:
I. O produto de receitas especificadas vinculadas por lei a determinados objetivos ou serviços constitui fundo especial, sendo facultada a adoção de normas peculiares de aplicação.
PORQUE
II. A criação de fundos de qualquer natureza ocorre mediante decreto do poder executivo para agilizar a prestação de serviços públicos.
A respeito dessas asserções assinale a alternativa correta.
No que se refere aos Fluxos de Caixa, analise as afirmativas a seguir e assinale V para as verdadeiras e F para as falsas.
( ) A Demonstração dos Fluxos de Caixa permite aos usuários projetar cenários de fluxos futuros de caixa do ente público.
( ) Podemos considerar três fluxos de caixas: fluxos de caixa das atividades operacionais, fluxos de caixa dos investimentos e fluxos de caixa dos financiamentos.
( ) A Demonstração dos Fluxos de Caixa deve ser elaborada pelo método indireto, classificando os fluxos financeiros em atividades operacionais, de investimento e de financiamento.
Assinale a alternativa que apresenta a sequência correta.
No que se refere os grupos Ativo Financeiro e Passivo Financeiro previstos no Balanço Patrimonial da Lei nº 4.320/1964, analise as afirmativas a seguir:
I. Os valores numerários e os direitos realizáveis de forma autônoma em relação à peça orçamentária compõem a estrutura do Ativo Financeiro.
II. Os créditos realizáveis de curto prazo dependem de autorização orçamentária expressa para que ocorra sua devida escrituração patrimonial.
III. As obrigações cujo pagamento não depende de autorização legislativa para amortização ou resgate compõem o núcleo das contas do Passivo Financeiro.
Após análise das afirmativas apresentadas, assinale a alternativa correta.
Considere as asserções a seguir sobre o ativo permanente no Balanço Patrimonial.
I. O ativo permanente compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
PORQUE
II. O ativo permanente apresenta como característica principal a sua imediata disponibilidade financeira e conversibilidade em caixa para o ente público.
Considerando as asserções, assinale a alternativa CORRETA.
Identifique abaixo as afirmativas verdadeiras ( V ) e falsas ( F ) com base na gestão patrimonial na Administração Pública.
( ) A reavaliação patrimonial ajusta o valor contábil dos bens ao seu valor justo, visando à fidedignidade do balanço patrimonial.
( ) Os bens dominicais podem ser alienados pela Administração Pública com dispensa automática de avaliação prévia e de autorização legislativa.
( ) O inventário analítico dos bens de caráter permanente deve ser realizado no encerramento de cada exercício financeiro.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
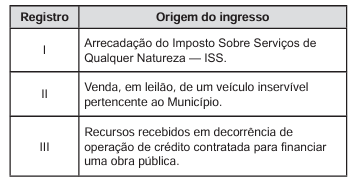
De acordo com a classificação orçamentária estabelecida pela Lei Federal no 4.320/1964, esses ingressos devem ser classificados, respectivamente, como
Assinale a alternativa que apresenta corretamente a sequência de identificação dos dígitos:
I. Ativo é um recurso controlado no presente pela entidade como resultado de evento passado. Recurso, por sua vez, é um item com potencial de serviços ou com a capacidade de gerar benefícios econômicos.
II. Para elaboração da Demonstração dos Fluxos de Caixa são utilizadas as classes 7 e 8 do Plano de Contas Aplicado ao Setor Público.
III. A elaboração e publicação da Demonstração das Mutações do Patrimônio Líquido é uma das exigências expressas na Lei nº 4.320/1964.
Está correto o que se afirma apenas em

 Conheça nossos planos