Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.161 questões


Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Vargem Grande Paulista - SP
Prova:
Avança SP - 2026 - Prefeitura de Vargem Grande Paulista - SP - Controlador Interno |
Q4293020
Contabilidade Pública
Com base nos arts. 52, 53 e 56 da Lei nº 4.320/1964, julgue os itens a seguir, utilizando V para verdadeiro e F para falso, sobre a execução da receita orçamentária:
( ) São objeto de lançamento os impostos diretos e quaisquer outras rendas com vencimento determinado em lei, regulamento ou contrato.
( ) O lançamento da receita é ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.
( ) O recolhimento de todas as receitas far-se-á em estrita observância ao princípio de unidade de tesouraria, vedada qualquer fragmentação para criação de caixas especiais.
Assinale a alternativa que apresenta a sequência correta de cima para baixo:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Vargem Grande Paulista - SP
Prova:
Avança SP - 2026 - Prefeitura de Vargem Grande Paulista - SP - Controlador Interno |
Q4293018
Contabilidade Pública
Nos termos do art. 101 da Lei nº 4.320/1964, os resultados gerais do exercício serão demonstrados nas seguintes peças técnicas, EXCETO:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Vargem Grande Paulista - SP
Prova:
Avança SP - 2026 - Prefeitura de Vargem Grande Paulista - SP - Controlador Interno |
Q4293009
Contabilidade Pública
Nos termos do art. 43, § 2º da Lei nº 4.320/1964, a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas, corresponde ao conceito de:
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Guaíra - PR
Prova:
Instituto UniFil - 2022 - Prefeitura de Guaíra - PR - Contador |
Q4288944
Contabilidade Pública
A Norma Brasileira de Contabilidade TSP –
ESTRUTURA CONCEITUAL, estabelece as
diretrizes para elaboração dos Relatórios Contábeis
de Propósito Geral (RCPGs) pelas entidades do Setor
Público, dentre os quais se destacam o Balanço
Patrimonial e a Demonstração das Variações
Patrimoniais. Segundo a referida Norma, os RCPGs
citados devem ser elaborados com base no regime
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Guaíra - PR
Prova:
Instituto UniFil - 2022 - Prefeitura de Guaíra - PR - Contador |
Q4288943
Contabilidade Pública
A Parte I do Manual de Contabilidade Aplicada ao
Setor Público - MCASP (9ª Ed. 2021) trata dos
Procedimentos Contábeis Orçamentários (PCO), e
visa “reunir conceitos, regras e procedimentos
relativos aos atos e fatos orçamentários e seu
relacionamento com a contabilidade”, sendo que,
dentre os aspectos abordados, estão os Princípios
Orçamentários. Acerca do tema, informe se é
verdadeiro (V) ou falso (F) para o que se afirma e
assinale a alternativa com a sequência correta.
( ) O Princípio da Exclusividade veda a inclusão de matéria estranha à previsão da receita e à fixação da despesa no texto da Lei Orçamentária Anual. No entanto, constitui ressalva a este Princípio a concessão da revisão geral anual aos servidores públicos, prevista no inc. X do art. 37 da CRFB/1988.
( ) O Princípio da Não-Afetação da receita de impostos veda a vinculação da receita de impostos a fundo, órgão ou despesa específica, conquanto a própria Constituição Federal contenha uma série de exceções a este princípio.
( ) O Princípio da Anualidade delimita o período de tempo ao qual se refere a previsão das receitas e a fixação das despesas na Lei Orçamentária Anual. No Brasil, cada ente da federação pode estipular livremente este período em sua Constituição/Lei Orgânica.
( ) Todas as receitas previstas e despesas fixadas, em cada exercício financeiro, devem integrar um único documento legal dentro de cada esfera federativa: a Lei Orçamentária Anual (LOA). Trata-se aqui do Princípio da Unidade.
( ) O Princípio da Exclusividade veda a inclusão de matéria estranha à previsão da receita e à fixação da despesa no texto da Lei Orçamentária Anual. No entanto, constitui ressalva a este Princípio a concessão da revisão geral anual aos servidores públicos, prevista no inc. X do art. 37 da CRFB/1988.
( ) O Princípio da Não-Afetação da receita de impostos veda a vinculação da receita de impostos a fundo, órgão ou despesa específica, conquanto a própria Constituição Federal contenha uma série de exceções a este princípio.
( ) O Princípio da Anualidade delimita o período de tempo ao qual se refere a previsão das receitas e a fixação das despesas na Lei Orçamentária Anual. No Brasil, cada ente da federação pode estipular livremente este período em sua Constituição/Lei Orgânica.
( ) Todas as receitas previstas e despesas fixadas, em cada exercício financeiro, devem integrar um único documento legal dentro de cada esfera federativa: a Lei Orçamentária Anual (LOA). Trata-se aqui do Princípio da Unidade.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Guaíra - PR
Prova:
Instituto UniFil - 2022 - Prefeitura de Guaíra - PR - Contador |
Q4288942
Contabilidade Pública
O objeto da Contabilidade Pública é o patrimônio
público, e seu campo de aplicação é vasto, sendo
obrigatória a observância das Normas Brasileiras de
Contabilidade e do Manual de Contabilidade
Aplicada ao Setor Público (MCASP) a todas as
entidades integrantes dos orçamentos fiscal e da
seguridade social dos entes federativos. Neste
sentido, assinale a alternativa que contém uma
entidade que está obrigada a integral adoção do
MCASP 9ª Edição.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Guaíra - PR
Prova:
Instituto UniFil - 2022 - Prefeitura de Guaíra - PR - Contador |
Q4288940
Contabilidade Pública
As despesas orçamentárias estão sujeitas a
classificações diversas, que permitem extrair
informações detalhadas a respeito de quem realiza o
gasto, em que área ele é efetivado, quais recursos
suportam aquela despesa etc. Diante disso, assinale a
alternativa correta no que tange à classificação
econômica da despesa, regida pela Lei nº 4.320/1964.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Guaíra - PR
Prova:
Instituto UniFil - 2022 - Prefeitura de Guaíra - PR - Contador |
Q4288939
Contabilidade Pública
A Lei Orçamentária Anual é o documento dos entes
federativos onde são previstas as receitas e fixadas as
despesas para o próximo exercício financeiro,
devendo passar por aprovação legislativa. No
entanto, na fase de execução há circunstâncias que
podem exigir sua alteração, o que é levado a efeito
através de instrumento retificador denominado
crédito adicional. Com base na legislação vigente
acerca do tema, informe se é verdadeiro (V) ou falso
(F) para o que se afirma e assinale a alternativa com
a sequência correta.
( ) Os créditos adicionais abrangem três categorias, a depender das características que ensejam sua abertura e a finalidade para as quais são abertos, quais sejam: suplementares, especiais e extraordinários. ( ) A autorização para abertura de créditos suplementares até determinada importância poderá estar contida no próprio texto da Lei Orçamentária Anual. ( ) Em casos urgentes e imprevistos, como catástrofes e desastres naturais, deverão ser abertos créditos adicionais especiais, para os quais é imprescindível a autorização legislativa e a indicação dos recursos necessários à sua abertura. ( ) São fontes legítimas para abertura de créditos adicionais previstas na Lei nº 4.320/1964: o superávit orçamentário do exercício anterior, a reserva de contingência, e os recursos que, em decorrência de vetos na Lei Orçamentária ficarem sem despesas correspondentes.
( ) Os créditos adicionais abrangem três categorias, a depender das características que ensejam sua abertura e a finalidade para as quais são abertos, quais sejam: suplementares, especiais e extraordinários. ( ) A autorização para abertura de créditos suplementares até determinada importância poderá estar contida no próprio texto da Lei Orçamentária Anual. ( ) Em casos urgentes e imprevistos, como catástrofes e desastres naturais, deverão ser abertos créditos adicionais especiais, para os quais é imprescindível a autorização legislativa e a indicação dos recursos necessários à sua abertura. ( ) São fontes legítimas para abertura de créditos adicionais previstas na Lei nº 4.320/1964: o superávit orçamentário do exercício anterior, a reserva de contingência, e os recursos que, em decorrência de vetos na Lei Orçamentária ficarem sem despesas correspondentes.
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Auditor de Controle Externo - Contas Públicas - REAPLICAÇÃO |
Q4288543
Contabilidade Pública
Com relação à apresentação de informação orçamentária e aos
regimes contábeis, analise as afirmativas a seguir e assinale (V)
para a verdadeira e (F) para a falsa.
( ) As entidades devem adotar o mesmo regime para a elaboração das suas demonstrações contábeis e para seus orçamentos aprovados.
( ) A comparação dos valores orçados com os realizados deve ser apresentada no mesmo regime, no mesmo critério de classificação, para as mesmas entidades e para o período a que se refere o orçamento aprovado.
( ) Em alguns casos, os orçamentos podem ser elaborados sob o regime de competência ou sob o regime de caixa, de acordo com o sistema de estatísticas de finanças públicas adotado, o qual abrange entidades e atividades diferentes daquelas incluídas nas demonstrações contábeis.
De acordo com a NBC TSP 13 (R1) – Apresentação de Informação Orçamentária, as afirmativas são, respectivamente,
( ) As entidades devem adotar o mesmo regime para a elaboração das suas demonstrações contábeis e para seus orçamentos aprovados.
( ) A comparação dos valores orçados com os realizados deve ser apresentada no mesmo regime, no mesmo critério de classificação, para as mesmas entidades e para o período a que se refere o orçamento aprovado.
( ) Em alguns casos, os orçamentos podem ser elaborados sob o regime de competência ou sob o regime de caixa, de acordo com o sistema de estatísticas de finanças públicas adotado, o qual abrange entidades e atividades diferentes daquelas incluídas nas demonstrações contábeis.
De acordo com a NBC TSP 13 (R1) – Apresentação de Informação Orçamentária, as afirmativas são, respectivamente,
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287376
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, na avaliação
dos elementos patrimoniais, os bens de almoxarifado
são avaliados pelo:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287374
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, classificam-se
como inversões financeiras as dotações destinadas:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287373
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, os créditos da
Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em
que forem:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287368
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as variações patrimoniais
aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da
entidade do setor público e que afetam o resultado.
Considera-se realizada a variação patrimonial diminutiva:
Considera-se realizada a variação patrimonial diminutiva:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287367
Contabilidade Pública
De acordo com a Norma Brasileira de Contabilidade (NBC TSP), que trata sobre a estrutura conceitual
para elaboração e divulgação de informação contábil
de propósito geral pelas entidades do setor público,
o conceito que determina que os usuários devem
ter a informação disponível antes que ela perca a sua
capacidade de ser útil para fins de prestação de contas
e responsabilização (accountability) e tomada de decisão, é o de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287362
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, para as despesas contratuais e outras, sujeitas a parcelamento, é
permitido/a:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287357
Contabilidade Pública
Texto associado
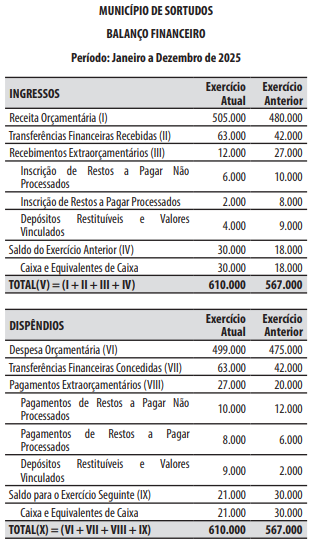
Caso 4
Para responder à questão, considere o
balanço financeiro do município de Sortudos no
período de janeiro a dezembro de 2025.
De acordo com a Lei nº 4.320/1964, a abertura
dos créditos suplementares e especiais depende da
existência de recursos disponíveis para atender à despesa e será precedida de exposição justificativa.
Consideram-se recursos hábeis para a abertura desses créditos, desde que não comprometidos:
1. O superávit orçamentário apurado no exercício anterior.
2. Os provenientes de excesso de arrecadação.
3. Os resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em lei.
4. As transferências financeiras recebidas por emendas parlamentares constantes no orçamento de outros entes da federação.
Assinale a alternativa que indica todas as afirmativas corretas.
Consideram-se recursos hábeis para a abertura desses créditos, desde que não comprometidos:
1. O superávit orçamentário apurado no exercício anterior.
2. Os provenientes de excesso de arrecadação.
3. Os resultantes de anulação parcial ou total de dotações orçamentárias ou de créditos adicionais, autorizados em lei.
4. As transferências financeiras recebidas por emendas parlamentares constantes no orçamento de outros entes da federação.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287349
Contabilidade Pública
Um ente da federação realizou a transferência de
R$ 10.000 para cobrir despesas de custeio (aluguel e
energia elétrica) de uma instituição privada (Casa de
Apoio ao Idoso) de caráter assistencial, sem finalidade
lucrativa.
Nesse caso, de acordo com a Lei nº 4.320/1964, a transferência é classificada como:
Nesse caso, de acordo com a Lei nº 4.320/1964, a transferência é classificada como:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287348
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, no balanço financeiro, as Transferências Financeiras Recebidas (II) e as Transferências
Financeiras Concedidas (VII):
1. São exclusivamente financeiras, em razão de serem sempre extraorçamentárias.
2. Determinam os valores para a abertura de créditos adicionais suplementares e especiais.
3. Refletem as movimentações de recursos financeiros entre órgãos e entidades da administração direta e indireta.
4. Evidenciam a política de aplicação de recursos para o pagamento de juros e da amortização da dívida.
Assinale a alternativa que indica todas as afirmativas corretas.
1. São exclusivamente financeiras, em razão de serem sempre extraorçamentárias.
2. Determinam os valores para a abertura de créditos adicionais suplementares e especiais.
3. Refletem as movimentações de recursos financeiros entre órgãos e entidades da administração direta e indireta.
4. Evidenciam a política de aplicação de recursos para o pagamento de juros e da amortização da dívida.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287340
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, quando for efetuada a movimentação de parte do orçamento, mantidas as classificações
institucional, funcional, programática e econômica,
para que outras unidades administrativas possam executar a despesa orçamentária, então ocorre a:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287333
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as receitas que são arrecadadas dentro do exercício financeiro, aumentam as
disponibilidades financeiras do Estado e constituem
instrumento para financiar os objetivos definidos nos
programas e ações orçamentários, com vistas a satisfazer finalidades públicas, são classificadas na categoria
econômica de receitas:

 Conheça nossos planos