Questões de Concurso Sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 6.294 questões

Q4358187 Contabilidade Pública
No encerramento do exercício financeiro, deve-se observar o regime orçamentário previsto na Lei nº 4.320/1964 para identificar quais receitas e despesas pertencem ao exercício.
De acordo com essa lei, pertencem ao exercício financeiro: 
Alternativas
Q4358183 Contabilidade Pública
Ao elaborar as demonstrações contábeis de uma unidade gestora municipal, deve ser evidenciada a situação patrimonial do ente público ao final do exercício, segregando ativos e passivos em circulantes e não circulantes, além do patrimônio líquido.
De acordo com a Lei nº 4.320/1964 e o MCASP, essa demonstração corresponde à(ao): 
Alternativas
Q4358182 Contabilidade Pública
O Município possui créditos tributários vencidos e não pagos dentro do prazo legal. Após a apuração regular da certeza e liquidez, tais créditos foram inscritos em dívida ativa para fins de controle e posterior cobrança.
De acordo com a Lei nº 4.320/1964 e o MCASP, assinale a alternativa CORRETA. 
Alternativas
Q4358180 Contabilidade Pública
Ao final do exercício financeiro, a Prefeitura verificou duas despesas regularmente empenhadas: a primeira já havia sido liquidada, mas ainda não paga; a segunda havia sido empenhada, porém ainda não liquidada até 31 de dezembro.
De acordo com a Lei nº 4.320/1964 e o MCASP, essas despesas devem ser inscritas, respectivamente, como: 
Alternativas
Q4358178 Contabilidade Pública
No acompanhamento da arrecadação municipal, o contador verifica a seguinte sequência: a receita foi inicialmente estimada na Lei Orçamentária Anual; posteriormente, houve a identificação do sujeito passivo e do valor devido; em seguida, o contribuinte efetuou o pagamento junto à rede arrecadadora; por fim, os valores foram transferidos à conta do Tesouro Municipal.
De acordo com a Lei nº 4.320/1964 e o MCASP, essa sequência corresponde, respectivamente, aos estágios de: 
Alternativas
Q4352531 Contabilidade Pública
Sobre a estrutura do passivo permanente na Lei n° 4.320/1964, assinale a alternativa correta.
Alternativas
Q4352529 Contabilidade Pública

No que se refere aos fundos especiais, analise as asserções a seguir:


I. O produto de receitas especificadas vinculadas por lei a determinados objetivos ou serviços constitui fundo especial, sendo facultada a adoção de normas peculiares de aplicação.


PORQUE


II. A criação de fundos de qualquer natureza ocorre mediante decreto do poder executivo para agilizar a prestação de serviços públicos.


A respeito dessas asserções assinale a alternativa correta.

Alternativas
Q4352522 Contabilidade Pública

No que se refere aos Fluxos de Caixa, analise as afirmativas a seguir e assinale V para as verdadeiras e F para as falsas.


( ) A Demonstração dos Fluxos de Caixa permite aos usuários projetar cenários de fluxos futuros de caixa do ente público.


( ) Podemos considerar três fluxos de caixas: fluxos de caixa das atividades operacionais, fluxos de caixa dos investimentos e fluxos de caixa dos financiamentos.


( ) A Demonstração dos Fluxos de Caixa deve ser elaborada pelo método indireto, classificando os fluxos financeiros em atividades operacionais, de investimento e de financiamento.


Assinale a alternativa que apresenta a sequência correta. 

Alternativas
Q4352520 Contabilidade Pública

No que se refere os grupos Ativo Financeiro e Passivo Financeiro previstos no Balanço Patrimonial da Lei nº 4.320/1964, analise as afirmativas a seguir:


I. Os valores numerários e os direitos realizáveis de forma autônoma em relação à peça orçamentária compõem a estrutura do Ativo Financeiro.


II. Os créditos realizáveis de curto prazo dependem de autorização orçamentária expressa para que ocorra sua devida escrituração patrimonial.


III. As obrigações cujo pagamento não depende de autorização legislativa para amortização ou resgate compõem o núcleo das contas do Passivo Financeiro.


Após análise das afirmativas apresentadas, assinale a alternativa correta.

Alternativas
Q4352518 Contabilidade Pública

Considere as asserções a seguir sobre o ativo permanente no Balanço Patrimonial.


I. O ativo permanente compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.


PORQUE


II. O ativo permanente apresenta como característica principal a sua imediata disponibilidade financeira e conversibilidade em caixa para o ente público.


Considerando as asserções, assinale a alternativa CORRETA.

Alternativas
Q4345463 Contabilidade Pública

Identifique abaixo as afirmativas verdadeiras ( V ) e falsas ( F ) com base na gestão patrimonial na Administração Pública.


( ) A reavaliação patrimonial ajusta o valor contábil dos bens ao seu valor justo, visando à fidedignidade do balanço patrimonial.


( ) Os bens dominicais podem ser alienados pela Administração Pública com dispensa automática de avaliação prévia e de autorização legislativa.


( ) O inventário analítico dos bens de caráter permanente deve ser realizado no encerramento de cada exercício financeiro.


Assinale a alternativa que indica a sequência correta, de cima para baixo.
Alternativas
Q4343071 Contabilidade Pública
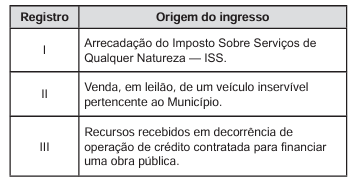
Considere que durante a conferência dos ingressos orçamentários do Município de Riachão do Jacuípe, o Fiscal de Tributos examinou os seguintes registros:
Imagem associada para resolução da questão
De acordo com a classificação orçamentária estabelecida pela Lei Federal no 4.320/1964, esses ingressos devem ser classificados, respectivamente, como
Alternativas
Q4339857 Contabilidade Pública
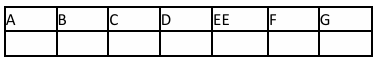
A classificação da receita orçamentária por natureza organiza as receitas públicas de acordo com sua origem e características econômicas. O código de natureza da receita é composto por oito dígitos, na estrutura a.b.c.d.ee.f.g.
Imagem associada para resolução da questão

Assinale a alternativa que apresenta corretamente a sequência de identificação dos dígitos:
Alternativas
Q4339851 Contabilidade Pública
Os créditos adicionais são instrumentos utilizados para ajustar o orçamento diante de despesas não previstas ou insuficientemente dotadas. Eles permitem adequar as autorizações orçamentárias às necessidades surgidas durante a execução. Sobre os créditos adicionais, assinale a alternativa correta:  
Alternativas
Q4335536 Contabilidade Pública
Sobre as Demonstrações Contábeis Aplicadas ao Setor Público, e com base nas orientações do Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª Edição, analise as afirmativas a seguir.

I. Ativo é um recurso controlado no presente pela entidade como resultado de evento passado. Recurso, por sua vez, é um item com potencial de serviços ou com a capacidade de gerar benefícios econômicos.
II. Para elaboração da Demonstração dos Fluxos de Caixa são utilizadas as classes 7 e 8 do Plano de Contas Aplicado ao Setor Público.
III. A elaboração e publicação da Demonstração das Mutações do Patrimônio Líquido é uma das exigências expressas na Lei nº 4.320/1964.

Está correto o que se afirma apenas em 
Alternativas
Q4335535 Contabilidade Pública
Segundo a Lei nº 4.320/1964, o regime de adiantamento (ou suprimento de fundos) é uma modalidade de execução da despesa orçamentária para o fim de realizar despesas que não possam subordinar-se ao processo normal de aplicação. Com base na referida norma e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), 11ª Edição, é INCORRETO afirmar que: 
Alternativas
Q4335534 Contabilidade Pública
Uma vez aprovado pelo Legislativo, o orçamento não se torna uma peça rígida e imutável. A legislação orçamentária permite que se façam alterações diante dos imprevistos que ocorrem durante a execução orçamentária através dos chamados Créditos Adicionais. Sobre o assunto, marque V para as afirmativas verdadeiras e F para as falsas.

( ) Os créditos especiais e extraordinários terão vigência no exercício financeiro em que forem autorizados, salvo se o ato de autorização for promulgado nos últimos quatro meses daquele exercício, caso em que, reabertos nos limites de seus saldos, serão incorporados ao orçamento do exercício financeiro subsequente.
( ) A abertura de créditos extraordinários dispensa a indicação da fonte de recursos para a realização da despesa, haja vista sua natureza de urgência. Contudo, a autorização legislativa prévia é necessária para a sua realização.
( ) Os suplementares são aqueles destinados a reforço de dotação orçamentária já existente na Lei Orçamentária Anual (LOA), e serão autorizados por lei (que pode ser a própria LOA) e abertos por decreto executivo.

A sequência está correta em

Alternativas
Q4334353 Contabilidade Pública
Com base na Parte I do Manual de Contabilidade Aplicada ao Setor Público (MCASP – 11ª Edição), a receita orçamentária em que os ingressos de disponibilidade de recursos não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes é denominada: 
Alternativas
Q4331562 Contabilidade Pública
Ao analisar a documentação encaminhada para pagamento de uma despesa municipal, o Tesoureiro constatou que o fornecedor apresentou a nota fiscal referente a materiais efetivamente entregues. O setor responsável pelo recebimento, entretanto, ainda não havia emitido o documento de atesto, e não havia registro de que a Administração tivesse realizado a verificação formal do direito do credor. Diante dessa situação, o servidor deve considerar que o pagamento da despesa pública: 
Alternativas
Q4330748 Contabilidade Pública
O art. 48, § 2°, da Lei Complementar n° 101/2000 determina que os entes da Federação disponibilizarão suas informações e dados contábeis, orçamentários e fiscais conforme periodicidade, formato e sistema estabelecidos pelo órgão central de contabilidade da União. Em cumprimento a esse dispositivo, a Secretaria do Tesouro Nacional, por meio da Portaria STN n° 642/2019, disciplinou о recebimento e a disponibilização desses dados por meio do: 
Alternativas
Respostas
1: A
2: B
3: C
4: A
5: D
6: A
7: C
8: E
9: D
10: C
11: C
12: E
13: A
14: D
15: A
16: C
17: A
18: C
19: C
20: A