Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.471 questões


Q4400489
Contabilidade Pública
De acordo com a Lei nº. 4.320/1964, que
estatui normas gerais de Direito Financeiro para
elaboração e controle dos orçamentos e balanços
da União, dos estados, dos municípios e do
Distrito Federal, a receita classifica-se, quanto
às categorias econômicas: Receitas Correntes e
Receitas de Capital.
Assinale a alternativa que apresenta CORRETAMENTE uma definição de Receitas Correntes:
Assinale a alternativa que apresenta CORRETAMENTE uma definição de Receitas Correntes:
Q4400488
Contabilidade Pública
Segundo a NBC TSP Estrutura Conceitual
(R1), para fins de prestação de contas e responsabilização (accountability) e tomada de
decisão, os usuários dos serviços e os provedores
de recursos necessitam de informações que
possam dar suporte à avaliação de questões
como:
I. O desempenho da entidade durante o exercício como, por exemplo, em satisfazer a sua prestação de serviços e outros objetivos operacionais e financeiros;
II. A liquidez e a solvência da entidade;
III. A sustentabilidade da prestação de serviços pela entidade e de outras operações em longo prazo, e as mudanças decorrentes como resultado das atividades da entidade durante o exercício.
Assinale a alternativa CORRETA:
I. O desempenho da entidade durante o exercício como, por exemplo, em satisfazer a sua prestação de serviços e outros objetivos operacionais e financeiros;
II. A liquidez e a solvência da entidade;
III. A sustentabilidade da prestação de serviços pela entidade e de outras operações em longo prazo, e as mudanças decorrentes como resultado das atividades da entidade durante o exercício.
Assinale a alternativa CORRETA:
Q4398399
Contabilidade Pública
Um município do Piauí, por meio do
seu ordenador de despesas, firmou contrato
administrativo com uma Construtora para
execução de obra de pavimentação no valor de
de R$ 1.200.000,00, com recursos da LOA de
2026. A despesa foi empenhada regularmente em
fevereiro de 2026. Concluída a obra, o fiscal do
contrato atestou os serviços em 30/06/2026. Em
10/07/2026, o ordenador de despesas autorizou
o pagamento integral à empresa, antes de a
liquidação ter sido formalmente processada pela
contabilidade, utilizando como único fundamento
o atestado do fiscal e a nota de empenho.
Com base na Lei nº 4.320/1964, assinale a alternativa CORRETA.
Com base na Lei nº 4.320/1964, assinale a alternativa CORRETA.
Q4398395
Contabilidade Pública
De acordo com a Lei nº 4.320/1964,
que versa sobre Normas Gerais de Direito
Financeiro, o pagamento da despesa só será
efetuado quando ordenado após sua regular
liquidação, sendo que a liquidação consiste:
Ano: 2026
Banca:
Fundação La Salle
Órgão:
Água de Ivoti - RS
Prova:
Fundação La Salle - 2026 - Água de Ivoti - RS - Advogado |
Q4397698
Contabilidade Pública
Em processo de aquisição de equipamentos, foram praticados os atos descritos abaixo, apresentados fora de ordem:
I. A autoridade competente expede despacho determinando que a despesa, já regularmente liquidada, seja paga.
II. O setor responsável verifica, com base no contrato, na nota de empenho e nos comprovantes de entrega, o direito adquirido pelo credor, a importância exata e a quem se deve pagar.
III. A tesouraria, por meio de instituição bancária credenciada, efetiva o pagamento ao credor.
IV. A autoridade competente pratica o ato que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
Segundo a Lei nº 4.320/1964, assinale a ordem juridicamente correta desses atos.
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Procurador Jurídico |
Q4395478
Contabilidade Pública
Conforme o art. 36, parágrafo único, da Lei nº 4.320/1964,
o empenho não liquidado vinculado a crédito plurienal será
computado em Restos a Pagar:
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Controlador Interno |
Q4395436
Contabilidade Pública
Conforme a Parte II, item 11.4.1, do MCASP – 11ª edição, a
diminuição decorrente da reavaliação de classe do ativo,
havendo reserva correspondente, será:
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Controlador Interno |
Q4395435
Contabilidade Pública
Segundo a Parte I, item 4.7.4.2, do MCASP – 11ª edição,
ocorrido o fato gerador antes do encerramento do
exercício, sem liquidação, a despesa será inscrita como:
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395393
Contabilidade Pública
Acerca do ativo imobilizado e com base no Manual de Contabilidade Aplicada ao Setor Público, tem-se que
Ano: 2026
Banca:
FCC
Órgão:
Câmara de Presidente Prudente - SP
Prova:
FCC - 2026 - Câmara de Presidente Prudente - SP - Controlador Interno |
Q4395391
Contabilidade Pública
Uma secretaria estadual adquiriu, em 01/08/X1, medicamentos para distribuição gratuita. Na aquisição, ocorreram os seguintes
gastos:
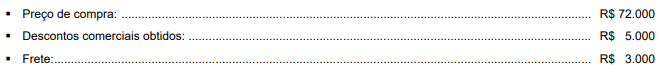
Estes medicamentos foram reconhecidos como estoque da entidade em 01/08/X1. Até a data de 31/01/X2, os medicamentos não haviam sido distribuídos, momento em que a entidade pública avaliou este estoque pelo custo corrente de reposição de R$ 71.000.
Nestas condições, de acordo com o Manual de Contabilidade Aplicada ao Setor Público e com a NBC TSP 04 – Estoques, o valor que deve estar registrado deste estoque em
Estes medicamentos foram reconhecidos como estoque da entidade em 01/08/X1. Até a data de 31/01/X2, os medicamentos não haviam sido distribuídos, momento em que a entidade pública avaliou este estoque pelo custo corrente de reposição de R$ 71.000.
Nestas condições, de acordo com o Manual de Contabilidade Aplicada ao Setor Público e com a NBC TSP 04 – Estoques, o valor que deve estar registrado deste estoque em
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Contador |
Q4395181
Contabilidade Pública
Conforme a Lei 4.320/64, o exercício financeiro coincide
com:
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Contador |
Q4395180
Contabilidade Pública
De acordo com a Lei Complementar 101/2000, o Relatório
Resumido da Execução Orçamentária (RREO) deve ser
publicado com periodicidade:
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Contador |
Q4395178
Contabilidade Pública
De acordo com a NBC TSP 12 (Demonstração dos Fluxos de
Caixa), os recebimentos de caixa decorrentes de impostos,
taxas e transferências intergovernamentais correntes, bem
como os pagamentos a fornecedores de bens e serviços e a servidores públicos, classificam-se precipuamente como
fluxos de caixa das atividades:
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Contador |
Q4395177
Contabilidade Pública
Conforme a NBC TSP 07 (Ativo Imobilizado), a respeito dos
critérios de depreciação de bens públicos, a depreciação de
um item do ativo imobilizado deve:
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Contador |
Q4395176
Contabilidade Pública
Nos termos da NBC TSP 03 (Provisões, Passivos
Contingentes e Ativos Contingentes), assinale o tratamento
contabilístico correto a ser dispensado pela entidade do
setor público diante de um ativo contingente cuja entrada
de benefícios económicos futuros ou potencial de serviços
seja considerada provável, mas não praticamente certa:
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Contador |
Q4395175
Contabilidade Pública
Considerando o art. 70, parágrafo único, da Constituição
Federal e o item 4(a) da NBC PG 01, a assinatura do
contador público nas demonstrações contábeis:
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Contador |
Q4395173
Contabilidade Pública
Conforme o documento “Matriz de Saldos Contábeis:
Regras Gerais”, do SICONFI, a periodicidade das matrizes
corresponde a:
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Contador |
Q4395166
Contabilidade Pública
De acordo com a Parte IV, item 3.5.1, do MCASP – 11ª
edição, a regra de integridade dos lançamentos no PCASP
corresponde à seguinte associação:
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Contador |
Q4395165
Contabilidade Pública
Segundo a Parte II, item 5.2.1, do MCASP – 11ª edição, os
estoques mantidos para distribuição gratuita devem ser
mensurados pelo menor valor entre:
Ano: 2026
Banca:
Gama Consult
Órgão:
Câmara de São Miguel do Guaporé - RO
Prova:
Gama Consult - 2026 - Câmara de São Miguel do Guaporé - RO - Contador |
Q4395164
Contabilidade Pública
Conforme a Parte II, item 11.5, do MCASP – 11ª edição,
quanto à depreciação de ativo temporariamente ocioso:

 Conheça nossos planos