Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 5.160 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
CPCON
Órgão:
Prefeitura de Condado - PB
Prova:
CPCON - 2026 - Prefeitura de Condado - PB - Fiscal de Tributos |
Q3880003
Direito Tributário
Em 31 de julho de 2003, foi publicada a Lei Complementar nº 116, que dispõe sobre o Imposto Sobre Serviços de Qualquer Natureza, de competência dos Municípios e do Distrito Federal, e dá outras providências. A partir desse contexto, avalie as asserções a seguir e a relação proposta entre elas.
I- A edição da referida lei se dá por imposição da Constituição da República Federativa do Brasil de 1988 e, entre seus dispositivos, consta a não incidência sobre as exportações de serviços para o exterior do País.
PORQUE
II- A Carta Magna, desde sua origem, determina que cabe à lei complementar, em relação ao imposto sobre serviços de qualquer natureza de competência dos Municípios, fixar suas alíquotas máximas e mínimas e regular a forma e as condições como isenções, incentivos e benefícios fiscais serão concedidos e revogados, além de excluir da sua incidência exportações de serviços para o exterior.
A respeito dessas asserções, é CORRETO afirmar que:
Ano: 2026
Banca:
CPCON
Órgão:
Prefeitura de Condado - PB
Prova:
CPCON - 2026 - Prefeitura de Condado - PB - Fiscal de Tributos |
Q3880002
Direito Financeiro
Em relação à responsabilidade na gestão fiscal, analise os itens a seguir:
I- O ordenamento jurídico atual impõe o cumprimento de normas de responsabilidade na gestão fiscal apenas aos Estados e aos Municípios.
II- É permitida a realização de transferências voluntárias para o ente que não institua, preveja e efetivamente arrecade os impostos de sua competência.
III- A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas.
IV- Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação.
É CORRETO o que se afirma apenas em:
Ano: 2026
Banca:
CPCON
Órgão:
Prefeitura de Condado - PB
Prova:
CPCON - 2026 - Prefeitura de Condado - PB - Fiscal de Tributos |
Q3880001
Direito Tributário
“A base de cálculo é a grandeza econômica sobre a qual incide a alíquota para se chegar ao valor do tributo devido. Ela é um elemento abstrato, definido em lei, que serve de parâmetro para a quantificação do tributo” (Freire, 2025, p. 95).
Fonte: FREIRE, A. B. C. M. (2025). A base de cálculo do IPTU da décima urbana de 1808 até a EC nº 132/2023: uma análise histórica à luz da legalidade e da isonomia. Revista Direito Tributário Atual, v. 60, p. 83–104, 2025. Disponível em: https://doi.org/10.46801/2595-6280.60.3.2025.2771. Acesso em: 18 dez. 2025.
Em relação ao Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU), é CORRETO afirmar que:
Ano: 2026
Banca:
CPCON
Órgão:
Prefeitura de Condado - PB
Prova:
CPCON - 2026 - Prefeitura de Condado - PB - Fiscal de Tributos |
Q3880000
Direito Tributário
“Os princípios de direito tributário constituem a estrutura axiológica e normativa dos sistemas fiscais contemporâneos, funcionando como garantias do contribuinte e, simultaneamente, como instrumentos de racionalização do poder de tributar” (Zilveti, 2025, p. 331).
A respeito dos princípios constitucionais tributários, analise os itens a seguir:
Fonte: ZILVETI, F. A. Novos Princípios do Sistema Tributário Constitucional Brasileiro. Revista Direito Tributário Atual, v. 60, p. 331–348, 2025. Disponível em: https://doi.org/10.46801/2595-6280.60.14.2025.2871. Acesso em: 18 dez. 2025.
I- O Sistema Tributário Nacional deve observar os princípios da simplicidade e da defesa do meio ambiente.
II- As alterações na legislação tributária buscarão atenuar efeitos regressivos.
III- Entende-se por vedação ao confisco o princípio constitucional que proíbe à União a cobrança de tributos da competência dos outros entes da Federação.
IV- Uma das garantias do contribuinte é que a majoração da base de cálculo do imposto sobre a propriedade predial e territorial urbana não entra em vigor antes de decorridos noventa dias da data em que haja sido publicada a lei que a aumentou.
V- É defeso à União, aos Estados, ao Distrito Federal e aos Municípios instituir tratamento desigual entre contribuintes que se encontrem em situação equivalente, independentemente da denominação jurídica dos rendimentos, títulos ou direitos.
É CORRETO o que se afirma apenas em:
Ano: 2026
Banca:
CPCON
Órgão:
Prefeitura de Condado - PB
Provas:
CPCON - 2026 - Prefeitura de Condado - PB - Educador Físico
|
CPCON - 2026 - Prefeitura de Condado - PB - Farmacêutico |
CPCON - 2026 - Prefeitura de Condado - PB - Fiscal de Tributos |
CPCON - 2026 - Prefeitura de Condado - PB - Fisioterapeuta |
CPCON - 2026 - Prefeitura de Condado - PB - Fonoaudiólogo |
CPCON - 2026 - Prefeitura de Condado - PB - Odontólogo (Zona Rural) |
CPCON - 2026 - Prefeitura de Condado - PB - Nutricionista |
CPCON - 2026 - Prefeitura de Condado - PB - Neuropsicopedagogo |
Q3879616
Raciocínio Lógico
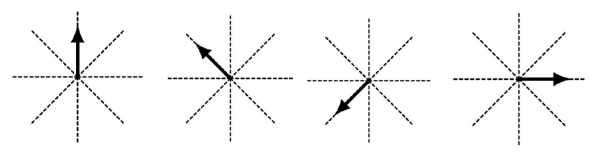
A sequência de figuras a seguir obedece a um padrão. Nesse contexto, é CORRETO afirmar que a próxima figura da sequência é:
Ano: 2026
Banca:
CPCON
Órgão:
Prefeitura de Condado - PB
Provas:
CPCON - 2026 - Prefeitura de Condado - PB - Educador Físico
|
CPCON - 2026 - Prefeitura de Condado - PB - Farmacêutico |
CPCON - 2026 - Prefeitura de Condado - PB - Fiscal de Tributos |
CPCON - 2026 - Prefeitura de Condado - PB - Fisioterapeuta |
CPCON - 2026 - Prefeitura de Condado - PB - Fonoaudiólogo |
CPCON - 2026 - Prefeitura de Condado - PB - Odontólogo (Zona Rural) |
CPCON - 2026 - Prefeitura de Condado - PB - Nutricionista |
CPCON - 2026 - Prefeitura de Condado - PB - Neuropsicopedagogo |
Q3879615
Raciocínio Lógico
Considere as proposições a seguir:
R: Mateus é bancário.
S: Júlio tem 1,50m.
Com base nas estruturas lógicas básicas e nas equivalências de De Morgan, analise as assertivas a seguir:
I- A conjunção lógica das proposições S e R, respectivamente, corresponde a Júlio tem 1,50m e Mateus é bancário.
II- A operação lógica condicional das proposições R e S, respectivamente, corresponde a se Mateus é bancário, então Júlio tem 1,50m.
III- A proposição composta Mateus não é bancário e Júlio não tem 1,50m é equivalente a ¬ (R ∧ S).
É CORRETO o que se afirma em:
Ano: 2026
Banca:
CPCON
Órgão:
Prefeitura de Condado - PB
Provas:
CPCON - 2026 - Prefeitura de Condado - PB - Educador Físico
|
CPCON - 2026 - Prefeitura de Condado - PB - Farmacêutico |
CPCON - 2026 - Prefeitura de Condado - PB - Fiscal de Tributos |
CPCON - 2026 - Prefeitura de Condado - PB - Fisioterapeuta |
CPCON - 2026 - Prefeitura de Condado - PB - Fonoaudiólogo |
CPCON - 2026 - Prefeitura de Condado - PB - Odontólogo (Zona Rural) |
CPCON - 2026 - Prefeitura de Condado - PB - Nutricionista |
CPCON - 2026 - Prefeitura de Condado - PB - Neuropsicopedagogo |
Q3879613
Raciocínio Lógico
Considere o argumento abaixo:
1. Se o carteiro trabalhar diariamente, então atingirá a meta.
2. O carteiro atingiu a meta.
3. Logo, o carteiro trabalhou diariamente.
Com base na lógica proposicional, analise as assertivas a seguir.
I- O argumento é do tipo modus tollens, pois representa uma afirmação do consequente.
II- O argumento é válido, pois representa uma inferência do tipo modus ponens.
III- O argumento é inválido, pois afirma o consequente para concluir o antecedente.
É CORRETO o que se afirma apenas em:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874164
Direito Tributário
Constitui infração fiscal toda ação ou omissão que importe em inobservância, por parte
do contribuinte, responsável ou terceiro, das normas estabelecidas na legislação tributária
municipal. Assinale a alternativa que NÃO apresenta uma omissão de operação tributária
nos termos do Código Tributário Municipal:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874163
Direito Tributário
O Código Tributário Municipal define que a reincidência em infração da mesma natureza
é punida com multa em dobro, acrescida de 20% (vinte por cento) a cada nova reincidência.
Para fins de aplicação do acréscimo mencionado, será considerada reincidência a
repetição de falta idêntica pelo mesmo contribuinte ou responsável anteriormente
responsabilizado, em virtude de decisão administrativa transitada em julgado nos últimos:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874162
Direito Tributário
O contribuinte ou responsável é assegurado o direito de consulta sobre interpretação e
aplicação da legislação tributária, desde que protocolada antes do início da ação fiscal e
em obediência às normas estabelecidas. Sobre a Consulta prevista no Código Tributário
Municipal, é INCORRETO afirmar:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874161
Direito Tributário
O sujeito passivo poderá impugnar a exigência fiscal, independentemente de prévio
depósito, dentro do prazo de 30 (trinta) dias contados da notificação do lançamento, da
intimação do Auto de Infração ou do Termo de Apreensão, mediante defesa escrita,
alegando, de uma só vez toda matéria que entender útil e juntando os documentos
comprobatórios das razões apresentadas. Assinale a alternativa CORRETA acerca da
Primeira Instância Administrativa prevista no Código Tributário Municipal:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874160
Direito Tributário
Assinale a alternativa que preenche CORRETAMENTE as lacunas.
De acordo com o Código Tributário Municipal, o autuado que efetuar o pagamento das importâncias constantes do Auto de Infração dentro do prazo nele fixado, poderá ter reduzido o valor das multas, exceto a moratória, de ___________. Na hipótese de impugnação ao Auto de Infração, quando denegatória a decisão administrativa de primeira instância, se o autuado efetuar o pagamento das importâncias devidas dentro do prazo para interposição de recurso terá o valor das multas reduzido em __________, e o procedimento tributário será arquivado.
De acordo com o Código Tributário Municipal, o autuado que efetuar o pagamento das importâncias constantes do Auto de Infração dentro do prazo nele fixado, poderá ter reduzido o valor das multas, exceto a moratória, de ___________. Na hipótese de impugnação ao Auto de Infração, quando denegatória a decisão administrativa de primeira instância, se o autuado efetuar o pagamento das importâncias devidas dentro do prazo para interposição de recurso terá o valor das multas reduzido em __________, e o procedimento tributário será arquivado.
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874159
Direito Tributário
Segundo o Código Tributário do Município de Verê, verificando-se infração de
dispositivo da legislação tributária que importe ou não em evasão fiscal, lavrar-se-á Auto
de Infração correspondente. Analise as afirmativas abaixo que tratam das normas do Auto
de Infração:
I - As omissões ou incorreções do Auto de Infração o tornam nulo, devendo ser iniciado novo procedimento de fiscalização com nova intimação ao Contribuinte.
II - A assinatura do autuado não constitui formalidade essencial à validade do Auto de Infração e não implica confissão, nem a sua falta ou recusa implicará nulidade do auto ou agravamento da infração.
III - A redução do débito fiscal exigido por meio de Auto de Infração, efetuada em decorrência de prova produzida nos autos do julgamento administrativo, caracteriza a existência de erro de fato e pode ser considerada causa para nulidade do Auto de Infração.
IV - O Auto de Infração poderá deixar de ser lavrado desde que a infração não implique falta ou atraso de pagamento do tributo e, por sua natureza ou pela notória boa-fé do infrator, puder ser corrigida, sem imposição de penalidade, nos termos das instruções a serem baixadas pela Secretaria Municipal da Fazenda.
Segundo o Código Tributário Nacional, podem ser divulgadas as informações:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874158
Contabilidade Pública
Considere as seguintes informações para a resolução da questão:
- Valor do ISSQN do mês anterior que será pago no mês corrente: R$ 15.000,00.
- Saldo de ISSQN a compensar de meses anteriores: R$ 3.000,00.
- ISSQN retido sobre a prestação de serviços no mês: R$ 2.000,00.
Considere que a empresa utilizou o sado total de ISSQN a compensar e ISSQN retido para abatimento/compensação do valor devido. No momento da realização dos registros contábeis das compensações, abatimentos e pagamento do ISSQN, podemos afirmar que a redução do Ativo e do Passivo da empresa foi:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874157
Contabilidade Geral
Considere as seguintes operações realizadas por uma Empresa Prestadora de serviços:
- Receita bruta com prestação de serviços: R$ 300.000,00.
- Alíquota do ISSQN para este serviço: 4%.
- Saldo de ISSQN a compensar de meses anteriores: R$ 2.000,00.
- ISSQN retido sobre a prestação de serviços no mês: R$ 1.000,00.
Com base nos dados acima, é CORRETO afirmar que a despesa com ISSQN (Imposto sobre Serviços de Qualquer Natureza) no período foi de:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874156
Contabilidade Geral
A contabilidade é utilizada para controlar e evidenciar o patrimônio e os resultados das
empresas e pode ser utilizada pelos Fiscais de Tributos para verificar se os registros estão
de acordo com as normas legais ou se apresentam alguma inconsistência. Considere as
seguintes informações para resolução da questão:
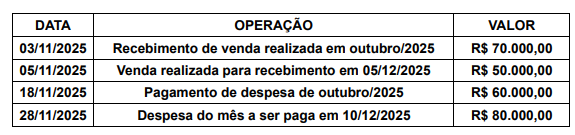
Com base nas normas brasileiras de contabilidade, o resultado (lucro ou prejuízo) do mês de novembro de 2025 foi:
Com base nas normas brasileiras de contabilidade, o resultado (lucro ou prejuízo) do mês de novembro de 2025 foi:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874155
Direito Tributário
CGSN: Comitê Gestor do Simples Nacional. A Lei Complementar Federal nº 123/2006
define critérios de fiscalização e restituição dos valores do Simples Nacional. Assinale a
alternativa INCORRETA no que se refere aos dispositivos do Simples Nacional:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874154
Direito Tributário
A Lei Complementar Federal nº 116/2003 dispõe sobre o Imposto Sobre Serviços de
Qualquer Natureza e estabelece que a alíquota mínima do Imposto será de:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874153
Direito Tributário
A Lei Complementar Federal nº 123/2006 institui o Regime Especial Unificado de
Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de
Pequeno Porte: Simples Nacional. O Simples Nacional implica o recolhimento mensal,
mediante documento único de arrecadação. Assinale a única alternativa que apresenta uma
afirmativa INCORRETA acerca do Simples Nacional:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874152
Direito Tributário
A Lei Complementar Federal nº 123/2006 trata das normas simplificadas que serão
dispensadas, por todos os Entes públicos, para Microempresas e Empresas de Pequeno
Porte. Assinale a alternativa que apresenta, respectivamente, o valor máximo da receita
bruta auferido no ano-calendário para enquadramento como Microempreendedor Individual
e Microempresa:

 Conheça nossos planos