Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 1.804 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917762
Direito Tributário
Ao realizar uma auditoria nos arquivos do SPED - Sistema Público de Escrituração Digital da empresa ABC, o Auditor Fiscal do
Estado de São Paulo fez o confronto entre as informações constantes na ECD - Escrita Contábil Digital e na EFD - Escrituração
Fiscal Digital (Razão Contábil x Livros Fiscais de ICMS) e verificou que houve o recebimento de vendas do cliente XYZ (no valor
de R$ 250.000,00) regularmente contabilizado em 20/Dez/24 no Razão Contábil. Todavia, ao conferir a EFD e o documento
fiscal NF-e 001, notou que fiscalmente o valor da venda foi registrado por apenas R$ 100.000 pela empresa ABC.
Os registros contábeis e fiscais analisados da empresa ABC seguem de forma resumida abaixo:
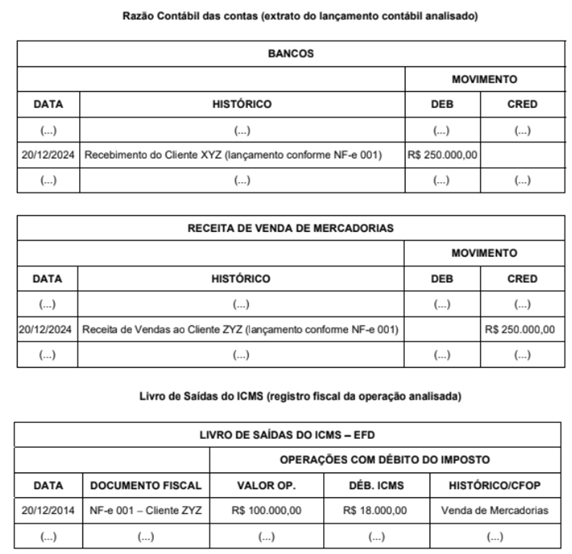
Após notificar sobre a divergência entre os valores contábeis e fiscais, a Empresa ABC não prestou nenhum esclarecimento. O Auditor Fiscal notificou o cliente XYZ (adquirente das mercadorias) que prestou esclarecimentos coma informação de que a Empresa XYZ teria pago efetivamente R$ 250.000,00 e não R$ 100.000,00 (como constou no documento fiscal).
Neste caso, o Auditor Fiscal, considerando que nenhuma outra informação foi prestada, deverá
Os registros contábeis e fiscais analisados da empresa ABC seguem de forma resumida abaixo:
Após notificar sobre a divergência entre os valores contábeis e fiscais, a Empresa ABC não prestou nenhum esclarecimento. O Auditor Fiscal notificou o cliente XYZ (adquirente das mercadorias) que prestou esclarecimentos coma informação de que a Empresa XYZ teria pago efetivamente R$ 250.000,00 e não R$ 100.000,00 (como constou no documento fiscal).
Neste caso, o Auditor Fiscal, considerando que nenhuma outra informação foi prestada, deverá
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917760
Contabilidade Geral
Em 15/12/2025, uma empresa obteve um empréstimo de US$ 200.000 (duzentos mil dólares) sem a incidência de juros. A
cotação do dólar em 15/12/2025 era R$ 5,50 e em 31/12/2025 era R$ 5,30. Se a cotação média do dólar no mês de dezembro
de 2025 foi R$ 5,40, a empresa, nas demonstrações de 2025, reconheceu um passivo de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917759
Contabilidade Geral
A empresa Grampos S.A. possuía alguns processos judiciais em andamento, cujas informações são apresentadas a seguir:
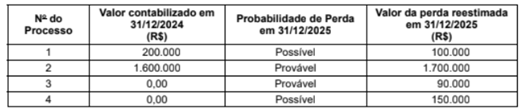
Em dezembro de 2025, a empresa foi condenada, em última instância, e pagou R$ 500.000 em um processo que era considerado, em 31/12/2024, como sendo de perda remota pelos seus assessores jurídicos. Com base nestas informações, o impacto reconhecido na Demonstração de Resultados de 2025 e o valor apresentado no Balanço Patrimonial de 31/12/2025 da empresa Grampos S.A. foram, respectivamente, em reais,
Em dezembro de 2025, a empresa foi condenada, em última instância, e pagou R$ 500.000 em um processo que era considerado, em 31/12/2024, como sendo de perda remota pelos seus assessores jurídicos. Com base nestas informações, o impacto reconhecido na Demonstração de Resultados de 2025 e o valor apresentado no Balanço Patrimonial de 31/12/2025 da empresa Grampos S.A. foram, respectivamente, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917757
Contabilidade Geral
A Cia. Enrolada adquiriu, em 30/11/2025, produtos para serem comercializados. Em função de sua situação financeira, a Cia.
adquiriu estes produtos por R$ 480.000 para serem pagos em 30/11/2026, mas, se a Cia. tivesse adquirido estes produtos à
vista, teria pagado R$ 400.000. Em 10/12/2025, a Cia. Enrolada vendeu 80% desses produtos por R$ 1.020.000, para serem
recebidos integralmente em 10/12/2026. Sabe-se que a empresa concede, normalmente, um prazo de 90 dias para seus clientes
e que se o cliente tivesse adquirido as mercadorias à vista teria pagado R$ 850.000. Com base nessas informações, a Cia.
Enrolada reconheceu
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917756
Contabilidade Geral
Em 30/10/2025, uma empresa importadora adquiriu um lote de mercadorias, de um fornecedor no exterior, e incorreu nos seguintes gastos:
• R$ 2.300.000, pagos ao fornecedor da mercadoria.
• R$ 300.000, pagos à transportadora para trazer a mercadoria para o Brasil.
• R$ 80.000 de imposto de importação.
• R$ 120.000 de taxas, tarifas e impostos para desembaraço das mercadorias.
• R$ 60.000, pagos à seguradora para garantir o recebimento das mercadorias.
• R$ 40.000 para o transporte da mercadoria do porto até a empresa.
Nos valores pagos pela empresa estão incluídos:
• Tributos recuperáveis no valor de R$ 160.000.
• Tributos não recuperáveis no valor de R$ 50.000.
Sabendo que a empresa vendeu, em novembro e dezembro de 2025, 80% das mercadorias adquiridas, o Custo das Mercadorias Vendidas evidenciado na Demonstração do Resultado do ano de 2025 da empresa, em relação à compra e venda das mercadorias citadas. foi. em reais.
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917752
Contabilidade Geral
A empresa Tank S.A. apresentava, no Balanço Patrimonial de 31/12/2023, um ativo Imobilizado pelo valor contábil de R$ 840.000,
com a seguinte composição (valores em reais):
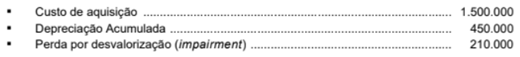
A vida útil do ativo foi definida originalmente em 10 anos e o valor residual esperado no final desse prazo é zero (sucata). Durante o ano de 2024, a empresa reconheceu uma despesa de depreciação no valor de R$ 120.000 e, antes de encerrar o exercício social de 2024, realizou novamente o teste de impairment do ativo com as seguintes informações (valores em reais):

Com base nessas informações, ao realizar o teste de impairment do ativo, a empresa
A vida útil do ativo foi definida originalmente em 10 anos e o valor residual esperado no final desse prazo é zero (sucata). Durante o ano de 2024, a empresa reconheceu uma despesa de depreciação no valor de R$ 120.000 e, antes de encerrar o exercício social de 2024, realizou novamente o teste de impairment do ativo com as seguintes informações (valores em reais):
Com base nessas informações, ao realizar o teste de impairment do ativo, a empresa
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917751
Contabilidade Geral
Considere as seguintes transações realizadas pela Cia. Faz Tudo:
I. Recebeu um terreno em doação, com restrições a serem cumpridas nos próximos anos.
II. Vendeu ações que estavam em Tesouraria.
III. Reconheceu variação cambial de coligadas no exterior.
IV. Pagou dividendos com base nas Reservas de Lucros existentes.
V. Apurou prejuízo no período.
VI. Aumentou o Capital Social com Reservas de Lucros.
As transações que alteraram o Patrimônio Líquido da Cia. Faz Tudo foram:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917749
Contabilidade Geral
Em 2025, uma determinada empresa comercial vendeu R$ 2.400.000 de seus produtos. Adicionalmente, durante 2025, reconheceu as seguintes operações: devoluções de vendas = R$ 90.000; abatimento sobre vendas = R$ 120.000; comissões sobre as
vendas realizadas = R$ 60.000; impostos sobre vendas = R$ 310.000; estimativa para perdas com créditos de liquidação duvidosa = R$ 30.000; fretes sobre vendas = R$ 40.000.
Sabendo que o custo dos produtos vendidos foi R$ 1.350.000, a empresa apurou em 2025 uma receita líquida e um lucro bruto, respectivamente, em reais, de
Sabendo que o custo dos produtos vendidos foi R$ 1.350.000, a empresa apurou em 2025 uma receita líquida e um lucro bruto, respectivamente, em reais, de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917748
Contabilidade Geral
Considere as seguintes informações:
• A empresa Só Ferro S.A. produz máquinas especiais.
• A empresa Ferragens & Cia. adquiriu da empresa Só Ferro S.A. quatro dessas máquinas para revendê-las.
• A empresa MIX adquiriu da empresa Ferragens & Cia. duas dessas máquinas para utilizá-las em seu processo produtivo.
• A empresa Desconhecida S.A. adquiriu o direito de usar a marca da empresa Só Ferro S.A. em suas máquinas por 10 anos.
• A empresa Valoriza S.A. adquiriu ações da empresa Só Ferro S.A. para negociá-las a qualquer momento.
As máquinas adquiridas pelas empresas Ferragens & Cia. e MIX, o direito de usar a marca adquirido pela empresa Desconhecida S.A. e as ações adquiridas pela empresa Valoriza S.A. serão classificados no Balanço Patrimonial das respectivas empresas no ativo
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917747
Contabilidade Geral
Em 01/01/2023, uma empresa adquiriu um imóvel pelo valor de R$ 2.400.000 para utilizá-lo em suas operações e efetuou o
pagamento à vista. A vida útil definida pela empresa para o imóvel foi 25 anos e valor residual estimado em R$ 400.000. Em
01/01/2025, a empresa reavaliou a vida útil do imóvel para um prazo remanescente de mais 25 anos e o valor residual foi
reestimado para R$ 510.000. Em 31/12/2025, em função de uma oferta irrecusável, a empresa vendeu este imóvel por
R$ 3.000.000 à vista. Sabendo que a empresa utiliza o método das quotas constantes para o cálculo da depreciação, o resultado evidenciado na Demonstração do Resultado do ano de 2025, referente exclusivamente à venda do imóvel foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917744
Direito Tributário
Pedro e Leopoldina, casados pelo regime da separação consensual de bens, tiveram 5 filhos: Lúcia, Márcio, Nivaldo, Olímpia ePaulo. Por ocasião do falecimento de Pedro, em fevereiro de 2025, seus herdeiros eram sua esposa e os cinco filhos do casal.Na data de seu óbito, Pedro estava domiciliado em São Paulo/SP e seu patrimônio total era de R$ 1.200.000,00, valor este depositado em caderneta de poupança.
Como Pedro não deixou testamento, a família decidiu que o inventário seria processado no âmbito administrativo (extrajudicialmente), na cidade de São Paulo/SP, razão pela qual o tabelião encarregado da lavratura da escritura de inventário e partilha efetuou o seguinte esboço inicial:
• (1.1) para Leopoldina, um quinhão no montante de R$ 300.000,00; е
• (1.2) para cada um dos demais filhos, um quinhão no montante de R$ 180.000,00.
Ocorre, todavia, que Nivaldo, domiciliado em Florianópolis/SC, decidiu renunciar pura e simplesmente à herança (renúncia a favor do monte), enquanto Lúcia, domiciliada em Palmas/TO, renunciou a favor de sua mãe, Leopoldina.
Em razão disso, o tabelião fez novo esboço de escritura, com a seguinte atribuição de quinhões:
• (2.1) R$ 525.000,00 рara Leopoldina (que já incluem os R$ 225.000,00 provenientes da renúncia de Lúcia); e
• (2.2) R$ 225.000,00 para cada um dos seguintes três filhos: Márcio, Olímpia e Paulo.
Todos os herdeiros concordaram com esta segunda partilha proposta pelo Tabelião e solicitaram a lavratura da escritura nesses termos.
Em razão disso, com base no Decreto estadual (SP) nº 46.655, de 1° de abril de 2002, o valor do ITCMD devido ao Estado de São Paulo por
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917743
Direito Tributário
Dionísio, rico fazendeiro, domiciliado na cidade de Ribeirão Preto/SP, decidiu instituir usufruto de duas fazendas de sua propriedade, pelo prazo de 10 anos, a favor de seus irmãos Célio, domiciliado em São Paulo/SP, e Rebeca, domiciliada em Pedregulho/SP.
Relativamente a Célio, foi instituído usufruto oneroso sobre a Fazenda São Simão, localizada no Município de Bauru/SP, abrangendo as terras da fazenda, o maquinário, os veículos automotores e o gado que nela se encontravam.
Relativamente a Rebeca, foi instituído usufruto não oneroso sobre a Fazenda São Luís, localizada no Município de Uberlåndia/MG, abrangendo as terras da fazenda, o maquinário, os veículos automotores e o gado que nela se encontravam.
Diante dos fatos acima narrados e de acordo com a Lei estadual (SP) nº 10.705/00, de 28 de dezembro de 2000, verifica-se que há situação de incidência de ITCMD a favor do Estado de São Paulo, na instituição do usufruto
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917742
Direito Tributário
No exercício de 2025, ocorreram as seguintes transmissões de bens e direitos:
I. Alberto permutou sua casa, localizada em Dracena/SP, pelo terreno de Teresa, localizado em Goiânia/GO, sendo que Alberto é domiciliado em Curitiba/PR e Teresa em Cuiabá/MT.
II. Ciro, domiciliado em Bauru/SP, recebeu um legado de R$ 200.000,00, em dinheiro, depositado em agência bancária da capital paulista, deixado por sua tia Amélia, que era domiciliada em Natal/RN, na data do óbito e onde foi processado o inventário judicial.
III. Alfreda, domiciliada em São José do Rio Preto/SP, recebeu em doação, de Carina, domiciliada em Santos/SP, um sítio localizado na cidade Monte Sião/MG.
IV. Aisin-Gioro Puyi, de nacionalidade chinesa, residente permanente no Brasil, domiciliado em São Paulo/SP, instituiu usufruto não oneroso sobre um apartamento de luxo de sua propriedade, localizado em Brasília/DF, a favor de seu irmão, Aisin-Gioro Pujie, também de nacionalidade chinesa, domiciliado em Xangai, na República Popular da China.
De acordo com o Decreto estadual (SP) nº 46.655, de 1º de abril de 2002,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917741
Direito Tributário
De acordo com a Constituição Federal de 1988, o ICMS é um imposto de competência dos Estados e do Distrito Federal. Todavia, por existirem diversos dispositivos referentes a esse imposto, tanto na referida Constituição, como em lei complementar, os
Estados e o Distrito Federal ficam adstritos a legislar e cobrar o ICMS apenas nos limites estabelecidos nestas normas.
Conforme a Constituição Federal e a Lei Complementar n 87, de 1996.
Conforme a Constituição Federal e a Lei Complementar n 87, de 1996.
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917740
Direito Tributário
O Regulamento do ICMS/SP, aprovado pelo Decreto nº 45.490, de 2000, define o que será considerado como crédito acumulado do imposto, bem como contempla as hipóteses de geração e de utilização deste crédito.
Neste contexto, conforme o referido Regulamento,
Neste contexto, conforme o referido Regulamento,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917738
Direito Tributário
Segundo o Regulamento do ICMS/SP, aprovado pelo Decreto (SP) 45.490, de 2000, o movimento real tributável, realizado, em
determinado período, pelo estabelecimento de contribuinte de ICMS localizado em São Paulo, poderá ser apurado por meio de
levantamento fiscal.
Neste contexto, segundo o citado Regulamento, presume-se a ocorrência de omissão de operações e prestações de serviços tributáveis, realizadas sem o pagamento do imposto, por exemplo, na hipótese de
Neste contexto, segundo o citado Regulamento, presume-se a ocorrência de omissão de operações e prestações de serviços tributáveis, realizadas sem o pagamento do imposto, por exemplo, na hipótese de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917737
Direito Tributário
O Regulamento do ICMS/SP, aprovado pelo Decreto (SP) 45.490, de 2000, prevê que o contribuinte de ICMS, com estabelecimento no Estado de São Paulo, salvo disposição em contrário, deverá proceder ao estorno do imposto de que se tiver creditado,
sempre que a mercadoria entrada no estabelecimento
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917736
Direito Tributário
Conforme o Regulamento do ICMS/SP, aprovado pelo Decreto (SP) 45.490, de 2000, quando um contribuinte do ICMS, localizado no Estado de São Paulo, realiza operações de saída, salvo disposição em contrário, é vedado o crédito de ICMS relativo à
mercadoria entrada ou adquirida,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917735
Direito Tributário
Conforme o Regulamento do ICMS/SP, aprovado pelo Decreto (SP) 45.490, de 2000, as isenções de ICMS previstas no Anexo
I do Regulamento
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2026 - SEFAZ-SP - Auditor Fiscal da Receita Estadual - AFRE - Tecnologia da Informação e Comunicação - Conhecimentos Básicos (P2) |
Q3917734
Direito Tributário
A empresa Tendetudo, localizada em Bauru/SP, contribuinte do ICMS, tem como atividade o comércio varejista, e possui um único estabelecimento. Os clientes da empresa são pessoas físicas (naturais) não contribuintes do ICMS.
No mês M, de 2025, a empresa comprou, para revenda, 10 mil reais de mercadorias, de um fornecedor que as fabricou, localizado em outro Estado brasileiro, e optante pelo Regime Tributário do Simples Nacional.
As mercadorias não estavam sujeitas ao regime jurídico da substituição tributária de ICMS no Estado de São Paulo, nem tinham tratamento tributário favorecido ou diferenciado nas operações internas, estando sujeitas a tributação com a alíquota padrão de ICMS, nas operações internas deste Estado.
Tendo em vista os fatos relatados e o disposto no Regulamento do ICMS/SP, aprovado pelo Decreto (SP) nº 45.490, de 2000,

 Conheça nossos planos