A empresa Tank S.A. apresentava, no Balanço Patrimonial de 3...
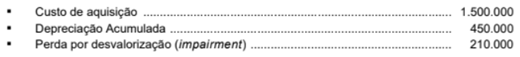
A vida útil do ativo foi definida originalmente em 10 anos e o valor residual esperado no final desse prazo é zero (sucata). Durante o ano de 2024, a empresa reconheceu uma despesa de depreciação no valor de R$ 120.000 e, antes de encerrar o exercício social de 2024, realizou novamente o teste de impairment do ativo com as seguintes informações (valores em reais):

Com base nessas informações, ao realizar o teste de impairment do ativo, a empresa
Comentários
Veja os comentários dos nossos alunos
Valor contábil após depreciação:
840.000 − 120.000 = 720.000
Valor recuperável:
máximo (800.000; 750.000) = 800.000
Comparação:
800.000 > 720.000 → reversão
Valor:
800.000 − 720.000 = 80.000
✅ Gabarito: B
Curioso é que a norma fala que, quando o valor contábil é inferior ao valor recuperável, não deve fazer nada em respeito ao princípio da prudência.
@Cadu Monterio essa regra só vale quando o ativo nunca sofreu impairment antes. Na questão houve 2 testes de impairment. (fonte gemini)
GABARITO C
REVISAO DA MATERIA (CPC 01 - Impairment e Reversao de Perda) O teste de recuperabilidade (impairment) compara o Valor Contabil Líquido com o Valor Recuperavel (MAIOR valor entre o Valor em Uso e o Valor Justo liquido de despesas de venda).
Atentar que, em 31/12/23, o enunciado nao informou o maior valor recuperável adotado para impairment (já que o ativo originariamente adquirido por 1.500.000 depreciou em 3 anos à base de 150.000 anuais, resultando em 1.050.000, do qual se deduziu a imparidade equivalente a 210.000 e resultou em 840.000)
Situacao em 31/12/2023:
- Custo de aquisicao = R$ 1.500.000,00
- (-) Depreciacao Acumulada = R$ 450.000,00
- (-) Perda por impairment anterior = R$ 210.000,00
- Valor Contabil em 31/12/2023 = R$ 840.000,00
Atualizacao para o final de 2024 (antes do novo teste):
- Valor Contabil em 31/12/2023 = R$ 840.000,00
- (-) Depreciacao de 2024 = R$ 120.000,00
- Valor Contabil Líquido em 2024 = R$ 720.000,00
Apuracao do Valor Recuperavel em 2024 (após o teste):
- Valor em uso = R$ 800.000,00
- Valor justo liquido de vendas = R$ 750.000,00
- Valor Recuperavel (maior valor) = R$ 800.000,00
- (-) Valor Contabil Atual = R$ 720.000,00
- Reversao da Perda por Impairment = R$ 80.000,00
Resumo dos Dados da Questão
(...)
Custo de aquisição: R$ 1.500.000
(...)
Depreciação acumulada (até 31/12/2023): R$ 450.000
(...)
Perda por imparment anterior: R$ 210.000
(...)
Valor contábil em 31/12/2023: R$ 840.000 (1.500.000 - 450.000 - 210.000)
(...)
Depreciação em 2024: R$ 120.000
(...)
Valor contábil antes do novo teste em 2024: R$ 720.000 (840.000 - 120.000)
(...)
Valor recuperável em 2024: O maior entre o Valor em uso (R$ 800.000) e o Valor justo líquido (R$ 750.000), logo, o Valor Recuperável é R$ 800.000.
Como o Valor Recuperável (R$ 800.000) é maior que o Valor Contábil atual (R$ 720.000), existe espaço para recuperar parte da perda antiga (reversão de impairment). O limite da reversão é o valor que o ativo teria se a perda antiga nunca tivesse ocorrido (valor contábil histórico líquido de depreciação), que resulta em uma reversão exata de R$ 80.000.
(...)
Explicação das Alternativas
(...)
A) não fez nenhum registro.
(...)
Incorreta.
(...)
Houve alteração no valor recuperável e o ativo precisa ser ajustado.
(...)
B) reverteu a perda por impairment no valor de R$ 80.000.
(...)
Correta.
(...)
O valor contábil era R$ 720.000 e o valor recuperável subiu para R$ 800.000. A diferença de R$ 80.000 é recuperada (revertida).
(...)
C) reverteu a perda por impairment no valor de R$ 30.000.
(...)
Incorreta.
(...)
Valor menor do que a diferença real apurada entre o valor contábil e o valor recuperável.
(...)
D) reconheceu a perda por impairment no valor de R$ 90.000.
(...)
Incorreta.
(...)
O ativo ganhou valor (recuperação), logo não houve nova perda, mas sim reversão.
(...)
E) reconheceu a perda por impairment no valor de R$ 40.000.
(...)
Incorreta.
(...)
Novamente, trata-se de reversão de ganho por valorização/recuperação e não de nova perda.
(...)
Fonte: Gemini
Clique para visualizar este comentário
Visualize os comentários desta questão clicando no botão abaixo
 Conheça nossos planos