Ao realizar uma auditoria nos arquivos do SPED - Sistema Púb...
Os registros contábeis e fiscais analisados da empresa ABC seguem de forma resumida abaixo:
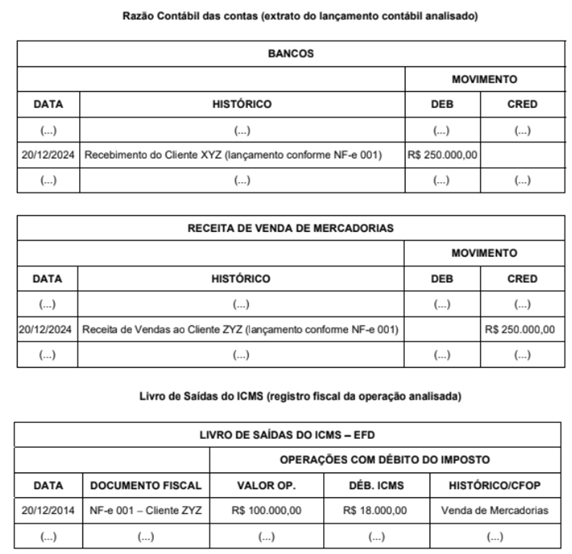
Após notificar sobre a divergência entre os valores contábeis e fiscais, a Empresa ABC não prestou nenhum esclarecimento. O Auditor Fiscal notificou o cliente XYZ (adquirente das mercadorias) que prestou esclarecimentos coma informação de que a Empresa XYZ teria pago efetivamente R$ 250.000,00 e não R$ 100.000,00 (como constou no documento fiscal).
Neste caso, o Auditor Fiscal, considerando que nenhuma outra informação foi prestada, deverá
Gabarito comentado
Confira o gabarito comentado por um dos nossos professores
Essa questão demanda conhecimentos sobre o tema: ICMS.
Abaixo, iremos justificar cada uma das assertivas:
A) considerar como verdadeiro o documento fiscal no valor de R$ 100.000,00 emitido pela empresa ABC e não lavrar nenhuma autuação fiscal; ainda que a documentação contábil aponte para o pagamento de R$ 250.000,00.
Falso, por ferir a lei paulista, vide letra D.
B) lavrar uma autuação fiscal com base de cálculo no valor de R$ 150.000,00 por
existência de Passivo Fictício, com fulcro no inciso III do artigo 509-A do
RICMS, em virtude de a empresa ABC manter no passivo obrigações inexistentes.
Falso, por ferir a lei paulista, vide letra D.
C) lavrar uma autuação fiscal na empresa ABC sobre a base de cálculo de ICMS no
valor de R$ 250.000,00 por constatação de Ativo Oculto na contabilidade (com
fundamento no inciso IV do artigo 509-A).
Falso, por ferir a lei paulista, vide letra D.
D) lavrar autuação fiscal na empresa ABC sobre base de cálculo de ICMS no valor
de R$ 150.000,00, considerando que houve falta de pagamento do imposto, pois
embora esteja contabilizado o recebimento de R$ 250.000,00, há uma Nota Fiscal
das mercadorias apenas no valor de R$ 100.000,00.
Correto, por respeitar a legislação paulista que rege o ICMS (lei 6.374/89):
Artigo 74-A - Presume-se a ocorrência de omissão de operações e prestações de serviços tributáveis, realizadas sem o pagamento do imposto, nas seguintes hipóteses: (NR)
I - existência de saldo credor de caixa; (NR)
II - constatação de suprimentos a caixa não comprovados; (NR)
III - manutenção, no passivo, de obrigações já pagas ou inexistentes; (NR)
IV - constatação de ativos ocultos; (NR)
V - existência de entrada de mercadorias não registradas; (NR)
VI - declaração de vendas pelo contribuinte em valores inferiores às informações fornecidas por instituições financeiras e administradoras de cartões de crédito ou débito; (NR)
VII - falta de escrituração de pagamentos efetuados; (NR)
VIII - existência de valores creditados em conta de depósito ou de investimento mantida junto a instituição financeira, em relação aos quais o titular, regularmente notificado a prestar informações, não comprove, mediante documentação hábil e idônea, a origem dos recursos utilizados nessas operações; (NR)
IX - constatação de outros indícios que levem em consideração as disposições do artigo 74, observado o disposto em regulamento. (NR)
E) considerar como verdadeiros ambos os livros contábeis e fiscais do
contribuinte (ECD e EFD) e não lavrar a autuação fiscal na empresa ABC, apesar
de discrepâncias entre valores contábeis e fiscais da operação de compra e
venda.
Falso, por ferir a lei paulista, vide letra D.
Gabarito do professor: Letra D.
Clique para visualizar este gabarito
Visualize o gabarito desta questão clicando no botão abaixo
Comentários
Veja os comentários dos nossos alunos
Gemini:
"A alternativa correta é a D.
O caso descreve uma clássica divergência de auditoria entre a Escrituração Contábil Digital (ECD) e a Escrituração Fiscal Digital (EFD).
- Diferença entre Valor Real e Valor Declarado: A empresa ABC emitiu uma NF-e de R$ 100.000,00, mas registrou em seu Razão Contábil o recebimento de R$ 250.000,00 referente à mesma transação. A confirmação pelo cliente XYZ de que o pagamento foi de fato o valor maior (R$ 250.000,00) corrobora a tese de subfaturamento.
- Omissão de Receita: A diferença de R$ 150.000,00 (R$ 250.000,00 - R$ 100.000,00) representa uma saída de mercadoria sem a devida emissão de documento fiscal (ou com valor inferior ao real), o que implica falta de pagamento do ICMS sobre essa parcela.
- Presunção Legal: Na legislação tributária (como o Regulamento do ICMS de São Paulo), a manutenção de registros contábeis que indicam entradas de numerário não suportadas por documentos fiscais correspondentes autoriza o fisco a presumir a omissão de saídas tributáveis.
Para quem precisa estudar Direito Tributário ou Reforma Tributária para os próximos concursos, recomendo dar uma olhada nesse curso gratuito disponível no YouTube:
https://www.youtube.com/@proflucasdepaulalima/playlists
Enunciado Resumido
(...)
Uma auditoria fiscal confrontou a ECD (contabilidade) e a EFD (fiscal/ICMS) da empresa ABC.
(...)
No Razão Contábil, o recebimento de vendas do cliente XYZ foi registrado por R$ 250.000,00.
(...)
Na Nota Fiscal (NF-e 001) e na EFD, o valor registrado foi de apenas R$ 100.000,00.
(...)
O cliente XYZ confirmou que pagou efetivamente R$ 250.000,00.
(...)
Há uma diferença (omissão de receita/saída) de R$ 150.000,00.
(...)
Explicação das Alternativas
(...)
A) Incorreta.
(...)
Sugere que o Auditor deveria considerar verdadeiro o documento fiscal de R$ 100.000,00 e não lavrar autuação.
(...)
Por quê está errada?
(...)
O Fisco não fica preso apenas ao documento fiscal emitido a menor quando a contabilidade e o cliente comprovam que a operação real e o fluxo financeiro foram de R$ 250.000,00. Houve circulação de mercadoria e recebimento a maior não acobertado fiscalmente.
(...)
B) Incorreta.
(...)
Fala em lavrar autuação com base de cálculo de R$ 150.000,00 por "passivo fictício".
(...)
Por quê está errada?
(...)
Passivo fictício ocorre quando há obrigações/dívidas criadas indevidamente no passivo da empresa, o que não é o caso. Aqui estamos a tratar de omissão de receita/saída de mercadorias (omissão de faturamento/venda sem documento fiscal idôneo correspondente).
(...)
C) Incorreta.
(...)
Sugere lavrar autuação sobre a base de cálculo de R$ 250.000,00 por "Ativo Oculto".
(...)
Por quê está errada?
(...)
O valor total da operação foi de R$ 250.000,00, mas R$ 100.000,00 já foram regularmente tributados por constarem na EFD e na nota fiscal. Portanto, a diferença tributável que deixou de ser declarada e paga é apenas de R$ 150.000,00 (250.000 - 100.000), e não o montante total de R$ 250.000,00.
(...)
D) Correta (Gabarito da questão).
(...)
Lavrar autuação fiscal na empresa ABC sobre a base de cálculo de ICMS no valor de R$ 150.000,00, considerando que houve falta de pagamento do imposto, pois embora o recebimento total de R$ 250.000,00 esteja contabilizado, a nota fiscal e a escrituração fiscal cobriram apenas R$ 100.000,00.
(...)
Por quê está certa?
(...)
A base de cálculo da omissão corresponde exatamente à diferença entre o valor real da operação comercial (R$ 250.000,00) e o valor que efetivamente foi declarado e tributado no documento fiscal (R$ 100.000,00), resultando nos R$ 150.000,00 sonegados.
(...)
E) Incorreta.
(...)
Afirma que se deve considerar verdadeiros ambos os livros contábeis e fiscais e não lavrar autuação, ignorando a discrepância.
(...)
Por quê está errada?
(...)
A divergência aponta claramente uma irregularidade fiscal (omissão de saída/receita), sendo obrigação do Auditor Fiscal constituir o crédito tributário correspondente.
(...)
Fonte: Gemini
Clique para visualizar este comentário
Visualize os comentários desta questão clicando no botão abaixo
 Conheça nossos planos