Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 130.041 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q3947204
Direito Penal
O crime de falsificação de selos destinados a controle tributário, papel selado ou qualquer papel de emissão legal destinado à
arrecadação de tributo
Q3947203
Direito Tributário
Em sede de recuperação judicial de microempresas e de empresas de pequeno porte, nos termos da Lei n2 11.101/2005, o parcelamento dos créditos tributários é
Q3947202
Legislação Federal
De acordo com a Lei Anticorrupção (Lei nº 12.846/2013), a responsabilização administrativa e civil da pessoa jurídica por atos lesivos contra a Administração Pública previstos nesta Lei praticados em seu interesse ou benefício é
Q3947201
Direito Digital
De acordo com a Lei Geral de Proteção de Dados (Lei nº 13.709/2018), em caso de ocorrência de dano patrimonial, moral, individual ou coletivo, em violação à legislação de proteção de dados pessoais, ressalvadas as exceções legais, há responsabilidade
Q3947200
Direito Administrativo
O Estado "A" celebrou contrato administrativo com uma empresa para fornecimento de materiais pelo prazo de 2 anos. Decorridos apenas 3 meses, entrou em vigor uma lei estadual que aumentou significativamente a alíquota do ICMS sobre insumos
essenciais à produção desses materiais, o que elevou os custos operacionais da empresa de forma imprevisível e impactou o
equilíbrio econômico-financeiro do contrato. A Administração Pública sustenta que a elevação tributária decorre de política fiscal
ampla, sem direcionamento ao contrato, e que a contratada deveria suportar integralmente o ônus por se tratar de risco inerente
à atividade econômica. Considerando a Lei de Licitações e Contratos Administrativos (Lei nº 14.133/2021), no caso narrado, a
revisão contratual é
Q3947199
Estatística
Uma Administração Tributária desenvolveu um modelo de aprendizado supervisionado para prever o risco de inadimplência tributária de contribuintes, com o objetivo de priorizar ações de fiscalização. Observou-se que o modelo apresenta excelente
desempenho no conjunto de treinamento, mas desempenho significativamente inferior quando aplicado a novos contribuintes
(conjunto de teste). Nesse caso, está ocorrendo
Q3947198
Noções de Informática
Dentre as técnicas de Machine Learning, constitui um exemplo de aprendizado não supervisionado
Q3947197
Estatística
Fraudes ocorrem, em média, duas vezes por mês em determinado segmento econômico. Assumindo um modelo de Poisson, a
probabilidade de ocorrer pelo menos uma fraude em um mês é
Q3947196
Estatística
Sabe-se que 12% dos contribuintes de uma determinada base são selecionados em uma malha fiscal. Dentre os selecionados,
65% apresentam inconsistências graves, enquanto esse índice é de apenas 4% entre os contribuintes não selecionados. Ao
escolher aleatoriamente um contribuinte que apresenta inconsistência grave, a probabilidade aproximada de ele ter sido
selecionado na malha fiscal é de
Q3947195
Estatística
Considere uma amostra x₁,..., xn. Sabendo-se que nessa amostra a moda < mediana < média aritmética, então o valor m que
minimiza 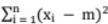 será
será
Q3947194
Estatística
Após realizar uma regressão linear pelo método dos Mínimos Quadrados Ordinários (MQO), um analista examinou o gráfico de
Resíduos (eixo Y) versus Valores Ajustados (eixo X). Ele notou que a dispersão dos pontos forma um padrão de 'funil' (ou cone),
onde a variabilidade dos resíduos aumenta significativamente à medida que os valores ajustados crescem. Esse formato é
indicativo de
Q3947193
Estatística
Um fiscal de tributos considera um teste de hipóteses estatístico para avaliar uma política pública, em que a Hipótese Nula (HO)
assume que a política não teve efeito na taxa de inadimplência. Um Erro Tipo I é
Q3947192
Auditoria
No desenvolvimento dos trabalhos, o auditor utiliza diferentes técnicas para obtenção de evidências suficientes e apropriadas,
cada uma com finalidade específica e nível de confiabilidade distinto. A correta aplicação dessas técnicas contribui para a
formação de uma opinião bem fundamentada.
Relacione as técnicas de auditoria da Coluna I às suas definições na Coluna II.
Coluna I - Técnicas:
1. Exame e contagem física
2. Confirmação
3. Conferência de cálculos
4. Inspeção de documentos
5. Averiguação
6. Correlação
Coluna II - Definições
( ) Obtenção de declaração escrita de terceiros independentes acerca de saldos ou operações.
( ) Verificação aritmética da exatidão de somas, multiplicações e outros cálculos contábeis.
( ) Verificação in loco da existência física de bens, numerário ou estoques.
( ) Análise da coerência entre contas e registros relacionados pelo método das partidas dobradas.
() Formulação de perguntas a funcionários ou administradores para esclarecer dúvidas sobre operações.
( ) Exame da legitimidade e autenticidade de documentos que suportam as transações.
A sequência correta, de cima para baixo, está expressa em:
Q3947191
Direito Tributário
No âmbito de procedimento de fiscalização estadual do ICMS, um Auditor Fiscal do Estado do Mato Grosso foi designado para
examinar a regularidade fiscal de uma indústria de médio porte. O trabalho de auditoria envolveu:
- a aquisição de uma máquina industrial destinada ao ativo imobilizado;
- a compra de insumos utilizados na industrialização;
- a venda de produtos industrializados a clientes contribuintes;
- a verificação do inventário físico de mercadorias ao final do exercício.
Durante a auditoria, o fiscal confrontou as informações constantes nas NF-e com os registros escriturados na EFD-ICMS/IPI, considerando que a EFD substitui, em meio digital, os livros fiscais tradicionais, incluindo Registro de Entradas, Registro de Saídas, Registro de Inventário, Registro de Apuração do ICMS e o CIAP.
À luz das regras de escrituração fiscal digital e da sistemática prevista no RICMS/MT do ICMS,
Q3947190
Direito Tributário
No curso de procedimento de auditoria fiscal em empresa comercial contribuinte do ICMS, o Auditor Fiscal do Estado do Mato
Grosso analisou as aquisições de mercadorias registradas na EFD-ICMS/IPI e confrontou essas informações com as NF-e
constantes no Portal Nacional da NF-e.
Verificou-se que determinadas mercadorias haviam sido recebidas fisicamente pela empresa e registradas no estoque, mas algumas NF-e correspondentes apresentavam inconsistências formais, enquanto outras não possuíam registro de autorização de uso na base da SEFAZ.
Sobre a Nota Fiscal Eletrônica, o Ajuste SINIEF 07/05 dispõe:
Q3947189
Direito Tributário
No curso de auditoria fiscal, o Auditor Fiscal do Estado do Mato Grosso analisou o estoque de determinada indústria no período
de 2025, levando em consideração os estoques inicial e final, e verificou que o inventário físico de dezembro apresentava saldo
significativamente inferior ao estoque escriturado na EFD. A diferença correspondia a mil unidades físicas a menor no estoque físico, equivalente ao valor de R$ 220.000,00 em mercadorias.
A empresa informou que as mercadorias teriam sido "perdidas por avarias e vencimentos", mas não apresentou laudos, registros de baixa ou notas fiscais de saída correspondentes.
Considerando a lógica de auditoria fiscal e os mecanismos de presunção legal previstos no RICMS/MT, é certo que
A empresa informou que as mercadorias teriam sido "perdidas por avarias e vencimentos", mas não apresentou laudos, registros de baixa ou notas fiscais de saída correspondentes.
Considerando a lógica de auditoria fiscal e os mecanismos de presunção legal previstos no RICMS/MT, é certo que
Q3947188
Auditoria
No planejamento de seus procedimentos, o auditor independente decidiu utilizar amostragem de auditoria para testar saldos de
contas areceber de uma empresa comercial. Para tanto, considerou aspectos como risco de amostragem, distorção tolerável e
amostragem estatística, em linha com a NBC TA 530.
Com base na NBC TA 530, considere:
I. A amostragem de auditoria consiste na aplicação de procedimentos em menos de 100% dos itens da população relevante, de forma que todas as unidades de amostragem tenham a mesma chance de serem selecionadas, permitindo ao auditor formar conclusão sobre a população.
II. O aumento da distorção ("erro") tolerável definido pelo auditor tende a aumentar o tamanho da amostra, pois o auditor necessita de maior segurança para concluir sobre a população.
III. O risco de amostragem corresponde à possibilidade de a conclusão do auditor, com base na amostra, ser diferente da conclusão que seria alcançada se toda a população fosse examinada.
IV. Na amostragem estatística, é indispensável a seleção aleatória dos itens e o uso da teoria das probabilidades para avaliar os resultados da amostra.
Está correto o que se afirma APENAS em
Q3947187
Auditoria
Durante procedimento de auditoria fiscal em uma empresa comercial contribuinte do ICMS, o Auditor Fiscal do Mato Grosso
analisou as contas de clientes, fornecedores, despesas e disponibilidades, buscando identificar possíveis distorções relevantes
que pudessem impactar a base de cálculo do imposto.
No curso dos trabalhos, foram observadas as seguintes situações:
I. registro de vendas realizadas no fim do período somente no mês seguinte;
II. reconhecimento antecipado de despesas com fretes de mercadorias ainda não incorridos;
III. omissão de registro de notas fiscais de saída, que acobertaram saídas efetivas de mercadorias;
IV. registro de duplicatas a receber em valor inferior ao efetivamente faturado.
Considerando o disposto no RICMS/MT e a lógica de testes de auditoria para identificação de subavaliação e superavaliação de contas contábeis,
Q3947186
Auditoria
Um auditor independente está planejando procedimentos para obter evidência sobre saldos de clientes e estoques de uma
indústria. À luz da NBC TA 500 (R1) sobre evidência de auditoria, considere:
I. Evidência obtida de fontes externas independentes tende a ser mais confiável do que a obtida internamente.
II. A Indagação, isoladamente, geralmente não fornece evidência suficiente e apropriada para suportar opinião de auditoria.
III. A inspeção física de estoques acompanhada da observação da contagem dos estoques fornece evidência sobre a existência dos itens, mas não necessariamente sobre sua propriedade (direito e obrigação da entidade) ou a avaliação destes ativos.
IV. Quanto maiora qualidade da evidência obtida, menor a quantidade de evidência necessária, embora a qualidade não substitua completamentea quantidade.
Está correto o que se afirma APENAS em
Q3947185
Direito Tributário
Durante procedimento de fiscalização, o Auditor Fiscal do ICMS realizou cruzamento entre a EFD-ICMS/IPI, a ECD e os extratos
bancários da empresa Comercial Beta Ltda. Constatou que, no mês de setembro/2025, houve depósitos em conta corrente no
valor total de R$ 480.000,00, enquanto a receita de vendas escriturada na EFD somava apenas R$ 300.000,00 no mesmo
período.
O auditor notou que as vendas da empresa são sempre com pagamento à vista.
Intimada, a empresa alegou que a diferença se referia a "adiantamentos de sócios" e "empréstimos informais de terceiros", mas não apresentou contratos, registros contábeis de passivo ou comprovação de origem destes recursos.
Nesse caso, à luz das regras de auditoria fiscal e das presunções legais previstas na legislação do ICMS do Mato Grosso, Auditor Fiscal deverá concluir que:

 Conheça nossos planos