Questões de Concurso Sobre direito tributário
Foram encontradas 24.922 questões


Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320534
Direito Tributário
A Fazenda Pública Municipal realizou lançamento tributário referente a determinado contribuinte. Posteriormente, durante
procedimento fiscalizatório, constatou a existência de circunstâncias previstas no Código Tributário Nacional (CTN) que indicavam a necessidade de revisão do lançamento anteriormente efetuado. A autoridade administrativa pretendeu promover a
alteração do lançamento original, observando os limites legais aplicáveis. Considerando as regras do CTN e a jurisprudência
dos tribunais superiores acerca da revisão do lançamento tributário, é correto afirmar que a revisão do lançamento tributário:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320533
Direito Tributário
Durante procedimento de fiscalização, a autoridade tributária constatou que determinada sociedade empresária realizou
uma reorganização societária que, embora formalmente válida e regularmente registrada, resultou em significativa redução
da carga tributária incidente sobre suas operações. Considerando que os atos praticados tiveram como finalidade preponderante a economia fiscal, o Fisco desconsiderou os negócios jurídicos realizados e efetuou lançamento de ofício, fundamentando sua decisão com base direta no art. 116, parágrafo único, do Código Tributário Nacional (CTN), inexistindo lei ordinária
regulamentando os critérios e o procedimento para essa desconsideração. À luz da jurisprudência do Superior Tribunal de
Justiça (STJ), é correto afirmar que:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320532
Direito Tributário
A empresa Alfa apresentou declaração fiscal perante a Administração Tributária, informando corretamente a existência de débito relativo a determinado tributo. Após o envio da declaração, o contribuinte deixou de efetuar o pagamento do valor declarado no prazo estabelecido. Diante da inadimplência, o Fisco pretendeu adotar as medidas necessárias para cobrança do crédito
tributário. Considerando o entendimento consolidado do Superior Tribunal de Justiça (STJ), assinale a afirmativa correta.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320531
Direito Tributário
Uma entidade sem fins lucrativos requereu o reconhecimento de imunidade tributária perante o ente público competente,
demonstrando que, desde determinado momento, já preenchia todos os requisitos constitucionais e legais exigidos para a
fruição do benefício fiscal. Após análise administrativa, a autoridade competente reconheceu a existência da imunidade,
deixando de exigir o tributo referente ao período posterior ao preenchimento dos requisitos. Conforme entendimento jurisprudencial, é correto afirmar que a decisão que reconhece a imunidade tributária possui natureza jurídica:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320505
Direito Tributário
Em razão de severa crise fiscal, determinado Estado-membro editou lei instituindo contribuição incidente sobre movimentações financeiras realizadas por pessoas físicas e jurídicas domiciliadas em seu território, sustentando que a competência
residual tributária decorre da autonomia federativa e da necessidade de financiamento de políticas públicas essenciais.
Diante do caso hipotético narrado, à luz do Sistema Tributário Nacional, assinale a afirmativa correta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320356
Direito Tributário
Durante auditoria eletrônica de uma empresa
prestadora de serviços, foram obtidos os seguintes
dados relativos a determinado período:
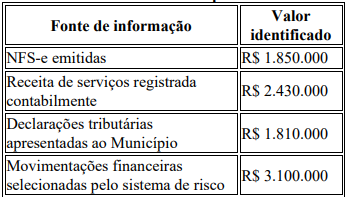
A fiscalização constatou ainda que parte das movimentações financeiras correspondia a transferências entre contas da própria empresa e que determinada parcela da receita contábil estava relacionada a fatos cuja natureza jurídica ainda precisava ser examinada. Um Auditor propôs lançar ISSQN diretamente sobre R$ 3.100.000, por corresponder ao maior valor encontrado. Outro propôs considerar automaticamente R$ 2.430.000 como base tributável, porque a contabilidade constitui confissão irretratável do fato gerador. Um terceiro recomendou conciliar as fontes, eliminar duplicidades e eventos não tributáveis, identificar a natureza das receitas e confrontar os resultados com os documentos fiscais e a legislação aplicável antes de determinar eventual diferença tributável. A partir das informações apresentadas, assinale a alternativa que representa o procedimento tecnicamente mais adequado.
A fiscalização constatou ainda que parte das movimentações financeiras correspondia a transferências entre contas da própria empresa e que determinada parcela da receita contábil estava relacionada a fatos cuja natureza jurídica ainda precisava ser examinada. Um Auditor propôs lançar ISSQN diretamente sobre R$ 3.100.000, por corresponder ao maior valor encontrado. Outro propôs considerar automaticamente R$ 2.430.000 como base tributável, porque a contabilidade constitui confissão irretratável do fato gerador. Um terceiro recomendou conciliar as fontes, eliminar duplicidades e eventos não tributáveis, identificar a natureza das receitas e confrontar os resultados com os documentos fiscais e a legislação aplicável antes de determinar eventual diferença tributável. A partir das informações apresentadas, assinale a alternativa que representa o procedimento tecnicamente mais adequado.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320355
Direito Tributário
O Município implantou modelo eletrônico de
seleção de contribuintes para fiscalização do
ISSQN. O sistema atribui maior risco aos
contribuintes que apresentam simultaneamente:
• crescimento expressivo de movimentação econômica identificada em fontes externas;
• redução persistente do ISSQN declarado;
• divergência entre documentos fiscais e declarações;
• alteração abrupta do padrão histórico de faturamento.
Após o processamento, determinada empresa recebeu pontuação de risco de 97/100. Um fiscal propôs que o sistema lavrasse automaticamente auto de infração, sustentando que a elevada pontuação constituiria prova suficiente de sonegação. Outro Auditor defendeu que o modelo fosse utilizado para selecionar e priorizar a fiscalização, cabendo ao procedimento fiscal verificar as inconsistências e reunir evidências antes da constituição do crédito.
Considerando noções de dados, auditoria e administração tributária, assinale a alternativa correta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320351
Direito Tributário
Em determinado processo administrativo
tributário, cinco Auditores apresentaram as
seguintes conclusões:
I. A moratória atua no campo da suspensão da exigibilidade do crédito tributário.
II. A isenção atua, segundo a sistemática do CTN, como hipótese de exclusão do crédito tributário.
III. O pagamento constitui modalidade de extinção do crédito tributário.
IV. A impugnação administrativa regularmente apresentada pode repercutir na exigibilidade do crédito enquanto pendente a controvérsia administrativa, nos termos da legislação aplicável.
V. A anistia e a remissão possuem a mesma natureza jurídica e produzem necessariamente efeitos idênticos sobre qualquer obrigação tributária.
Analise as afirmativas e assinale a alternativa correta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320350
Direito Tributário
Durante atualização cadastral, o setor tributário
identificou imóvel localizado em área cuja
classificação para fins de IPTU passou a ser
questionada pelo proprietário. O contribuinte
alegou que a simples localização física dentro de
área definida administrativamente como urbana
seria suficiente para resolver definitivamente a
incidência.
O Auditor consultou o Código Tributário
Municipal de São Valentim do Sul e verificou que
sua disciplina considera, para caracterização da
zona urbana, a definição por lei municipal e
requisitos relacionados à existência de
determinados melhoramentos públicos.
À luz do Código Tributário Municipal, assinale a alternativa incorreta.
À luz do Código Tributário Municipal, assinale a alternativa incorreta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320349
Direito Tributário
Uma empresa de engenharia possui
estabelecimento no Município X e executou
serviços sujeitos ao ISSQN para contratantes
localizados nos Municípios Y e Z. Durante
fiscalização, determinado servidor sustentou a
seguinte conclusão:
“Como o ISSQN é imposto municipal, pertence necessariamente ao Município onde estiver domiciliado o tomador do serviço, pois é nesse território que se verifica o resultado econômico da contratação.”
O Auditor responsável pelo procedimento rejeitou a conclusão e determinou que fossem identificados, para cada serviço, sua classificação jurídica e os elementos relevantes à determinação do local de incidência.
A partir do caso apresentado, é correto afirmar que a orientação do Auditor:
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320348
Direito Tributário
Uma empresa fiscalizada pelo Município
apresentou ao Auditor Fiscal livros contábeis,
documentos eletrônicos e extratos de faturamento.
Durante a auditoria foram constatadas
divergências relevantes entre os documentos
apresentados. Parte das notas fiscais indicava
valores inferiores aos recebimentos identificados
em outros registros idôneos, e determinadas receitas não possuíam documentação fiscal
correspondente.
O Auditor concluiu que os documentos apresentados pelo contribuinte não permitiam identificar com segurança o preço efetivo de determinadas operações e cogitou realizar o arbitramento da base de cálculo.
Analise as afirmativas:
I. O arbitramento não constitui penalidade autônoma aplicada ao contribuinte, mas técnica de determinação da base tributável quando presentes os pressupostos legais.
II. A existência de inconsistências na escrituração permite ao Auditor desconsiderar integralmente toda a documentação apresentada, independentemente da demonstração das razões técnicas que comprometem sua confiabilidade
III. O arbitramento deve estar apoiado em critérios juridicamente admissíveis e elementos capazes de sustentar racionalmente a determinação da matéria tributável.
IV. O emprego do arbitramento não afasta o direito do sujeito passivo de contestar a avaliação realizada pela Administração.
Está correto o que se afirma em:
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320347
Direito Tributário
Durante procedimento de auditoria fiscal
realizado em 2026, o Auditor Fiscal identificou que
determinada sociedade empresária prestadora de
serviços sujeitos ao ISSQN apresentou
regularmente suas declarações referentes aos fatos
geradores ocorridos em março de 2021,
informando corretamente a base tributável, mas
não efetuou qualquer pagamento do imposto
declarado.
Em outra competência do mesmo exercício,
referente a agosto de 2021, a empresa omitiu
integralmente determinada operação tributável,
que não constou de suas declarações nem foi objeto
de pagamento antecipado.
Considerando as regras gerais do Código Tributário Nacional (CTN) e distinguindo adequadamente constituição do crédito, lançamento por homologação, decadência e prescrição, assinale a alternativa correta.
Considerando as regras gerais do Código Tributário Nacional (CTN) e distinguindo adequadamente constituição do crédito, lançamento por homologação, decadência e prescrição, assinale a alternativa correta.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Analista Jurídico |
Q4319933
Direito Tributário
A responsabilidade tributária é importante instituto para o adimplemento dos créditos tributários. Considerando as
situações que podem ou não gerar a responsabilização tributária por sucessão, nos termos das normas gerais de direito
tributário, analise as afirmativas a seguir.
I. Mévio adquiriu apartamento através de escritura pública de compra e venda devidamente registrada no cartório de registro de imóveis. Não houve registro de certidão negativa de débitos tributários relativos ao imóvel no ato. A prefeitura do município está cobrando contribuições de melhoria relativas ao imóvel, cujos fatos geradores são anteriores à aquisição da propriedade.
II. Matilde adquiriu casa através de escritura pública de compra e venda devidamente registrada no cartório de registro de imóveis. Houve registro de certidão negativa de débitos tributários relativos ao imóvel no ato. A prefeitura do município está cobrando imposto relativo ao imóvel, cujos fatos geradores são anteriores à aquisição.
III. Tício adquiriu apartamento em hasta pública, tendo registrado a respectiva carta de arrematação no registro de imóveis. Houve registro de certidão negativa de débitos tributários relativos ao imóvel no ato. A prefeitura do município da propriedade está cobrando imposto relativo ao imóvel, cujos fatos geradores são anteriores à aquisição.
IV. Caio adquiriu casa em hasta pública, tendo registrado a respectiva carta de arrematação no registro de imóveis. Não houve registro de certidão negativa de débitos tributários relativos ao imóvel no ato. A prefeitura do município está cobrando taxas por prestação de serviços relativas ao imóvel, cujos fatos geradores são anteriores à aquisição da propriedade.
São considerados casos em que NÃO haverá responsabilidade tributária do sucessor o que se afirma em
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Analista Jurídico |
Q4319932
Direito Tributário
Apesar da isenção, não incidência, imunidade e anistia gerarem resultados práticos de não pagamento de tributos ou sanções
por ilícitos tributários, esses institutos têm características próprias que os diferenciam. Houve recente mudança normativa
através da qual templos de qualquer culto, ainda que sejam apenas locatários do bem imóvel, não deverão pagar Imposto
Predial e Territorial Urbano (IPTU). Nesse contexto, é correto afirmar que essa desoneração é uma:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Analista Jurídico |
Q4319931
Direito Tributário
Sobre a Lei nº 6.830/1980 – Lei de Execução Fiscal (LEF), que dispõe sobre a cobrança judicial da Dívida Ativa da Fazenda
Pública, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Nos processos regulados pela LEF, poderá ser dispensada a audiência de revisor no julgamento das apelações.
( ) Qualquer valor, cuja cobrança seja atribuída por lei à União, aos Estados, ao Distrito Federal, aos Municípios e respectivas autarquias, será considerado Dívida Ativa da Fazenda Pública.
( ) O concurso de preferência somente se verifica entre pessoas jurídicas de direito público, na seguinte ordem: I. União e suas autarquias; II. Estados, Distrito Federal e Territórios e suas autarquias, conjuntamente e pro rata; e III. Municípios e suas autarquias, conjuntamente e pro rata.
( ) Na penhora ou arresto de bens, os imóveis são preferidos aos títulos da dívida pública.
A sequência está correta em
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Analista Jurídico |
Q4319930
Direito Tributário
Em regra, é vedada a divulgação, por parte da Fazenda Pública ou de seus servidores, de informação obtida em razão do
ofício sobre a situação econômica ou financeira do sujeito passivo ou de terceiros e sobre a natureza e o estado de seus
negócios ou atividades. Diante do exposto, analise os itens a seguir.
I. Representações fiscais para fins penais.
II. Inscrições na Dívida Ativa da Fazenda Pública.
III. Parcelamento ou moratória.
IV. Renúncia de natureza tributária cujo beneficiário seja pessoa jurídica.
São excetuadas do dever de sigilo, as situações indicadas em
I. Representações fiscais para fins penais.
II. Inscrições na Dívida Ativa da Fazenda Pública.
III. Parcelamento ou moratória.
IV. Renúncia de natureza tributária cujo beneficiário seja pessoa jurídica.
São excetuadas do dever de sigilo, as situações indicadas em
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Analista Jurídico |
Q4319923
Direito Tributário
O CRA-PR, após esgotado o procedimento administrativo de cobrança, inscreveu em dívida ativa o débito de anuidades de
um administrador inadimplente domiciliado em Curitiba e ajuizou a respectiva execução. Inconformado, o executado sustenta, em exceção de pré-executividade, que a demanda foi proposta perante juízo absolutamente incompetente, pois a
cobrança de débito de natureza tributária movida por Conselho Profissional deveria tramitar na Justiça Estadual, foro do
domicílio do devedor. Diante da situação hipotética narrada, é correto afirmar que a competência para a causa é da:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Analista Jurídico |
Q4319918
Direito Tributário
O CRA-PR promoveu execução fiscal de anuidades contra uma sociedade empresária de administração que, intimada, não
foi localizada e deixou de funcionar em seu domicílio fiscal sem comunicação aos órgãos competentes. A procuradoria pretende redirecionar a execução ao sócio-administrador e, em outra frente, busca atingir o patrimônio de empresa do mesmo
grupo econômico, sob alegação de confusão patrimonial. Nesse contexto, sobre o Incidente de Desconsideração da Personalidade Jurídica (IDPJ), assinale a afirmativa correta.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Analista Jurídico |
Q4319903
Direito Tributário
Determinada entidade de classe estabeleceu, por ato infralegal, o valor cobrado em razão do exercício do poder de polícia
referente à Anotação de Responsabilidade Técnica (ART). Paralelamente, uma lei federal instituiu a delegação da atribuição
de fixar o valor em proporção razoável com os custos da atuação, e fixou, ainda, um valor máximo para essa cobrança. De
acordo com a Constituição Federal de 1988 e o entendimento do Supremo Tribunal Federal (STF):
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Analista Jurídico |
Q4319902
Direito Tributário
De acordo com a Constituição Federal de 1988 e o entendimento do Supremo Tribunal Federal (STF), a anuidade paga pelos
profissionais aos seus respectivos Conselhos de Fiscalização:

 Conheça nossos planos