Questões de Concurso
Comentadas para fiscal de tributos - médio
Foram encontradas 5.624 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
Ibest
Órgão:
Prefeitura de Cristalina - GO
Prova:
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Tributos |
Q3542392
Direito Tributário
Com relação à competência tributária, é correto afirmar
que
Ano: 2024
Banca:
Ibest
Órgão:
Prefeitura de Cristalina - GO
Provas:
Ibest - 2024 - Prefeitura de Cristalina - GO - Técnico em Segurança do Trabalho
|
Ibest - 2024 - Prefeitura de Cristalina - GO - Operador de Computador |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Vigilância Sanitária |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Tributos |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Obras e Posturas |
Ibest - 2024 - Prefeitura de Cristalina - GO - Entrevistador Social I |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal Ambiental |
Ibest - 2024 - Prefeitura de Cristalina - GO - Almoxarife |
Ibest - 2024 - Prefeitura de Cristalina - GO - Visitador Social |
Ibest - 2024 - Prefeitura de Cristalina - GO - Coletor |
Ibest - 2024 - Prefeitura de Cristalina - GO - Orientador Social |
Q3542007
Raciocínio Lógico
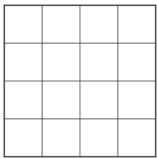
A quantidade de quadrados na figura apresentada é de
Ano: 2024
Banca:
Ibest
Órgão:
Prefeitura de Cristalina - GO
Provas:
Ibest - 2024 - Prefeitura de Cristalina - GO - Técnico em Segurança do Trabalho
|
Ibest - 2024 - Prefeitura de Cristalina - GO - Operador de Computador |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Vigilância Sanitária |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Tributos |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Obras e Posturas |
Ibest - 2024 - Prefeitura de Cristalina - GO - Entrevistador Social I |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal Ambiental |
Ibest - 2024 - Prefeitura de Cristalina - GO - Almoxarife |
Ibest - 2024 - Prefeitura de Cristalina - GO - Visitador Social |
Ibest - 2024 - Prefeitura de Cristalina - GO - Coletor |
Ibest - 2024 - Prefeitura de Cristalina - GO - Orientador Social |
Q3542003
Engenharia Agronômica (Agronomia)
Na década de 1970, com a chegada de
produtores rurais do sul do país ao município de
Cristalina, o cenário extrativista deu lugar ao plantio de
diferentes culturas. A altitude do município, as
temperaturas amenas e a excelente qualidade do solo
permitiram que empregasse uma nova forma de
cultivo: a irrigação.
Internet:<https://cristalina.go.gov.br> (com adaptações).
A respeito da atividade agrícola em Cristalina e em Goiás, é correto afirmar que
Internet:<https://cristalina.go.gov.br> (com adaptações).
A respeito da atividade agrícola em Cristalina e em Goiás, é correto afirmar que
Ano: 2024
Banca:
Ibest
Órgão:
Prefeitura de Cristalina - GO
Provas:
Ibest - 2024 - Prefeitura de Cristalina - GO - Técnico em Segurança do Trabalho
|
Ibest - 2024 - Prefeitura de Cristalina - GO - Operador de Computador |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Vigilância Sanitária |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Tributos |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Obras e Posturas |
Ibest - 2024 - Prefeitura de Cristalina - GO - Entrevistador Social I |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal Ambiental |
Ibest - 2024 - Prefeitura de Cristalina - GO - Almoxarife |
Ibest - 2024 - Prefeitura de Cristalina - GO - Visitador Social |
Ibest - 2024 - Prefeitura de Cristalina - GO - Coletor |
Ibest - 2024 - Prefeitura de Cristalina - GO - Orientador Social |
Q3542002
Geografia
A respeito das características sociais e econômicas das
regiões de planejamento norte goiano e nordeste
goiano, é correto afirmar que
Ano: 2024
Banca:
Ibest
Órgão:
Prefeitura de Cristalina - GO
Provas:
Ibest - 2024 - Prefeitura de Cristalina - GO - Técnico em Segurança do Trabalho
|
Ibest - 2024 - Prefeitura de Cristalina - GO - Operador de Computador |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Vigilância Sanitária |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Tributos |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Obras e Posturas |
Ibest - 2024 - Prefeitura de Cristalina - GO - Entrevistador Social I |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal Ambiental |
Ibest - 2024 - Prefeitura de Cristalina - GO - Almoxarife |
Ibest - 2024 - Prefeitura de Cristalina - GO - Visitador Social |
Ibest - 2024 - Prefeitura de Cristalina - GO - Coletor |
Ibest - 2024 - Prefeitura de Cristalina - GO - Orientador Social |
Q3542001
História e Geografia de Estados e Municípios
Nos anos de 1950, sob a liderança de Juscelino
Kubitschek de Oliveira, que governou o país de 1956 a
1961, a política de integração do interior [...] ganhou
novo impulso. [...] também compôs o quadro de ações
do Governo, a implantação [...] da capital federal, que
contribuiu em parte para justificar a necessidade de
dotar o território goiano de vias de circulação que
favorecessem o acesso do país à nova capital.
Contexto Socioeconômico de Goiás na década de 1970. Wânia Chagas Faria Cunha. UEG – Pires do Rio.
A respeito da infraestrutura de transportes existente em Goiás, assinale a alternativa correta.
Contexto Socioeconômico de Goiás na década de 1970. Wânia Chagas Faria Cunha. UEG – Pires do Rio.
A respeito da infraestrutura de transportes existente em Goiás, assinale a alternativa correta.
Ano: 2024
Banca:
Ibest
Órgão:
Prefeitura de Cristalina - GO
Provas:
Ibest - 2024 - Prefeitura de Cristalina - GO - Técnico em Segurança do Trabalho
|
Ibest - 2024 - Prefeitura de Cristalina - GO - Operador de Computador |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Vigilância Sanitária |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Tributos |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Obras e Posturas |
Ibest - 2024 - Prefeitura de Cristalina - GO - Entrevistador Social I |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal Ambiental |
Ibest - 2024 - Prefeitura de Cristalina - GO - Almoxarife |
Ibest - 2024 - Prefeitura de Cristalina - GO - Visitador Social |
Ibest - 2024 - Prefeitura de Cristalina - GO - Coletor |
Ibest - 2024 - Prefeitura de Cristalina - GO - Orientador Social |
Q3542000
Conhecimentos Gerais
A Procissão do Fogaréu é uma das mais
expressivas e reverberadas referências culturais da
região Centro-Oeste brasileira. É reconhecida pela
mídia nacional e internacional como uma das tradições
[...] quase tricentenária que faz parte da identidade da
antiga capital do Estado de Goiás.
Internet: <https://opine.al.go.leg.br> (com adaptações).
A respeito da manifestação folclórica mencionada, realizada na cidade de Goiás, é correto afirmar que ela
Internet: <https://opine.al.go.leg.br> (com adaptações).
A respeito da manifestação folclórica mencionada, realizada na cidade de Goiás, é correto afirmar que ela
Ano: 2024
Banca:
Ibest
Órgão:
Prefeitura de Cristalina - GO
Provas:
Ibest - 2024 - Prefeitura de Cristalina - GO - Técnico em Segurança do Trabalho
|
Ibest - 2024 - Prefeitura de Cristalina - GO - Operador de Computador |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Vigilância Sanitária |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Tributos |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Obras e Posturas |
Ibest - 2024 - Prefeitura de Cristalina - GO - Entrevistador Social I |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal Ambiental |
Ibest - 2024 - Prefeitura de Cristalina - GO - Almoxarife |
Ibest - 2024 - Prefeitura de Cristalina - GO - Visitador Social |
Ibest - 2024 - Prefeitura de Cristalina - GO - Coletor |
Ibest - 2024 - Prefeitura de Cristalina - GO - Orientador Social |
Q3541999
Segurança da Informação
A rede de computadores infectados que podem ser
controlados remotamente e forçados a enviar spam ou
espalhar malware, sem o consentimento do usuário do
computador, recebe o nome de
Ano: 2024
Banca:
Ibest
Órgão:
Prefeitura de Cristalina - GO
Provas:
Ibest - 2024 - Prefeitura de Cristalina - GO - Técnico em Segurança do Trabalho
|
Ibest - 2024 - Prefeitura de Cristalina - GO - Operador de Computador |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Vigilância Sanitária |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Tributos |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Obras e Posturas |
Ibest - 2024 - Prefeitura de Cristalina - GO - Entrevistador Social I |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal Ambiental |
Ibest - 2024 - Prefeitura de Cristalina - GO - Almoxarife |
Ibest - 2024 - Prefeitura de Cristalina - GO - Visitador Social |
Ibest - 2024 - Prefeitura de Cristalina - GO - Coletor |
Ibest - 2024 - Prefeitura de Cristalina - GO - Orientador Social |
Q3541998
Noções de Informática
Com relação à computação em nuvem (cloud
computing), é correto afirmar que
Ano: 2024
Banca:
Ibest
Órgão:
Prefeitura de Cristalina - GO
Provas:
Ibest - 2024 - Prefeitura de Cristalina - GO - Técnico em Segurança do Trabalho
|
Ibest - 2024 - Prefeitura de Cristalina - GO - Operador de Computador |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Vigilância Sanitária |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Tributos |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal de Obras e Posturas |
Ibest - 2024 - Prefeitura de Cristalina - GO - Entrevistador Social I |
Ibest - 2024 - Prefeitura de Cristalina - GO - Fiscal Ambiental |
Ibest - 2024 - Prefeitura de Cristalina - GO - Almoxarife |
Ibest - 2024 - Prefeitura de Cristalina - GO - Visitador Social |
Ibest - 2024 - Prefeitura de Cristalina - GO - Coletor |
Ibest - 2024 - Prefeitura de Cristalina - GO - Orientador Social |
Q3541996
Noções de Informática
O aplicativo nativo do sistema operacional Windows 10
que permite a criação de imagens 3D e a edição básica
de fotos é o
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Fiscal de Tributos |
Q3510099
Legislação dos Municípios do Estado do Mato Grosso
De acordo com a Lei Complementar Municipal nº 09/2022, compete à Administração Tributária organizar e
manter, permanentemente, completos e atualizados os cadastros tributários do Município de Campos de
Júlio/MT (art. 527). A legislação municipal especifica a inscrição dos consórcios de empresas, dos
condomínios, das obras de construção civil, dos produtores rurais e dos sujeitos passivos de obrigações
tributárias sem estabelecimento em Campos de Júlio, para efeito de recolhimento de tributos, no
denominado
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Fiscal de Tributos |
Q3510098
Legislação dos Municípios do Estado do Mato Grosso
Texto associado
Instrução: Leia o texto extraído de artigo científico e responda à questão.
1. Explicações sobre o elevado custo de conformidade tributária no Brasil
(...)
O sistema tributário nacional incorporou categorias e institutos do Direito Civil para conformar seus
próprios institutos. No que respeita ao presente estudo, o Código Tributário Nacional hauriu do Direito Civil
o instituto das obrigações, disciplinando a sua própria forma os contornos na seara tributária.
O artigo 113 do Código Tributário Nacional prevê a existência de duas categorias de obrigação: a principal e
a acessória. No parágrafo segundo do mesmo artigo, a definição de obrigação acessória fica estampado do
seguinte modo: “A obrigação acessória decorre da legislação tributária e tem por objeto as prestações,
positivas ou negativas, nela previstas no interesse da arrecadação ou da fiscalização dos tributos”.
Na visão de Luciano Amaro, por exemplo, a obrigação acessória referida pelo Código Tributário Nacional
possui caráter formal ou instrumental, pois se constitui na forma ou instrumento para a verificação da
obrigação principal. Logo, a expressão acessória pode gerar o equívoco de, em equiparando-a com o Direito
Privado, considerá-la dependente da obrigação principal.
Em verdade, há sim relação de dependência entre a obrigação principal e a obrigação acessória, de modo
que não se pode conceber uma obrigação tributária acessória totalmente desvinculada de qualquer tributo.
Ocorre que, por vezes, é possível identificar situações em que o contribuinte está dispensado do pagamento
do tributo (imunidade, isenção, não incidência, alíquota zero, moratória etc.) e ainda assim esteja obrigado
ao adimplemento de certas obrigações acessórias. No entanto, não significa dizer que a obrigação acessória
que remanesce esteja absolutamente desvinculada do tributo que visa instrumentalizar.
(PORTO, Éderson Garin. Ensaio sobre os custos de conformidade no Brasil: análise do peso das obrigações tributárias
acessórias. Revista FESDT n. 9, abr. 2019. Disponível em: https://www.fesdt.org.br/docs/revistas/9/artigos/2.pdf. Acesso em
03 jun. 2024.)
O Código Tributário do Município de Campos de Júlio/MT (Lei Complementar Municipal nº 09/2022), ao
dispor sobre o descumprimento de obrigações tributárias, prescreve:
“As multas serão _____________, quando resultarem, concomitantemente, do não cumprimento de obrigação tributária acessória e principal.
Apurando-se, no mesmo processo, o não cumprimento de mais de uma obrigação tributária acessória, impor-se-á somente a pena relativa à __________ mais grave.
Apurando-se, numa nova ação fiscal, ___________ do não cumprimento de obrigação acessória, a multa relativa a esta, será calculada em __________.”
Marque a sequência que preenche as lacunas correta e respectivamente.
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Fiscal de Tributos |
Q3510097
Legislação dos Municípios do Estado do Mato Grosso
Texto associado
Instrução: Leia o texto extraído de artigo científico e responda à questão.
1. Explicações sobre o elevado custo de conformidade tributária no Brasil
(...)
O sistema tributário nacional incorporou categorias e institutos do Direito Civil para conformar seus
próprios institutos. No que respeita ao presente estudo, o Código Tributário Nacional hauriu do Direito Civil
o instituto das obrigações, disciplinando a sua própria forma os contornos na seara tributária.
O artigo 113 do Código Tributário Nacional prevê a existência de duas categorias de obrigação: a principal e
a acessória. No parágrafo segundo do mesmo artigo, a definição de obrigação acessória fica estampado do
seguinte modo: “A obrigação acessória decorre da legislação tributária e tem por objeto as prestações,
positivas ou negativas, nela previstas no interesse da arrecadação ou da fiscalização dos tributos”.
Na visão de Luciano Amaro, por exemplo, a obrigação acessória referida pelo Código Tributário Nacional
possui caráter formal ou instrumental, pois se constitui na forma ou instrumento para a verificação da
obrigação principal. Logo, a expressão acessória pode gerar o equívoco de, em equiparando-a com o Direito
Privado, considerá-la dependente da obrigação principal.
Em verdade, há sim relação de dependência entre a obrigação principal e a obrigação acessória, de modo
que não se pode conceber uma obrigação tributária acessória totalmente desvinculada de qualquer tributo.
Ocorre que, por vezes, é possível identificar situações em que o contribuinte está dispensado do pagamento
do tributo (imunidade, isenção, não incidência, alíquota zero, moratória etc.) e ainda assim esteja obrigado
ao adimplemento de certas obrigações acessórias. No entanto, não significa dizer que a obrigação acessória
que remanesce esteja absolutamente desvinculada do tributo que visa instrumentalizar.
(PORTO, Éderson Garin. Ensaio sobre os custos de conformidade no Brasil: análise do peso das obrigações tributárias
acessórias. Revista FESDT n. 9, abr. 2019. Disponível em: https://www.fesdt.org.br/docs/revistas/9/artigos/2.pdf. Acesso em
03 jun. 2024.)
A partir da definição de obrigação tributária acessória apresentada no texto e das disposições do Código
Tributário do Município de Campos de Júlio/MT (Lei Complementar Municipal nº 09/2022), assinale a
alternativa em que todas as obrigações citadas são acessórias.
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Fiscal de Tributos |
Q3510096
Legislação dos Municípios do Estado do Mato Grosso
Considere a seguinte situação hipotética:
Determinado estabelecimento comercial, que presta serviços de lavanderia no Município de Campos de Júlio/MT, por meio de seu representante legal, questionou o servidor da Prefeitura Municipal, ocupante do cargo de Fiscal de Tributos, acerca da obrigatoriedade de recolhimento de uma taxa para renovação anual de registro sanitário. O proprietário da empresa argumentou que o citado estabelecimento nunca foi vistoriado, nem passou por inspeção higiênico-sanitária, daí porque estava em dúvida acerca da incidência de tal exação em relação a sua atividade empresarial.
Com base nas disposições do Código Tributário do Município de Campos de Júlio/MT (Lei Complementar Municipal nº 09/2022), como o Fiscal deve responder à dúvida suscitada pelo contribuinte em relação à Taxa de Vigilância Sanitária?
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Fiscal de Tributos |
Q3510095
Legislação dos Municípios do Estado do Mato Grosso
De acordo com o Código Tributário do Município de Campos de Júlio/MT (Lei Complementar Municipal nº
09/2022), a notificação do lançamento do Imposto Sobre Serviços de Qualquer Natureza (ISSQN) ao sujeito
passivo da obrigação tributária será realizada, preferencialmente, da seguinte forma:
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Fiscal de Tributos |
Q3510094
Legislação dos Municípios do Estado do Mato Grosso
Considerando o disposto no Código Tributário do Município de Campos de Júlio/MT (Lei Complementar
Municipal nº 09/2022) acerca do regime de estimativa para fixação da base de cálculo do Imposto Sobre
Serviços de Qualquer Natureza (ISSQN), marque V para as afirmativas verdadeiras e F para as falsas.
( ) A adoção do regime de estimativa para pagamento do ISSQN poderá ser determinada pela Administração Tributária Municipal quando a atividade econômica desenvolvida pelo contribuinte ou o volume ou a modalidade da prestação de serviços seja de difícil escrituração ou fiscalização.
( ) O valor da base de cálculo, pelo regime de estimativa, será fixado com base nas informações trazidas pelo contribuinte e o montante presumido deverá ser reanalisado a cada exercício financeiro ou a cada interrupção da prestação da atividade.
( ) A fixação presumida da base de cálculo do ISSQN é medida adotada de ofício pela Administração Tributária Municipal e não visa atender a requerimento do contribuinte para facilitar o cumprimento de suas obrigações tributárias.
( ) São passíveis de inclusão no regime especial para presunção da base de cálculo do ISSQN, entre outras, as atividades temporárias ligadas a show, cultura, parques, rodeios e similares.
Assinale a sequência correta.
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Fiscal de Tributos |
Q3510093
Legislação dos Municípios do Estado do Mato Grosso
Considerando as normas do Código Tributário do Município de Campos de Júlio/MT (Lei Complementar
Municipal nº 09/2022) acerca do Imposto sobre Transmissão de Bens Imóveis “inter vivos” e de direitos
reais sobre eles (ITBI), assinale a afirmativa INCORRETA.
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Fiscal de Tributos |
Q3510092
Legislação dos Municípios do Estado do Mato Grosso
Analise a seguinte situação hipotética:
Determinada empresa incorporadora obteve aprovação da administração pública do Município de Campos de Júlio de um projeto para implantação de um empreendimento imobiliário, na forma de um loteamento de natureza residencial com construção de infraestrutura urbana, devidamente registrado no Cartório de Registros Geral.
De acordo com o Código Tributário do Município de Campos de Júlio/MT (Lei Complementar Municipal nº 09/2022) acerca da incidência do Imposto sobre Propriedade Predial e Territorial Urbana (IPTU) sobre os bens imóveis incorporados à implantação do loteamento, é correto afirmar:
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Fiscal de Tributos |
Q3510091
Legislação dos Municípios do Estado do Mato Grosso
Para efeitos do Código Tributário do Município de Campos de Júlio/MT (Lei Complementar Municipal nº
09/2022), os servidores efetivos considerados como autoridades tributárias são
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Fiscal de Tributos |
Q3510090
Direito Tributário
Em matéria de competência tributária conferida pela redação vigente da Constituição Federal aos
Municípios, assinale a afirmativa correta acerca da progressividade aplicada ao Imposto sobre Propriedade
Predial e Territorial Urbana (IPTU).
Ano: 2024
Banca:
UFMT
Órgão:
Prefeitura de Campos de Júlio - MT
Prova:
UFMT - 2024 - Prefeitura de Campos de Júlio - MT - Fiscal de Tributos |
Q3510085
Legislação dos Municípios do Estado do Mato Grosso
Considere a seguinte situação hipotética:
Prudente é servidor ocupante de cargo de provimento efetivo em uma Secretaria Municipal de Campos de Júlio/MT. Prudente recebeu uma indicação do Secretário Municipal para ocupar um cargo de provimento em comissão no órgão no qual está lotado, mas questionou se poderia aceitar a indicação porque ainda está em estágio probatório.
Em consonância com o disposto no Estatuto dos Servidores Públicos do Município de Campos de Júlio/MT (Lei Complementar Municipal nº 01/2008) acerca da situação exposta, é correto afirmar:

 Conheça nossos planos