Foram encontradas 31.821 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Analise o trecho a seguir:
"O poder constituinte não está subordinado ao poder constituído, situando-se fora e acima da ordem jurídica em vigor" (BARROSO, 2006).
Os poderes constituídos são agrupados pela doutrina sob a terminologia "poder derivado" e subdivididos em:
a) poder constituído decorrente ou poder derivado decorrente (poder decorrente);
b) poder constituído reformador ou poder derivado reformador (poder reformador).
A esse respeito, assinale a alternativa correta:
A Constituição de 1988 adotou a forma federada de Estado e a separação das funções dos poderes. Analise a afirmação a seguir e, em seguida, assinale a alternativa correta:
A descentralização do exercício do poder político e a capacidade de autoadministração dos entes federados conferem aos municípios a competência para instituir e arrecadar tributos de sua competência.
O professor José Afonso da Silva classifica as normas constitucionais em normas: de eficácia plena, de eficácia contida e de eficácia limitada. A partir da teoria clássica do professor citado, classifique o art. 156-A, da CF, citado a seguir:
"Art. 156-A. Lei complementar instituirá imposto sobre bens e serviços de competência compartilhada entre Estados, Distrito Federal e Municípios".
Assinale a alternativa correta:
A Constituição Federal de 1988 está em contínuo processo de mudanças contando com inúmeras emendas constitucionais. A propósito do Poder Constituinte Originário e os Poderes Derivados (reformador e decorrente), analise as assertivas a seguir:
I. O poder de reformar a Constituição encontra-se vinculado às disposições constitucionais e deve ser exercido como forma de atualizar o texto constitucional às dinâmicas sociais, mantendo sintonia com a realidade que está sendo normatizada.
II. No momento de elaborar as Constituições Estaduais, o poder reformador deverá respeitar os limites expressos e implícitos estabelecidos pela própria Constituição, tendo em vista ser um poder que possui natureza política, condicionada e subordinada.
III. No momento de deliberar sobre as emendas constitucionais, o Congresso Nacional deverá respeitar os limites estabelecidos pela própria Constituição, sendo vedado projeto de emenda constitucional proposto pela iniciativa popular.
IV. A teorização do Poder Constituinte Originário teve como grande colaborador a figura do abade Emmanuel de Sieyès que, alguns meses antes da Revolução Francesa, publicou um panfleto intitulado, em português, "A Essência da Constituição", em que o Poder Constituinte tem como titular a nação.
É correto o que se afirma em:
Constituição é um termo polissêmico, com várias raízes localizadas em horizontes temporais diacrônicos e em espaços geográficos e culturais diferenciados. A partir das concepções ou acepções e classificações de Constituição, registre V, para as verdadeiras, e F, para as falsas:
(__) Ferdinand Lassalle, em seu conceito sociológico, defendia a legitimidade da Constituição a partir de seu reflexo como a somatória dos fatores reais do poder dentro de uma sociedade. Já Carl Schmitt entende a Constituição em seu sentido político, como decisão política do titular do poder constituinte.
(__) A Constituição Brasileira de 1988: a) quanto à sua correspondência com a realidade, critério ontológico criado por Karl Loewenstein, é semântica, sendo incapaz de reproduzir a realidade política e social do Estado, mas almeja alcançar esse objetivo; b) quanto a sua origem, é promulgada, fruto do trabalho de uma Assembleia Nacional Constituinte, eleita diretamente pelo povo.
(__) As constituições podem ser classificadas em constituições em sentido formal ou material. O Brasil adota o primeiro sentido, em que constituição é o conjunto das normas com forma de constituição, no sentido das normas elaboradas pelo poder constituinte e agregadas pelo poder de reforma constitucional, dotadas de hierarquia constitucional.
(__) Para Meireles Teixeira, na acepção culturalista, a Constituição é um fato cultural produzido na sociedade e congrega os sentidos sociológico, político e jurídico, surgindo a Constituição ideal que é condicionada pela sociedade, mas não é condicionante dela.
Assinale a alternativa que apresenta a sequência correta:
Sobre os temas associados ao ESG na Contabilidade, julgue os itens a seguir:
I. As categorias de "capitais" no Relato Integrado, categorizadas como: financeiro, manufaturado, intelectual, humano, social e de relacionamento, e natural, operam de forma independente no processo de criação de valor.
II. As normas e estruturas conceituais sobre divulgação de sustentabilidade estabelecem limites quantitativos aplicáveis de forma geral e indicam tópicos que devem ser considerados materiais pelas entidades.
III. O Comitê Brasileiro de Pronunciamentos de Sustentabilidade (CBPS) tem a missão de analisar e traduzir as normas emitidas pelo ISSB, a fim de permitir a emissão de normas pelas entidades reguladoras brasileiras, criando uma linguagem comum para divulgar os efeitos dos riscos e oportunidades relacionados à sustentabilidade.
É correto o que se afirma em:
Sobre o disposto na Lei n.º 6.404/1976, que dispõe sobre as Sociedades por Ações, julgue os itens a seguir:
I. Em companhia aberta, os acionistas titulares de, no mínimo, 5% das ações em circulação no mercado poderão requerer aos administradores que convoquem uma assembleia especial para deliberar sobre nova avaliação da companhia, caso discordem do valor da oferta pública.
II. O número de ações preferenciais sem direito a voto de uma companhia pode atingir até dois terços do total de ações emitidas.
III. Se uma companhia emitir ações preferenciais sem direito a voto, o total dessas ações não pode exceder a metade do total de ações que a companhia emitiu.
IV. É necessário que os debenturistas representem pelo menos 10% dos títulos em circulação para terem o direito de convocar uma assembleia para deliberar sobre matéria de seu interesse.
É correto o que se afirma em:
Julgue as afirmativas a seguir, referentes à auditoria interna, independente e à perícia contábil:
I. De modo diferente da auditoria independente, que foca nas demonstrações contábeis tomadas em conjunto, a perícia contábil volta-se para a pesquisa, exame, análise, síntese e fundamento para emissão de laudo ou parecer sobre fatos, frequentemente determinados por uma demanda judicial ou extrajudicial.
II. O auditor independente pode fazer indagações junto aos auditores internos desde que previamente planejada a utilização do trabalho da auditoria interna para modificar a natureza, época ou reduzir a extensão dos procedimentos de auditoria a serem realizados.
III. O relatório do auditor independente é endereçado aos usuários das demonstrações contábeis, enquanto o laudo pericial contábil, na perícia judicial, é elaborado exclusivamente para ser apresentado e direcionado apenas ao juiz da causa, vetando que as partes do processo tenham acesso ao seu conteúdo antes da decisão judicial.
É correto o que se afirma em:
O auditor independente, ao planejar e executar seus procedimentos, mantém uma postura de ceticismo profissional, reconhecendo que podem existir circunstâncias que causam distorção relevante nas demonstrações contábeis. Com base neste item e nos princípios relacionados nas Normas Brasileiras de Contabilidade, o auditor que mantém essa postura estará particularmente atento a situações em que haja:
I. Evidências contraditórias com outras evidências obtidas.
II. Informações que levam à aceitação automática dos documentos usados como evidências de auditoria.
III. Condições que possam indicar distorções.
IV. Circunstâncias que sugiram a necessidade de procedimentos adicionais.
É correto o que se afirma em:
Sobre aspectos relacionados aos tipos de auditoria, julgue os itens a seguir, registrando V, para os verdadeiros, e F, para os falsos:
(__) A auditoria interna visa avaliar ou monitorar a efetividade do sistema de controles internos da entidade, tendo aplicação exclusiva para entidades privadas.
(__) A auditoria independente, ou auditoria externa, trata da responsabilidade do auditor independente na condução da auditoria de demonstrações contábeis.
(__) A auditoria tributária poderá ser representada pelos órgãos de administração tributária, sendo exercida pelo profissional auditor fiscal.
(__) Ambas as auditorias, interna e independente, respondem à administração da entidade contratante.
Assinale a alternativa que apresenta a sequência correta:
Determinada empresa apresentou os seguintes saldos em sua contabilidade, em 31/12/2024:
• Recebimento pela venda de equipamento: R$ 150.000,00
• Juros pagos: R$ 100.000,00
• Recebimento pela emissão de ações: R$ 500.000,00
• Lucro líquido: R$ 1.700.000,00
• Resultado de equivalência patrimonial: R$ 400.000,00
• Depreciação: R$ 250.000,00
Sabendo que a empresa elabora a sua Demonstração dos Fluxos de Caixa − DFC pelo método indireto, qual o valor da primeira linha apresentada para determinação do fluxo de caixa das atividades operacionais na DFC, em 31/12/2024, que posteriormente deverá ser ajustado pelo disposto na NBC TG 03 (R3) − Demonstração dos Fluxos de Caixa?
Determinada entidade hipotética apresentou os seguintes saldos em suas contas:
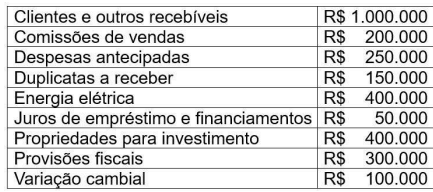
Assinale a alternativa que apresenta corretamente a soma das contas patrimoniais da entidade:
Sobre a responsabilidade do auditor em relação à fraude, no contexto da auditoria das demonstrações contábeis, julgue as assertivas a seguir:
I. Quando as indagações fornecerem informações úteis em relação aos riscos de distorção relevante nas demonstrações contábeis decorrentes de fraude cometida pela administração, o auditor pode fazer indagações diretas sobre a existência ou suspeita de fraude a pessoal operacional sem envolvimento direto no processo de elaboração de informação contábil, por exemplo.
II. Quando o auditor obtém evidências de que existe ou pode existir fraude, é importante que o assunto seja levado à atenção de alguém no nível apropriado da administração. A definição desse nível adequado exige julgamento profissional, considerando fatores como a probabilidade de conluio, bem como a natureza e magnitude da suspeita de fraude.
III. Quando o auditor toma conhecimento de fraude que envolva outros empregados que não os da administração, ele tem o dever de comunicar os responsáveis pela governança, mesmo que ela não resulte em distorção relevante.
IV. Quando o auditor suspeitar de fraude envolvendo a administração, ele deve comunicar essas suspeitas aos responsáveis pela governança, verbalmente ou por escrito, e discutir com eles a natureza, a época e a extensão dos procedimentos de auditoria necessários para concluir os trabalhos.
Conforme a NBC TA 240 (R1), é correto o que se afirma em:
O CPC 36 (R3) visa estabelecer princípios para a apresentação e a elaboração de demonstrações consolidadas quando a entidade controla uma ou mais entidades. Desse modo, com base no CPC 36 (R3), julgue as afirmativas a seguir e registre V, para as verdadeiras, e F, para as falsas:
(__) O princípio fundamental para determinar se uma entidade deve ser consolidada é a propriedade da maioria das ações com direito a voto.
(__) Um investidor tem poder sobre a investida quando tem direitos existentes que lhe dão a capacidade atual de dirigir as atividades relevantes, mesmo que esses direitos de direção ainda não tenham sido exercidos.
(__) As participações de não controladores na investida são apresentadas no passivo consolidado, pois representam obrigações da entidade controladora.
(__) A consolidação da investida inicia-se a partir da data em que o investidor obtiver o controle da investida e cessa quando o investidor perder o controle da investida.
Assinale a alternativa que apresenta a sequência correta:

 Conheça nossos planos