Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 130.041 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502492
Direito Financeiro
A Receita Corrente Líquida (RCL) auferida pela União, Estados, Municípios e Distrito Federal constitui base de cálculo para diferentes limites estabelecidos pela Lei de Responsabilidade Fiscal e por outras normas, tais como o limite de gastos com pessoal
e de endividamento público. De acordo com o ordenamento jurídico, a RCL dos Estados é aferida considerando-se algumas
deduções, entre as quais:
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502491
Direito Financeiro
O princípio orçamentário da universalidade está ligado à ideia de que o orçamento deve conter todas as receitas e todas as
despesas,
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502490
Direito Financeiro
As receitas ou ingressos públicos comportam diferentes categorizações, entre as quais a que diferencia receitas
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502489
Direito Financeiro
Dentre os requisitos para geração de despesas públicas, as despesas obrigatórias de caráter continuado
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502488
Direito Financeiro
Suponha que em uma situação de calamidade pública declarada em determinado município em função de evento climático extremo, tenha se mostrado necessária a abertura de crédito extraordinário para cobertura de despesas urgentes e imprevistas. De
acordo com a disciplina constitucional e legal aplicável, tal medida
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502487
Direito Financeiro
Suponha que, no último quadrimestre do mandato do Chefe do Executivo, tenha ocorrido o empenho e a liquidação de diversas despesas relativas a execução de obras públicas, sem que os respectivos pagamentos tenham ocorrido até o final do correspondente exercicio, efetuando-se a inscrição de tais despesas em restos a pagar. De acordo com a disciplina estabelecida na legislação de regência em relação à geração e execução de despesas publicas, tal procedimento afigura-se
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502486
Administração Financeira e Orçamentária
A ação planejada e transparente, em que se previnem riscos e se corrigem desvios capazes de afetar o equilibrio das contas
publicas, informa o Anexo de Riscos Fiscais, este que
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502485
Administração Financeira e Orçamentária
No que concerne aos tipos de orçamento público apontados pela doutrina, tem-se, que ao adotar a opção de um orçamento do
tipo base zero,
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502484
Direito Financeiro
O principio do orçamento bruto, como um dos principios que informam a elaboração dos orçamentos públicos, estabelece, como
regra geral, que
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502483
Direito Financeiro
Suponha que em um contrato de parceria público-privada, no qual a legislação de regência permite o oferecimento de garantia
pela Administração, esta tenha ofertado em garantia ao privado a receita decorrente de créditos não tributários objeto de parcelamento administrativo. Tal previsão foi contestada pelos órgãos de controle, com base no princípio da não afetação ou não vinculação, dado que tais créditos foram considerados na previsão de receitas que embasou a Lei Orgamentaria Anual. Referido
entendimento afigura-se juridicamente
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502482
Contabilidade Geral
A Demonstração do Resultado do ano de 2023 de uma empresa apresentava os seguintes valores, expressos em reais:
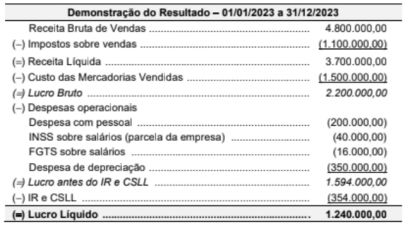
O valor dos tributos recuperáveis referentes ao estoque dos produtos que foram vendidos em 2023 foi R$ 270.000,00.
O valor adicionado líquido gerado pela empresa no ano de 2023 foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502481
Contabilidade Geral
Texto associado
Atenção: Para responder à questão, utilize as informações a seguir:
O Patrimônio líquido da empresa Importadora de Tecidos S.A., apresentado no Balanço Patrimonial de 31/12/2022, era composto das seguintes contas com os saldos expressos em reais:
Capital .......48.000.000,00
Reserva Legal ..........1.200.000,00
Reserva Estatutaria..........4.800.000.00
Patriménio Liquido ........54.000.000,00
As seguintes informações sobre a empresa Importadora de Tecidos S.A. são conhecidas:
— O lucro liquido apurado em 2023 foi R$ 28.800.000,00.
— A Reserva Legal foi constituida de acordo com o estabelecido na Lei das Sociedades por Ações.
— A Reserva Estatutaria é constituida pelo valor correspondente a 10% do Lucro Liquido, sem qualquer ajuste.
— O dividendo mínimo obrigatório, definido no estatuto da empresa, corresponde a 30% do Lucro Liquido deduzido do valor da
Reserva Legal constituida no periodo.
— Nao houve, em 2023, aumento de Capital nem distribuição de dividendos dos resultados de períodos anteriores.
O valor dos dividendos que deveria ser apresentado no passivo, no Balanço Patrimonial de 31/12/2023 da empresa Importadora
de Tecidos S.A,, era
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502480
Contabilidade Geral
Texto associado
Atenção: Para responder à questão, utilize as informações a seguir:
O Patrimônio líquido da empresa Importadora de Tecidos S.A., apresentado no Balanço Patrimonial de 31/12/2022, era composto das seguintes contas com os saldos expressos em reais:
Capital .......48.000.000,00
Reserva Legal ..........1.200.000,00
Reserva Estatutaria..........4.800.000.00
Patriménio Liquido ........54.000.000,00
As seguintes informações sobre a empresa Importadora de Tecidos S.A. são conhecidas:
— O lucro liquido apurado em 2023 foi R$ 28.800.000,00.
— A Reserva Legal foi constituida de acordo com o estabelecido na Lei das Sociedades por Ações.
— A Reserva Estatutaria é constituida pelo valor correspondente a 10% do Lucro Liquido, sem qualquer ajuste.
— O dividendo mínimo obrigatório, definido no estatuto da empresa, corresponde a 30% do Lucro Liquido deduzido do valor da
Reserva Legal constituida no periodo.
— Nao houve, em 2023, aumento de Capital nem distribuição de dividendos dos resultados de períodos anteriores.
O valor total do Patrimônio Líquido que deveria ser apresentado no Balanço Patrimonial de 31/12/2023 da empresa Importadora
de Tecidos S.A. era
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502479
Contabilidade Geral
Texto associado
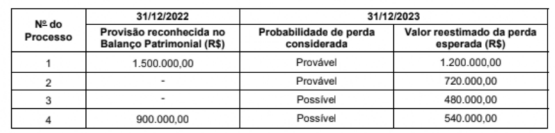
Atenção: Para responder à questão, utilize as informações a seguir:
O quadro a seguir apresenta informações sobre os processos judiciais a que a empresa Problemas Gerais S.A. esta respondendo. São apresentadas as informações sobre os processos que foram contabilizados no Balanço Patrimonial de 31/12/2022 e os
valores atualizados para 31/12/2023, incluindo novos processos que foram impetrados neste ano, a probabilidade de perda identificada para cada processo e os valores estimados para estas perdas.
Com base nas informações apresentadas e exclusivamente em relação aos processos analisados, o impacto reconhecido no resultado de 2023 da empresa Problemas Gerais S.A. foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502478
Contabilidade Geral
Texto associado
Atenção: Para responder à questão, utilize as informações a seguir:
O quadro a seguir apresenta informações sobre os processos judiciais a que a empresa Problemas Gerais S.A. esta respondendo. São apresentadas as informações sobre os processos que foram contabilizados no Balanço Patrimonial de 31/12/2022 e os
valores atualizados para 31/12/2023, incluindo novos processos que foram impetrados neste ano, a probabilidade de perda identificada para cada processo e os valores estimados para estas perdas.
Com base nas informações apresentadas e exclusivamente em relação aos processos analisados, o saldo evidenciado no Balanço Patrimonial de 31/12/2023 da empresa Problemas Gerais S.A. foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502472
Contabilidade Geral
A empresa Investidora S.A. possui 80% das ações da empresa Dependente S.A. e detém o seu controle. O investimento é avaliado pelo Método da Equivalência Patrimonial e estava registrado em 31/12/2020 no Balanço Patrimonial da Investidora S.A. pelo valor de R$ 40.000.000,00.
No período de 01/01/2021 a 31/12/2021, a empresa Dependente S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
— Lucro líquido apurado em 2021: R$ 5.000.000,00
— Pagamento de dividendos relativos ao resultado apurado em 2020: R$ 1.200.000,00
— Proposta de dividendos referentes ao ano de 2021: R$ 2.000.000,00
Se, à época da aquisição do investimento, não houve pagamento de ágio nem ganho por compra vantajosa, o valor líquido evidenciado na Demonstração do Resultado do ano de 2021 da empresa Investidora S.A., referente à sua participação na empresa Dependente S.A., foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502469
Contabilidade Geral
Texto associado
Atenção: Para responder à questão, utilize as informações a seguir:
Em 02/12/2022, a empresa Compra e Venda S.A. adquiriu determinada mercadoria para revenda e pagou, à vista, os seguintes valores:
— Para o fornecedor das mercadorias: R$ 300.000,00.
— Para a empresa que transportou as mercadorias do depósito do fornecedor até seu depósito: R$ 20.000,00.
O valor total dos tributos recuperáveis incluídos nos valores pagos foi R$ 40.000,00.
Em 22/12/2022, a empresa vendeu 80% das mercadorias que haviam sido adquiridas e pagou R$ 30.000,00 para a transportadora que fez a entrega das mercadorias vendidas.
O valor do Custo das Mercadorias Vendidas registrado no resultado de 2022 da empresa Compra e Venda S.A., especificamente em relação a venda das mercadorias citadas, foi
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502468
Contabilidade Geral
Texto associado
Atenção: Para responder à questão, utilize as informações a seguir:
Em 02/12/2022, a empresa Compra e Venda S.A. adquiriu determinada mercadoria para revenda e pagou, à vista, os seguintes valores:
— Para o fornecedor das mercadorias: R$ 300.000,00.
— Para a empresa que transportou as mercadorias do depósito do fornecedor até seu depósito: R$ 20.000,00.
O valor total dos tributos recuperáveis incluídos nos valores pagos foi R$ 40.000,00.
Em 22/12/2022, a empresa vendeu 80% das mercadorias que haviam sido adquiridas e pagou R$ 30.000,00 para a transportadora que fez a entrega das mercadorias vendidas.
O saldo contábil da conta Estoques, após a venda e entrega das mercadorias vendidas, registrado no Balanço Patrimonial de
31/12/2022 da empresa Compra e Venda S.A., especificamente em relação as mercadorias citadas, era
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502467
Direito Tributário
O RICMS/PI, aprovado pelo Decreto estadual nº 21.866/2023, disciplina a incidência de acréscimos moratórios sobre o débito
fiscal. No tocante
Ano: 2025
Banca:
FCC
Órgão:
SEFAZ-PI
Prova:
FCC - 2025 - SEFAZ-PI - Agentes de Tributos da Fazenda Estadual - Área de Conhecimento: Geral (prova 2) |
Q3502466
Direito Tributário
Em uma situação ficticia, 4 Conselheiros compareceram a sessão da Primeira Câmara do TARF, onde atuam, no Estado do
Piauí, sendo três deles Auditores Fiscais representando a Fazenda Pública e um representando os contribuintes. Submetido a
julgamento o único processo constante da pauta, três deles se manifestaram pela procedência da exigência fiscal formalizada no
auto de infração, enquanto um deles votou em sentido contrário. O Presidente da Câmara não proferiu voto de qualidade. Com
base na disciplina do Processo Administrativo Tributário, estabelecida pelo Decreto estadual nº 18.561/2019, a sessão de julgamento

 Conheça nossos planos