Questões de Concurso Público Prefeitura de Riachão do Jacuípe - BA 2026 para Fiscal de Tributos
Foram encontradas 45 questões


Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Provas:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos
|
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Postura e Obras |
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Agente de Trânsito |
Q4343048
Direito Constitucional
Considere que durante a tramitação de pedidos de licença
administrativa no Poder Executivo municipal, um servidor
efetivo responsável pela conferência documental recebeu
de um vereador a solicitação de que determinado processo
fosse analisado antes dos demais, sob o argumento de que
o interessado havia colaborado com atividades comunitárias
promovidas pelo parlamentar.
O vereador acrescentou que, por integrar um dos Poderes do Município, poderia orientar diretamente o trabalho do servidor. Não havia previsão legal de prioridade para o processo nem ordem formal expedida pela chefia administrativa competente.
A partir da organização dos Poderes, os princípios da Administração Pública e os deveres funcionais do servidor, a conduta correta consiste em
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Provas:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos
|
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Postura e Obras |
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Agente de Trânsito |
Q4343049
Português
Texto associado
Analise o dispositivo a seguir, extraído da Lei Orgânica do Município de Riachão do Jacuípe:
Art. 7º-B. Ao Município incumbe, na sua órbita de atuação, concretizar os objetivos expressos na Constituição da República Federativa do Brasil, dentre eles, a eleição de representantes para o Legislativo e para o Executivo, em responsabilidade e transparência de ação, garantindo amplo acesso dos meios de comunicação aos atos e informações, bem como a participação, fiscalização e controle popular, nos termos desta Lei Orgânica.
RIACHÃO DO JACUÍPE (BA). Lei Orgânica do Município de Riachão do Jacuípe. Republicação. Diário Oficial Eletrônico da Câmara Municipal de Riachão do Jacuípe. 2018.
A compreensão do dispositivo permite concluir que a
transparência da atuação municipal tem como finalidade
principal
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Provas:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos
|
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Postura e Obras |
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Agente de Trânsito |
Q4343050
Não definido
Considere que em razão do aumento da demanda por vagas
na educação infantil, a Prefeitura do Município instituiu um
programa para ampliar o atendimento às crianças em idade
pré-escolar. Durante uma reunião administrativa, um servidor
afirmou que a manutenção desses programas depende
exclusivamente dos recursos financeiros municipais, não
sendo admitida qualquer forma de cooperação entre os entes
federativos.
Outro servidor discordou da afirmação e fundamentou seu entendimento no seguinte dispositivo da Lei Orgânica do Município de Riachão do Jacuípe:
Art. 8º. Compete ao Município prover a tudo quanto diga respeito ao seu peculiar interesse e ao bem-estar de sua população, cabendo-lhe, privativamente, dentre outras atribuições:
VII – manter, com a cooperação técnica e financeira da União e do Estado, programas de educação pré-escolar e ensino fundamental.
RIACHÃO DO JACUÍPE (BA). Lei Orgânica do Município de Riachão do Jacuípe. Republicação. Diário Oficial Eletrônico da Câmara Municipal de Riachão do Jacuípe. 2018.
Considerando o dispositivo apresentado, a conduta administrativa adequada deve
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Provas:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos
|
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Postura e Obras |
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Agente de Trânsito |
Q4343051
Direito Constitucional
Os princípios constitucionais da administração pública estão
previstos no caput do artigo 37 da Constituição Federal de 1988.
Eles estabelecem que a Administração Pública direta e indireta
de qualquer dos Poderes e de todos os entes federativos
deve obedecer aos princípios da legalidade, impessoalidade,
moralidade, publicidade e eficiência.
A partir da compreensão desses princípios da administração pública, considere que uma unidade municipal responsável pela análise de licenças e autorizações, em uma auditoria, identificou aumento expressivo do tempo de espera e ausência de informações públicas sobre a tramitação dos requerimentos e tratamentos distintos entre interessados em situações semelhantes.
Para reorganizar o serviço, a direção da unidade municipal apresentou as seguintes medidas:
I. adotar sistema eletrônico de triagem que respeite a ordem cronológica e as prioridades previstas em lei, utilizando critérios objetivos previamente divulgados;
II. disponibilizar painel público com prazos médios, critérios de análise e situação dos processos, preservados os dados pessoais e as informações legalmente protegidas;
III. inserir no painel eletrônico o nome, a fotografia e o slogan institucional da autoridade responsável pela modernização do serviço;
IV. autorizar os servidores a dispensar documentos obrigatórios quando considerarem relevante o interesse econômico ou social do requerente;
V. estabelecer metas de redução do prazo de análise e revisar os fluxos de trabalho, sem eliminar etapas ou exigências estabelecidas pela legislação.
Após examinar os efeitos jurídicos e administrativos do conjunto de propostas, a comissão responsável deverá adotar as medidas
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Provas:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos
|
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Postura e Obras |
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Agente de Trânsito |
Q4343052
Legislação de Trânsito
Considere que o Município de Riachão do
Jacuípe iniciou a revitalização da área central
da cidade e decidiu reorganizar a circulação de
veículos em um importante corredor urbano.
Durante a execução das obras, surgiram as
seguintes demandas:
instalação de nova sinalização de regulamentação e advertência nas vias municipais; definição de novos sentidos de circulação em algumas ruas; aplicação de penalidades aos condutores que desrespeitassem a sinalização provisória implantada durante a obra.
Na fase de planejamento, foram apresentadas diferentes interpretações sobre a atuação do Município. Para subsidiar a decisão administrativa, a equipe técnica consultou o seguinte dispositivo da Lei Orgânica do Município de Riachão do Jacuípe:
Art. 8º. Compete ao Município prover a tudo quanto diga respeito ao seu peculiar interesse e ao bem-estar de sua população, cabendo-lhe, privativamente, dentre outras atribuições:
XXI – disciplinar o trânsito local, sinalizando as vias urbanas e suas estradas municipais, instituindo penalidades e dispondo sobre a arrecadação das multas, especialmente as relativas ao trânsito urbano, observada a legislação pertinente.
RIACHÃO DO JACUÍPE (BA). Lei Orgânica do Município de Riachão do Jacuípe. Republicação. Diário Oficial Eletrônico da Câmara Municipal de Riachão do Jacuípe. 2018.
Considerando a situação apresentada, a interpretação compatível com a competência municipal demonstra que
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343053
Direito Tributário
Durante uma ação de capacitação, fiscais municipais analisaram
diferentes ingressos de recursos nos cofres públicos.
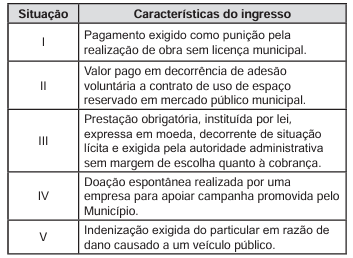
De acordo com o conceito estabelecido pelo Código Tributário Nacional, constitui tributo o ingresso descrito na situação
De acordo com o conceito estabelecido pelo Código Tributário Nacional, constitui tributo o ingresso descrito na situação
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343054
Direito Tributário
Para reorganizar sua Administração Tributária, determinado
Município editou uma lei com as seguintes disposições:
I. o Município permanece responsável pela instituição e pela alteração dos tributos de sua competência;
II. uma autarquia municipal passa a executar a fiscalização, a arrecadação e os demais atos administrativos relacionados ao IPTU;
III. a atribuição conferida à autarquia poderá ser revogada pelo Município;
IV. uma instituição bancária será contratada para receber os pagamentos efetuados pelos contribuintes.
Ao analisar essa reorganização à luz do Código Tributário Nacional, o fiscal conclui corretamente que
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343055
Direito Tributário
Considere a linha do tempo relativa à majoração da alíquota do
Imposto sobre Serviços de Qualquer Natureza — ISS:
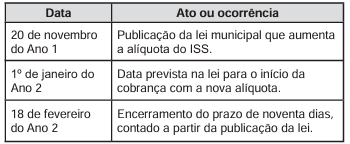
Ao preparar o sistema municipal para a cobrança do imposto, o fiscal deverá considerar que a nova alíquota poderá ser aplicada
Ao preparar o sistema municipal para a cobrança do imposto, o fiscal deverá considerar que a nova alíquota poderá ser aplicada
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343056
Direito Tributário
Ao conferir os ingressos registrados no sistema financeiro
municipal, um fiscal identificou as seguintes receitas:
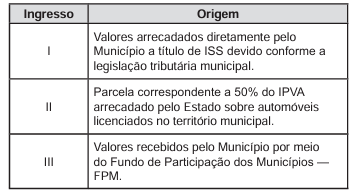
Considerando a organização do Sistema Tributário Nacional e a repartição constitucional das receitas tributárias, a análise correta desses ingressos é a de que
Considerando a organização do Sistema Tributário Nacional e a repartição constitucional das receitas tributárias, a análise correta desses ingressos é a de que
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343057
Direito Tributário
Durante a atualização do cadastro imobiliário municipal, um fiscal
analisou um imóvel localizado na zona urbana, para o qual foram
apurados os seguintes dados:
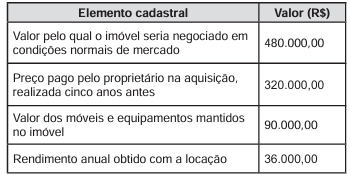
Para determinar a base de cálculo do IPTU, de acordo com o Código Tributário Nacional, o fiscal deverá considerar
Para determinar a base de cálculo do IPTU, de acordo com o Código Tributário Nacional, o fiscal deverá considerar
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343058
Legislação Federal
Uma empresa estabelecida em município vizinho foi contratada
por uma pessoa física para executar serviços de limpeza
e conservação em imóvel de sua propriedade, situado em
Riachão do Jacuípe. O serviço, previsto no subitem 7.10 da
lista anexa à Lei Complementar no 116/2003, foi integralmente
executado no imóvel pelo preço de R$ 80.000,00.
Durante a fiscalização, constatou-se que a empresa considerou o ISS devido somente ao município onde mantém seu estabelecimento, sem registrar qualquer obrigação tributária perante o Município de Riachão do Jacuípe.
À luz das normas gerais aplicáveis ao ISS, o fiscal deverá concluir que o imposto é devido
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343059
Direito Tributário
Após o falecimento de sua mãe, Helena recebeu por herança
um imóvel urbano. Meses depois, vendeu o bem a Paulo
mediante pagamento em dinheiro, tendo sido a escritura de
compra e venda registrada no Cartório de Registro de Imóveis.
Para financiar a aquisição, Paulo constituiu hipoteca sobre o
imóvel em favor de uma instituição financeira.
Ao analisar os atos praticados, o fiscal deverá considerar que o ITBI incide
Ao analisar os atos praticados, o fiscal deverá considerar que o ITBI incide
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343060
Direito Tributário
O Município pretende estruturar fontes tributárias para três
atuações públicas distintas:
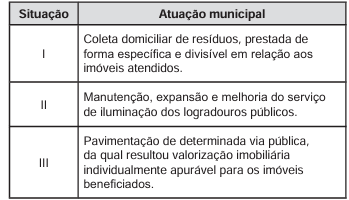
Considerando as espécies tributárias previstas na Constituição Federal e no Código Tributário Nacional, os instrumentos adequados para financiar as atuações I, II e III são, respectivamente,
Considerando as espécies tributárias previstas na Constituição Federal e no Código Tributário Nacional, os instrumentos adequados para financiar as atuações I, II e III são, respectivamente,
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343061
Direito Tributário
Uma lei municipal concedeu isenção de ISS a determinadas
entidades culturais, sem dispensá-las da entrega anual de
declaração eletrônica com informações sobre os serviços
prestados.
Uma entidade regularmente reconhecida como beneficiária da isenção deixou de apresentar a declaração no prazo estabelecido. Ao ser autuada, alegou que o benefício afastava tanto o pagamento do imposto quanto o cumprimento de qualquer dever relacionado a ele.
De acordo com o Código Tributário Nacional, essa alegação é
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343062
Direito Tributário
Carlos e Renata são coproprietários, em partes iguais, de um
terreno urbano. A legislação municipal identifica os proprietários
como contribuintes do IPTU. Após o vencimento do imposto,
nenhum pagamento foi realizado, e a Administração Tributária
exigiu de Carlos a quitação integral do débito.
Carlos contestou a cobrança, alegando que:
1. poderia responder somente por metade do imposto;
2. a outra metade deveria ser exigida diretamente de Renata;
3. o Município deveria cobrar primeiro da coproprietária antes de exigir dele qualquer valor adicional.
De acordo com as regras de solidariedade estabelecidas pelo Código Tributário Nacional, a autoridade fiscal deverá concluir que
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343063
Direito Tributário
Durante uma capacitação, fiscais municipais analisaram três
procedimentos de constituição de créditos tributários:
Procedimento I: a autoridade administrativa identifica o fato gerador com base nos dados existentes no cadastro municipal, calcula o tributo e notifica o sujeito passivo, sem exigir declaração prévia.
Procedimento II: o sujeito passivo fornece à Administração informações sobre matéria de fato indispensáveis à apuração, e a autoridade utiliza esses dados para calcular o tributo e efetuar o lançamento.
Procedimento III: a legislação atribui ao sujeito passivo o dever de apurar e pagar antecipadamente o tributo, sem exame prévio da autoridade, que posteriormente verifica a atividade realizada e a homologa.
Os procedimentos I, II e III correspondem, respectivamente, aos lançamentos
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343064
Direito Tributário
Uma empresa foi notificada de lançamento complementar de
ISS decorrente de fiscalização municipal. Dentro do prazo
previsto na legislação do processo administrativo tributário,
apresentou impugnação fundamentada contra o lançamento.
Antes do julgamento da defesa, o setor de cobrança solicitou a inscrição do débito em dívida ativa para posterior ajuizamento de execução fiscal.
Ao analisar o processo, o fiscal deverá considerar que a impugnação tempestiva
Antes do julgamento da defesa, o setor de cobrança solicitou a inscrição do débito em dívida ativa para posterior ajuizamento de execução fiscal.
Ao analisar o processo, o fiscal deverá considerar que a impugnação tempestiva
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343065
Direito Tributário
Ao revisar processos administrativos tributários, um fiscal
encontrou as seguintes situações:
Processo I: o contribuinte quitou integralmente o crédito tributário dentro do prazo estabelecido.
Processo II: com fundamento em lei municipal, a autoridade competente concedeu remissão de crédito tributário já constituído, em razão da comprovada situação econômica do sujeito passivo.
Processo III: uma lei municipal concedeu anistia relativa a penalidades decorrentes de infrações cometidas antes de sua vigência, sem alcançar atos praticados com dolo, fraude ou simulação.
A classificação correta dos efeitos produzidos nos processos I, II e III é
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343066
Direito Administrativo
A legislação municipal exige licença para o funcionamento
de estabelecimentos que armazenem produtos inflamáveis.
Durante uma fiscalização, o agente competente constatou que
determinada empresa exercia essa atividade sem a licença
exigida.
O estabelecimento foi notificado e recebeu prazo para apresentar defesa. Após o regular processo administrativo, foi aplicada a medida de interdição prevista em lei, diante da permanência da irregularidade e do risco à segurança coletiva.
A atuação administrativa descrita caracteriza
O estabelecimento foi notificado e recebeu prazo para apresentar defesa. Após o regular processo administrativo, foi aplicada a medida de interdição prevista em lei, diante da permanência da irregularidade e do risco à segurança coletiva.
A atuação administrativa descrita caracteriza
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343067
Legislação Federal
Durante uma auditoria fiscal, o Município obteve informações
sobre o faturamento, as operações e a situação financeira de
determinada empresa. Antes da conclusão do procedimento,
foram apresentados três pedidos de acesso aos dados:
Pedido I: um veículo de comunicação solicitou cópias das declarações e dos documentos financeiros da empresa para produzir uma reportagem sobre a arrecadação municipal.
Pedido II: uma autoridade judicial requisitou informações específicas para instruir processo sob sua responsabilidade.
Pedido III: a Administração Tributária estadual solicitou dados relacionados à fiscalização de tributo de sua competência, no âmbito de procedimento regularmente instaurado e com fundamento em convênio de cooperação e intercâmbio de informações.
De acordo com o Código Tributário Nacional, a autoridade municipal deverá

 Conheça nossos planos