Questões de Concurso
Sobre princípio da não-cumulatividade em direito tributário
Foram encontradas 79 questões


Ano: 2012
Banca:
FMP Concursos
Órgão:
TJ-AC
Prova:
FMP Concursos - 2012 - TJ-AC - Titular de Serviços de Notas e de Registros - Remoção |
Q372059
Direito Tributário
Sobre a não cumulatividade, que é critério constitucional de tributação a ser observado pelo legislador relativamente ao ICMS, é correto afirmar que:
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 1 |
Q446883
Direito Tributário
Quanto ao aspecto da não cumulatividade, característico do IPI e do ICMS, de acordo com a Constituição Federal, é correto afirmar que
Q203992
Direito Tributário
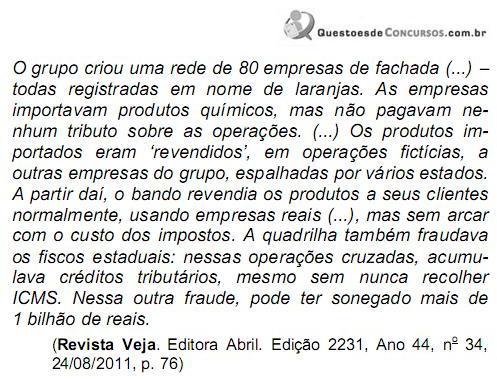
Considerando o fato descrito, em relação à aventada sonegação de ICMS, o esquema só foi possível pela seguinte característica constitucional deste imposto estadual:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Auditor Júnior |
Q88039
Direito Tributário
A cumulatividade versus não cumulatividade de tributos é tema presente quando o assunto é planejamento tributário envolvendo operações de compra e venda de mercadorias. Quando um tributo como a Cofins possui a característica de não cumulatividade, a empresa
Q1223232
Direito Tributário
A respeito de direito tributário, julgue o seguinte item.
Considere que a União, por meio de lei específica, determine que o imposto sobre a produção industrial de certos produtos passe a incidir sobre cada operação, tendo como base de cálculo o valor total do produto, sem compensar com montante cobrado nas operações anteriores. Nesse caso, a referida norma viola dispositivo constitucional expresso.
Considere que a União, por meio de lei específica, determine que o imposto sobre a produção industrial de certos produtos passe a incidir sobre cada operação, tendo como base de cálculo o valor total do produto, sem compensar com montante cobrado nas operações anteriores. Nesse caso, a referida norma viola dispositivo constitucional expresso.
Ano: 2010
Banca:
AOCP
Órgão:
Prefeitura de Camaçari - BA
Prova:
AOCP - 2010 - Prefeitura de Camaçari - BA - Procurador Municipal |
Q94119
Direito Tributário
De acordo com a norma constitucional, de que o tributo federal deve possuir a mesma alíquota em todo o território nacional, assinale a alternativa que representa o princípio constitucional que se infere deste dispositivo.
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
FHS-SE
Prova:
CESPE - 2009 - FHS-SE - Analista Administrativo - Contabilidade |
Q143749
Direito Tributário
Texto associado
Com relação aos tributos em geral, julgue os itens a seguir.
A contribuição para o PIS e a COFINS na modalidade não- cumulativa passaram a coexistir com as contribuições cumulativas. Pelo conceito de não-cumulatividade já anteriormente adotado para o ICMS e o IPI, abate-se em cada operação o valor incidente na operação imediatamente anterior. Essa sistemática não é compatível com a tributação monofásica.
Ano: 2009
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2009 - BNDES - Profissional Básico - Ciências Contábeis |
Q73543
Direito Tributário
Considere os seguintes critérios básicos:
I - generalidade;
II - individualidade;
III - cumulatividade;
IV - progressividade;
V - universalidade.
O Imposto de Renda das Pessoas Jurídicas, uma vez atendidos os princípios constitucionais tributários, deve também atender aos critérios
I - generalidade;
II - individualidade;
III - cumulatividade;
IV - progressividade;
V - universalidade.
O Imposto de Renda das Pessoas Jurídicas, uma vez atendidos os princípios constitucionais tributários, deve também atender aos critérios
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
TRF - 5ª REGIÃO
Prova:
CESPE - 2009 - TRF - 5ª REGIÃO - Juiz Federal |
Q60555
Direito Tributário
Entre as características de determinados impostos, estão a seletividade obrigatória, a não cumulatividade e a não incidência quando o bem ou o serviço destina-se ao exterior. Assinale a opção em que é apresentado imposto sobre o qual se aplicam as três características mencionadas.
Ano: 2009
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2009 - SEFAZ-SP - Agente Fiscal de Rendas - Prova 2 |
Q41045
Direito Tributário
Uma empresa de produtos de luxo sediada em São Paulo adquire mercadoria de importadora situada no Estado de Santa Catarina. Considerando hipoteticamente que a alíquota do ICMS no Estado de Santa Catarina para este tipo de mercadoria é de 25% e que no Estado de São Paulo é de 18%, a empresa sediada em São Paulo se credita de ICMS incidente sobre este tipo de operação amparada especificamente no princípio constitucional da
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
TRF - 1ª REGIÃO
Prova:
CESPE - 2009 - TRF - 1ª REGIÃO - Juiz Federal |
Q15758
Direito Tributário
A respeito do crédito e do princípio da não cumulatividade do IPI, assinale a opção correta.
Q12893
Direito Tributário

Os impostos que possuem as características de seletividade, em função da essencialidade, e de não-cumulatividade são:
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
PGE-PI
Prova:
CESPE - 2008 - PGE-PI - Procurador do Estado |
Q404313
Direito Tributário
Uma empresa contribuinte de ICMS, em função do porte do estabelecimento, apura o referido tributo em parcelas mensais, calculado por estimativa, por determinado período.
A respeito dessa situação, é correto afirmar que
A respeito dessa situação, é correto afirmar que
Ano: 2008
Banca:
CESPE / CEBRASPE
Órgão:
HEMOBRÁS
Prova:
CESPE - 2008 - HEMOBRÁS - Analista de Gestão Corporativa - Contador |
Q153468
Direito Tributário
Texto associado
Com relação a tributos, julgue os itens a seguir.
A natureza não cumulativa do ICMS é estabelecida pela autorização legal para a compensação do imposto devido em cada operação com o montante cobrado nas anteriores, sendo permitido incluir nessa compensação as operações de entrada de bens destinados ao uso, consumo ou ativo permanente da própria empresa contribuinte.
Ano: 2007
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2007 - TRF - 2ª REGIÃO - Analista Judiciário - Área Judiciária - Execução de Mandados |
Q5174
Direito Tributário
Em matéria de princípios gerais e das limitações ao poder de tributar, assinale a alternativa correta.
Q1645868
Direito Tributário
O princípio da não-cumulatividade, em relação ao Imposto
Sobre Produtos Industrializados (IPI), significa que o
Q102101
Direito Tributário
Marque a alternativa CORRETA:
Q1227813
Direito Tributário
Com relação à não-cumulatividade, julgue o seguinte item.
O diferimento do ICMS não gera direito ao crédito nem ofende o princípio da não-cumulatividade.
O diferimento do ICMS não gera direito ao crédito nem ofende o princípio da não-cumulatividade.
Q1183373
Direito Tributário
Quanto à repartição das receitas tributárias, ao Sistema Tributário Nacional e à dívida ativa, julgue os itens subsequentes.
O recolhimento do IPI baseia-se na não-cumulatividade, segundo a qual apenas o valor acrescido em cada fase da industrialização deverá ser tributado; a fim de apurar o valor devido do imposto ao final de cada mês, faz-se controle de créditos e débitos do IPI. Dessa maneira, a não-cumulatividade do tributo não é calculada, na verdade, na industrialização de cada produto específico, mas a cada período de tempo.
O recolhimento do IPI baseia-se na não-cumulatividade, segundo a qual apenas o valor acrescido em cada fase da industrialização deverá ser tributado; a fim de apurar o valor devido do imposto ao final de cada mês, faz-se controle de créditos e débitos do IPI. Dessa maneira, a não-cumulatividade do tributo não é calculada, na verdade, na industrialização de cada produto específico, mas a cada período de tempo.

 Conheça nossos planos