Questões de Concurso
Comentadas sobre legislação do direito tributário em direito tributário
Foram encontradas 1.567 questões


Q203998
Direito Tributário
Considerando o conceito legal de tributo, as espécies de obrigação tributária e a interpretação da hipótese de incidência, é correto afirmar:
Q202472
Direito Tributário
A forma como os Estados e o Distrito Federal podem deliberar sobre concessão de isenções, incentivos e benefícios fiscais do ICMS deve ser regulada em
Q202471
Direito Tributário
Viger é ter força para disciplinar, para reger, cumprindo a norma seus objetivos finais. A vigência é propriedade das regras jurídicas que estão prontas para propagar efeitos, tão logo aconteçam, no mundo fático, os eventos que elas descrevem. (CARVALHO, Paulo de Barros. Curso de direito tributário. 23. ed. São Paulo: Saraiva, 2011, p. 116-117)
Sobre vigência das normas complementares, de acordo com o Código Tributário Nacional, é correto afirmar que
Sobre vigência das normas complementares, de acordo com o Código Tributário Nacional, é correto afirmar que
Q202468
Direito Tributário
A legislação tributária que disponha sobre dispensa do cumprimento de obrigações tributárias acessórias interpreta-se
Q202467
Direito Tributário
Diante da ausência de disposição expressa, a autoridade competente poderá aplicar a legislação tributária e utilizar métodos de integração previstos no Código Tributário Nacional. Sobre os métodos de integração é correto afirmar:
Q201845
Direito Tributário
O art. 146 da Constituição Federal dispõe que cabe à lei complementar:
Ano: 2011
Banca:
INSTITUTO CIDADES
Órgão:
DPE-AM
Prova:
INSTITUTO CIDADES - 2011 - DPE-AM - Defensor Público |
Q200591
Direito Tributário
A respeito da vigência, aplicação e interpretação das normas tributárias indique a alternativa CORRETA:
Ano: 2011
Banca:
INSTITUTO CIDADES
Órgão:
DPE-AM
Prova:
INSTITUTO CIDADES - 2011 - DPE-AM - Defensor Público |
Q200588
Direito Tributário
Considerando o Sistema Tributário delineado na Constituição da República de 1988, avalie as seguintes assertivas, indicando- -as como verdadeiras ou falsas.
I) A competência tributária é a aptidão para criar tributos, cujos elementos essenciais são definidos mediante lei específica, sendo atribuída pela CR/88 à União, Estados, Distrito Federal e Municípios, de modo a conferir-lhes autonomia financeira. São características da competência tributária a indelegabilidade, incaducabilidade e irrenunciabilidade.
II) As normas gerais de Direito Tributário são instrumentos necessários à uniformização da legislação tributária entre os distintos Entes Federativos, incumbindo à União, no exercício da competência legislativa concorrente, estabelecer, nos termos do art. 146 da CR/88, parâmetros sobre a definição de tributos e de suas espécies, prescrição e decadência tributárias e adequado tratamento tributário ao ato cooperativo. Mesmo que a União não exercite sua competência para edição de normas gerais, os Estados poderão exercer a competência legislativa plena em matéria tributária, atendendo às suas peculiaridades.
III) O princípio da capacidade contributiva decorre diretamente do princípio da isonomia material e pode ser analisado sob duas perspectivas: a capacidade tributária subjetiva ou relativa, que indica a concreta e real aptidão econômica do contribuinte para pagar determinado tributo, conectando-se ao princípio do mínimo existencial; e a capacidade tributária objetiva, que se revela na eleição, pelo legislador, de quaisquer fatos que dêem suporte ao exercício do poder de tributar, não se considerando, nesse aspecto, qualquer indício de manifestação de riqueza.
IV) O princípio da legalidade estrita exige que a lei instituidora de determinado tributo regule, obrigatoriamente, os elementos da hipótese de incidência, a alíquota e a base de cálculo, admitindo-se que tais aspectos normativos sejam veiculados, inclusive, por medida provisória, independentemente da espécie tributária, desde que haja relevância e urgência, consoante autorização expressa do art. 62 da CR/88.
V) Apesar da redação do art. 145 da CR/88, pode-se afirmar, a partir de uma interpretação sistemátca, a existência no Sistema Tributário Constitucional de cinco espécies tributárias: os impostos, as taxas, a contribuição de melhoria, os empréstimos compulsórios e as contribuições especiais.
Escolha a opção CORRETA:
I) A competência tributária é a aptidão para criar tributos, cujos elementos essenciais são definidos mediante lei específica, sendo atribuída pela CR/88 à União, Estados, Distrito Federal e Municípios, de modo a conferir-lhes autonomia financeira. São características da competência tributária a indelegabilidade, incaducabilidade e irrenunciabilidade.
II) As normas gerais de Direito Tributário são instrumentos necessários à uniformização da legislação tributária entre os distintos Entes Federativos, incumbindo à União, no exercício da competência legislativa concorrente, estabelecer, nos termos do art. 146 da CR/88, parâmetros sobre a definição de tributos e de suas espécies, prescrição e decadência tributárias e adequado tratamento tributário ao ato cooperativo. Mesmo que a União não exercite sua competência para edição de normas gerais, os Estados poderão exercer a competência legislativa plena em matéria tributária, atendendo às suas peculiaridades.
III) O princípio da capacidade contributiva decorre diretamente do princípio da isonomia material e pode ser analisado sob duas perspectivas: a capacidade tributária subjetiva ou relativa, que indica a concreta e real aptidão econômica do contribuinte para pagar determinado tributo, conectando-se ao princípio do mínimo existencial; e a capacidade tributária objetiva, que se revela na eleição, pelo legislador, de quaisquer fatos que dêem suporte ao exercício do poder de tributar, não se considerando, nesse aspecto, qualquer indício de manifestação de riqueza.
IV) O princípio da legalidade estrita exige que a lei instituidora de determinado tributo regule, obrigatoriamente, os elementos da hipótese de incidência, a alíquota e a base de cálculo, admitindo-se que tais aspectos normativos sejam veiculados, inclusive, por medida provisória, independentemente da espécie tributária, desde que haja relevância e urgência, consoante autorização expressa do art. 62 da CR/88.
V) Apesar da redação do art. 145 da CR/88, pode-se afirmar, a partir de uma interpretação sistemátca, a existência no Sistema Tributário Constitucional de cinco espécies tributárias: os impostos, as taxas, a contribuição de melhoria, os empréstimos compulsórios e as contribuições especiais.
Escolha a opção CORRETA:
Ano: 2011
Banca:
FMP Concursos
Órgão:
TCE-MT
Prova:
FMP Concursos - 2011 - TCE-MT - Auditor Público Externo - Prova vespertina |
Q200313
Direito Tributário
Segundo o Código Tributário Nacional, os tratados e convenções internacionais revogam ou modificam a legislação tributária interna, e serão observados pela que lhes sobrevenha. Conforme a jurisprudência do Supremo Tribunal Federal, os tratados internacionais que versem sobre matéria tributária
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobras - Técnico de Comercialização Logística Júnior |
Q182533
Direito Tributário
As decisões dos órgãos singulares ou coletivos de jurisdição administrativa, a que a lei atribua eficácia normativa, são consideradas como normas complementares das leis dos tratados e das convenções internacionais e dos decretos. Em relação à sua vigência, salvo disposição em contrário, essas decisões entram em vigor
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177325
Direito Tributário
Não pode(m) ser usado(a)(s) como técnica de interpretação e integração da legislação tributária
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177324
Direito Tributário
Acerca do princípio da anterioridade tributária, assinale a alternativa correta.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177315
Direito Tributário
A respeito da interpretação da legislação tributária, analise as afirmativas a seguir:
I. São interpretadas literalmente a suspensão ou a exclusão do crédito tributário.
II. É interpretada literalmente a dispensa do cumprimento de obrigações tributárias acessórias.
III. É interpretada de maneira mais favorável ao contribuinte a legislação tributária que determine a outorga de isenção.
IV. É interpretada de maneira mais favorável ao fisco, no caso de legislação tributária que define infrações, no caso de dúvida quanto à graduação da penalidade aplicável.
Assinale
I. São interpretadas literalmente a suspensão ou a exclusão do crédito tributário.
II. É interpretada literalmente a dispensa do cumprimento de obrigações tributárias acessórias.
III. É interpretada de maneira mais favorável ao contribuinte a legislação tributária que determine a outorga de isenção.
IV. É interpretada de maneira mais favorável ao fisco, no caso de legislação tributária que define infrações, no caso de dúvida quanto à graduação da penalidade aplicável.
Assinale
Q173392
Direito Tributário
Com relação à legislação tributária, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. Qualquer tributo, uma vez instituído por Lei, pode ser modificado por Decreto, que são normas jurídicas elaboradas pelo Poder Executivo.
II. Medidas Provisórias são editadas pelo Presidente da República. Caso o Congresso não aprecie a matéria em 60 dias, prorrogável por mais 60, fica convertida, automaticamente, em Lei.
III. As leis complementares serão aprovadas por maioria absoluta.
A sequência CORRETA é:
I. Qualquer tributo, uma vez instituído por Lei, pode ser modificado por Decreto, que são normas jurídicas elaboradas pelo Poder Executivo.
II. Medidas Provisórias são editadas pelo Presidente da República. Caso o Congresso não aprecie a matéria em 60 dias, prorrogável por mais 60, fica convertida, automaticamente, em Lei.
III. As leis complementares serão aprovadas por maioria absoluta.
A sequência CORRETA é:
Q173391
Direito Tributário
Com relação à interpretação da legislação tributária, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Interpreta-se, literalmente, a legislação tributária que disponha sobre suspensão ou exclusão do crédito tributário.
II. A lei tributária que define infrações, ou lhe comina penalidades, interpreta- se da maneira mais favorável ao acusado, em caso de dúvida quanto à capitulação legal do fato, à natureza ou às circunstâncias materiais do fato, ou à natureza ou extensão dos seus efeitos, à autoria, imputabilidade, ou punibilidade, e à natureza da penalidade aplicável, ou à sua graduação.
III. Na ausência de disposição expressa, a autoridade competente para aplicar a legislação tributária utilizará nesta ordem: os Princípios Gerais de Direito Público, os Princípios Gerais de Direito Tributário e a Analogia.
Estão CERTOS os itens:
I. Interpreta-se, literalmente, a legislação tributária que disponha sobre suspensão ou exclusão do crédito tributário.
II. A lei tributária que define infrações, ou lhe comina penalidades, interpreta- se da maneira mais favorável ao acusado, em caso de dúvida quanto à capitulação legal do fato, à natureza ou às circunstâncias materiais do fato, ou à natureza ou extensão dos seus efeitos, à autoria, imputabilidade, ou punibilidade, e à natureza da penalidade aplicável, ou à sua graduação.
III. Na ausência de disposição expressa, a autoridade competente para aplicar a legislação tributária utilizará nesta ordem: os Princípios Gerais de Direito Público, os Princípios Gerais de Direito Tributário e a Analogia.
Estão CERTOS os itens:
Ano: 2011
Banca:
FMP Concursos
Órgão:
TCE-RS
Prova:
FMP Concursos - 2011 - TCE-RS - Auditor Público Externo - Ciências Jurídicas e Sociais |
Q172421
Direito Tributário
Examine as proposições abaixo e escolha a alternativa correta.
I. Cabe somente à lei complementar dirimir conflitos de competência tributária.
II. O princípio da legalidade em matéria tributária comporta exceções, sendo possível, por exemplo, quanto ao Imposto sobre Produtos Industrializados – IPI e ao Imposto sobre Operações de Crédito, Câmbio e Seguros– IOF, a modificação de alíquotas por ato do Poder Executivo.
III. O princípio da anterioridade nonagesimal se aplica a algumas contribuições e a alguns impostos, mas, não, às taxas.
I. Cabe somente à lei complementar dirimir conflitos de competência tributária.
II. O princípio da legalidade em matéria tributária comporta exceções, sendo possível, por exemplo, quanto ao Imposto sobre Produtos Industrializados – IPI e ao Imposto sobre Operações de Crédito, Câmbio e Seguros– IOF, a modificação de alíquotas por ato do Poder Executivo.
III. O princípio da anterioridade nonagesimal se aplica a algumas contribuições e a alguns impostos, mas, não, às taxas.
Q164714
Direito Tributário
Texto associado
Para responder as questões de 61 a 65 tenha como
base a Constituição Federal e o Código Tributário
Nacional
base a Constituição Federal e o Código Tributário
Nacional
Leia a afirmativa a seguir:
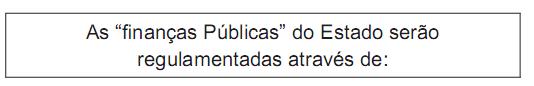
Marque a alternativa que corresponde a afirmativa VERDADEIRA:
Marque a alternativa que corresponde a afirmativa VERDADEIRA:
Q148698
Direito Tributário
Em relação à legislação tributária, a autoridade competente, na falta de disposição expressa, poderá utilizar sucessivamente:
Q148697
Direito Tributário
As afirmações abaixo referem-se às limitações dos entes federados no exercício da tributação:
I - os tributos somente poderão ser instituídos e majorados por lei em sentido amplo que respeite o princípio da anterioridade.
II - é proibido o tratamento desigual a contribuintes que se encontrem em situação equivalente.
III - as denominadas Contribuições Sociais não se caracterizam como tributos.
IV - é vedada a cobrança de tributos em relação a fatos geradores ocorridos antes do início da vigência da lei que os houver instituído ou aumentado.
Com base nessas afirmações, assinale a resposta correta:
I - os tributos somente poderão ser instituídos e majorados por lei em sentido amplo que respeite o princípio da anterioridade.
II - é proibido o tratamento desigual a contribuintes que se encontrem em situação equivalente.
III - as denominadas Contribuições Sociais não se caracterizam como tributos.
IV - é vedada a cobrança de tributos em relação a fatos geradores ocorridos antes do início da vigência da lei que os houver instituído ou aumentado.
Com base nessas afirmações, assinale a resposta correta:
Q148694
Direito Tributário
Assinale a alternativa correta:

 Conheça nossos planos