Questões de Concurso
Sobre lançamento tributário em direito tributário
Foram encontradas 1.218 questões


João, contribuinte do Imposto de Renda, recebeu R$ 100.000,00 referentes a serviços de consultoria prestados a pessoas físicas ao longo do ano de 2024. Ao entregar sua Declaração de Ajuste Anual do Imposto de Renda (DIRPF) em 2025, com o intuito deliberado de reduzir a quantidade de imposto a ser recolhido, omitiu esses valores. Contudo, após cruzamento de dados, o Fisco detectou a omissão.
Com base no Código Tributário Nacional (CTN), qual era a modalidade de lançamento original desse imposto e qual modalidade a autoridade fiscal deverá utilizar para cobrar a diferença omitida?
O Código Tributário de Terra Roxa define que compete privativamente a autoridade administrativa constituir o crédito tributário pelo lançamento, que consiste na atividade administrativa vinculada e obrigatória, sob pena de responsabilidade funcional. Analise as afirmativas abaixo que tratam dos dispositivos do Código Tributário Municipal:
I - A omissão ou erro do lançamento, qualquer que seja a modalidade, não exime o contribuinte da obrigação tributária, nem de qualquer modo lhe aproveita.
II - A retificação da declaração tributária por iniciativa do próprio declarante, quando vise a reduzir ou a excluir tributo, só será admissível mediante comprovação do erro em que se funde e antes de notificado o lançamento.
III - A recusa do sujeito passivo em receber a comunicação do lançamento ou a impossibilidade de localizá-lo pessoalmente ou através de via postal implica perda imediata de prazo para a apresentação de reclamações ou interposição de recursos.
IV - Quando o domicílio tributário do contribuinte localizar-se fora do território do Município, a notificação, quando direta, considerar-se-á feita com a remessa do aviso por via postal ou eletrônica.
Estão CORRETAS:
As infrações contra a legislação tributária cometidas pelo Sujeito Passivo serão notificadas e lançadas mediante Auto de Infração, como forma de punir o infrator e evitar que ações semelhantes ocorram. Analise as afirmativas abaixo que tratam deste tema:
I - A responsabilidade é excluída pela denúncia espontânea da infração, acompanhada, se for o caso, do pagamento do tributo devido e dos juros de mora, ou do depósito da importância arbitrada pela autoridade administrativa, quando o montante do tributo dependa de apuração.
II - Salvo disposição de lei em contrário, a responsabilidade por infrações da legislação tributária independe da intenção do agente ou do responsável e da efetividade, natureza e extensão dos efeitos do ato.
III - A lei tributária que define infrações, ou lhe comina penalidades, interpreta-se da maneira mais favorável ao acusado, em caso de dúvida quanto à natureza da penalidade aplicável, ou à sua graduação.
IV - Tratando-se de ato não definitivamente julgado, a lei aplica-se a ato ou fato pretérito quando deixe de defini-lo como infração.
Estão CORRETAS:
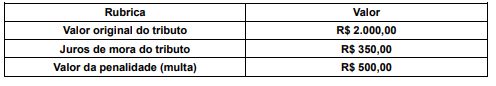
O Contribuinte alegou que estava no prazo para denúncia espontânea e efetuou o recolhimento do valor de R$ 2.000,00 e pediu o encerramento do procedimento de fiscalização. Com base no Código Tributário Nacional, é CORRETO afirmar que:
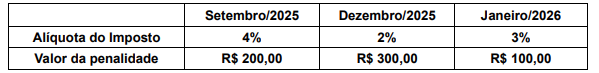
Considerando os dispositivos do Código Tributário Nacional, assinale a alíquota do tributo e o valor da penalidade pela infração tributária que devem ser lançados:
- Contribuinte A: Fato gerador do imposto em 10/08/2025, sendo notificado em 31/08/2025 sobre o início dos procedimentos para a realização do lançamento do imposto.
- Contribuinte B: Verificado fato gerador em 31/08/2025, sem qualquer notificação por parte da autoridade administrativa relacionado ao lançamento do imposto.
Com base no Código Tributário Nacional (Lei Federal nº 5.172/1966), o prazo máximo para que a autoridade administrativa efetue o lançamento dos créditos tributários serão:
Considere a seguinte situação hipotética: durante uma ação fiscal em profundidade, o auditor fiscal, após proceder ao levantamento de estoque, constatou que a empresa ALFA vende mercadorias sem emissão de documento fiscal e utiliza crédito fiscal indevido em sua escrita fiscal. Ao final da auditoria, ele procede ao lançamento de ofício do crédito fiscal, por meio de Auto de Infração e Notificação Fiscal e notifica, no dia 10 de agosto de 2025, a empresa ALFA.
Sobre essa situação, julgue verdadeira (V) ou falsa (F) cada uma das assertivas a seguir.
I. A empresa ALFA pode se beneficiar do instituto da denúncia espontânea antes da lavratura do AINF.
II. A notificação da empresa ALFA poderá ser pessoal, por remessa ou via postal ou por edital, quando não for possível a forma pessoal ou por via postal.
III. O Auto de Infração e Notificação Fiscal (AINF) deve conter a notificação ao sujeito passivo para que pague, impugne ou deposite o valor do crédito tributário lançado, no prazo de 30 (trinta) dias, contado da data em que se considera feita a notificação.
IV. As penalidades poderão ser reduzidas em 70% de seu valor, se a empresa ALFA efetuar o pagamento integral do crédito tributário.
A sequência correta, de cima para baixo, é:
I. A utilização de recurso hídrico, em pequenos volumes, para demais atividades econômicas ou empreendimentos, assim considerado todo e qualquer consumo limitado a 100m³/dia, está isento da TFRH, devendo-se, para aferição deste volume, somar todos os volumes de água utilizados ou lançados por todas suas fontes e seus pontos dentro do estabelecimento.
II. Na ausência de entrega da declaração relativa à TFRH, para fins de lançamento desta taxa, deve a Secretaria de Estado da Fazenda (SEFA) considerar o volume diário da vazão constante da outorga de recurso hídrico e não arbitrar o volume utilizado pelo contribuinte, em observância obrigatória ao princípio da verdade material, que é direito expresso no Código de direitos, garantias e obrigações do Contribuinte do Estado do Pará.
III. O pagamento da TFRH fora do prazo fixado está sujeito aos seguintes acréscimos, calculados sobre o valor da taxa devida: multa moratória de 0,10% (dez centésimos por cento) do valor do tributo por dia de atraso, até o limite de 36% (trinta e seis por cento).
A sequência correta, de cima para baixo, é:
I. O contribuinte pode escolher o seu domicílio tributário nos termos da lei. Porém, o domicílio pode ser estabelecido de ofício pela autoridade administrativa, quando o escolhido pelo contribuinte torna difícil a fiscalização, aplicando-se o disposto nos parágrafos 1º e 2º do Art. 127 do Código Tributário Nacional.
II. A sujeição passiva indireta, na forma de responsabilidade tributária, requer previsão legal específica e não deve ser confundida com a figura do contribuinte; pode alcançar um terceiro que não tenha relação direta com a materialidade do fato gerador, desde que haja vínculo jurídico definido em lei.
III. O aumento da alíquota do tributo por ato do Poder Executivo, em casos excepcionalmente previstos na Constituição, pode ter efeitos imediatos, mesmo em relação a fatos geradores já ocorridos no mesmo exercício financeiro, desde que seja respeitado o limite legal previamente estabelecido.
IV. O lançamento regularmente notificado constitui o crédito tributário e torna o tributo exigível, permitindo a revisão de ofício apenas nos casos específicos do Art. 149 do Código Tributário Nacional, sendo proibida a modificação retroativa dos critérios legais adotados, mesmo dentro do prazo de prescrição.
São verdadeiras as afirmativas

 Conheça nossos planos