Questões de Concurso
Sobre lançamento tributário em direito tributário
Foram encontradas 1.195 questões


Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Assistente Jurídico |
Q4362508
Direito Tributário
Assinale a alternativa correta sobre a responsabilidade tributária, o lançamento tributário e a constituição do crédito tributário, segundo dispõe o Código
Tributário Nacional e a jurisprudência sumulada dos
Tribunais.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
PGE-AL
Prova:
CESPE / CEBRASPE - 2026 - PGE-AL - Procurador do Estado |
Q4344044
Direito Tributário
Em relação aos crimes contra a ordem tributária, previstos na
Lei n.º 8.137/1990, assinale a opção correta, considerando o
entendimento do STF.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Potirendaba - SP
Prova:
Instituto Consulplan - 2026 - Prefeitura de Potirendaba - SP - Procurador Jurídico |
Q4343197
Direito Tributário
Após a constituição de crédito tributário por meio de lançamento regularmente efetuado, a Administração Tributária identificou
a existência de erro de fato na apuração do tributo, consistente na incorreta consideração de elementos constantes da
declaração do contribuinte. Diante disso, foi instaurado procedimento de revisão do lançamento, com fundamento em hipótese
prevista no art. 149 do Código Tributário Nacional (CTN), em momento posterior ao transcurso de considerável lapso temporal
desde a ocorrência do fato gerador. O contribuinte, ao impugnar a exigência, sustentou que a revisão não poderia ser realizada
em razão da ocorrência da decadência. Nesse contexto, assinale a afirmativa correta.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Potirendaba - SP
Prova:
Instituto Consulplan - 2026 - Prefeitura de Potirendaba - SP - Procurador Jurídico |
Q4343194
Direito Tributário
Determinada sociedade empresária realizou uma reorganização societária que resultou em significativa redução da carga
tributária incidente sobre suas operações. Ao proceder ao lançamento tributário, a autoridade fiscal desconsiderou os
negócios jurídicos praticados exclusivamente com fundamento no art. 116, parágrafo único, do Código Tributário Nacional
(CTN), afirmando que as operações tiveram a finalidade de dissimular a ocorrência do fato gerador. Não havia, contudo, lei
ordinária disciplinando o procedimento para a aplicação do referido dispositivo. Considerando o cenário hipotético, à luz da
jurisprudência do Superior Tribunal de Justiça (STJ), assinale a afirmativa correta.
Ano: 2026
Banca:
FLEM Concursos
Órgão:
Prefeitura de Riachão do Jacuípe - BA
Prova:
FLEM Concursos - 2026 - Prefeitura de Riachão do Jacuípe - BA - Fiscal de Tributos |
Q4343063
Direito Tributário
Durante uma capacitação, fiscais municipais analisaram três
procedimentos de constituição de créditos tributários:
Procedimento I: a autoridade administrativa identifica o fato gerador com base nos dados existentes no cadastro municipal, calcula o tributo e notifica o sujeito passivo, sem exigir declaração prévia.
Procedimento II: o sujeito passivo fornece à Administração informações sobre matéria de fato indispensáveis à apuração, e a autoridade utiliza esses dados para calcular o tributo e efetuar o lançamento.
Procedimento III: a legislação atribui ao sujeito passivo o dever de apurar e pagar antecipadamente o tributo, sem exame prévio da autoridade, que posteriormente verifica a atividade realizada e a homologa.
Os procedimentos I, II e III correspondem, respectivamente, aos lançamentos
Ano: 2026
Banca:
IBAM
Órgão:
Prefeitura de Casimiro de Abreu - RJ
Prova:
IBAM - 2026 - Prefeitura de Casimiro de Abreu - RJ - Procurador Municipal |
Q4338209
Direito Tributário
O Código Tributário Nacional (CTN) estabelece diferentes modalidades de lançamento tributário, que variam
de acordo com o grau de participação do sujeito passivo e da autoridade administrativa na constituição do
crédito tributário. Das alternativas abaixo, aquela que apresenta uma afirmativa correta sobre as
modalidades de lançamento e suas hipóteses de aplicação é a seguinte:
Ano: 2026
Banca:
Prefeitura de Barão de Antonina - SP
Órgão:
Prefeitura de Barão de Antonina - SP
Prova:
Prefeitura de Barão de Antonina - SP - 2026 - Prefeitura de Barão de Antonina - SP - Fiscal de Posturas, Obras e Tributos |
Q4336033
Direito Tributário
Uma empresa estabelecida no Município presta serviços
sujeitos ao ISSQN e deixa de emitir a correspondente Nota Fiscal
de Serviços Eletrônica (NFS-e) em diversas operações realizadas
durante determinado período. Durante ação fiscal, são
identificados documentos e demais elementos que comprovam a
prestação dos serviços e os respectivos valores. Sobre a situação
apresentada, assinale a alternativa correta:
Ano: 2026
Banca:
Prefeitura de Barão de Antonina - SP
Órgão:
Prefeitura de Barão de Antonina - SP
Prova:
Prefeitura de Barão de Antonina - SP - 2026 - Prefeitura de Barão de Antonina - SP - Fiscal de Posturas, Obras e Tributos |
Q4336031
Direito Tributário
Durante procedimento de fiscalização tributária, o Fiscal
identifica que determinado imóvel urbano sofreu ampliação de sua
área construída, mas a alteração não foi comunicada pelo
proprietário e não consta atualizada no cadastro imobiliário
municipal. Considerando as atribuições da Administração Tributária e as regras gerais relativas ao lançamento tributário,
assinale a alternativa correta:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Fiscal Tributário |
Q4334370
Direito Tributário
Nos termos do Art. 145 do Código Tributário
Nacional (Lei nº 5.172/1966), o lançamento
regularmente notificado ao sujeito passivo só
pode ser alterado em virtude de impugnação do
sujeito passivo, de recurso de oficio e de:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Fiscal Tributário |
Q4334357
Direito Tributário
Segundo o Art. 142 do Código Tributário
Nacional (Lei nº 5.172/1966): "Compete
privativamente à autoridade administrativa
constituir o crédito tributário pelo _________, assim entendido o procedimento administrativo
tendente a verificar a ocorrência do fato gerador
da obrigação correspondente, determinar a
matéria tributável, calcular o montante do
tributo devido, identificar o sujeito passivo e,
sendo caso, propor a aplicação da penalidade
cabível." Assinale a alternativa que preenche
corretamente a lacuna:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Procurador |
Q4334042
Direito Tributário
Uma empresa comercial localizada no Estado de São Paulo realiza operações de circulação de
mercadorias. O responsável tributário da companhia, seguindo as determinações da legislação estadual,
identifica a ocorrência dos eventos, calcula o montante devido, preenche as guias de informação
exigidas pela Fazenda e efetua o recolhimento do valor apurado no prazo legal, sem qualquer
intervenção prévia de agentes da Administração.
Diante dessa situação narrada, considerando a disciplina jurídica do lançamento e do crédito tributários, assinale a alternativa correta:
Diante dessa situação narrada, considerando a disciplina jurídica do lançamento e do crédito tributários, assinale a alternativa correta:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Amparo - SP
Prova:
Avança SP - 2026 - Prefeitura de Amparo - SP - Contabilidade Pública |
Q4330752
Direito Tributário
Associe as modalidades de lançamento tributário previstas no Código Tributário Nacional (CTN), arts. 147, 149 e 150, com as respectivas definições procedimentais literais:
Coluna 1:
1. Lançamento por homologação 2. Lançamento direto (ou de oficio) 3. Lançamento por declaração
Coluna 2:
() Efetuado com base na declaração do sujeito passivo ou de terceiro, quando prestem à autoridade administrativa informações sobre matéria de fato, indispensáveis à sua efetivação. () Ocorre quanto aos tributos cuja legislação atribua ao sujeito passivo o dever de antecipar o pagamento sem prévio exame da autoridade administrativa. () Efetuado e revisto de oficio pela autoridade administrativa nos casos em que a lei assim determine ou quando o sujeito passivo não preste as informações necessárias.
Assinale a alternativa que apresenta a correlação correta de cima para baixo:
Ano: 2026
Banca:
FUMARC
Órgão:
CREA-MG
Prova:
FUMARC - 2026 - CREA-MG - Profissional de Nível Superior – Direito |
Q4323712
Direito Tributário
No Direito Tributário, lançamento é o procedimento administrativo tendente a
verificar a ocorrência do fato gerador da obrigação correspondente, determinar
a matéria tributável, calcular o montante do tributo devido, identificar o sujeito
passivo e, sendo o caso, propor a aplicação da penalidade cabível.
Levando em consideração as modalidades de lançamento descritas no Código
Tributário Nacional, assinale a afirmativa abaixo que apresenta um exemplo de
lançamento por declaração.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320534
Direito Tributário
A Fazenda Pública Municipal realizou lançamento tributário referente a determinado contribuinte. Posteriormente, durante
procedimento fiscalizatório, constatou a existência de circunstâncias previstas no Código Tributário Nacional (CTN) que indicavam a necessidade de revisão do lançamento anteriormente efetuado. A autoridade administrativa pretendeu promover a
alteração do lançamento original, observando os limites legais aplicáveis. Considerando as regras do CTN e a jurisprudência
dos tribunais superiores acerca da revisão do lançamento tributário, é correto afirmar que a revisão do lançamento tributário:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320533
Direito Tributário
Durante procedimento de fiscalização, a autoridade tributária constatou que determinada sociedade empresária realizou
uma reorganização societária que, embora formalmente válida e regularmente registrada, resultou em significativa redução
da carga tributária incidente sobre suas operações. Considerando que os atos praticados tiveram como finalidade preponderante a economia fiscal, o Fisco desconsiderou os negócios jurídicos realizados e efetuou lançamento de ofício, fundamentando sua decisão com base direta no art. 116, parágrafo único, do Código Tributário Nacional (CTN), inexistindo lei ordinária
regulamentando os critérios e o procedimento para essa desconsideração. À luz da jurisprudência do Superior Tribunal de
Justiça (STJ), é correto afirmar que:
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
CRA-PR
Prova:
Instituto Consulplan - 2026 - CRA-PR - Advogado |
Q4320532
Direito Tributário
A empresa Alfa apresentou declaração fiscal perante a Administração Tributária, informando corretamente a existência de débito relativo a determinado tributo. Após o envio da declaração, o contribuinte deixou de efetuar o pagamento do valor declarado no prazo estabelecido. Diante da inadimplência, o Fisco pretendeu adotar as medidas necessárias para cobrança do crédito
tributário. Considerando o entendimento consolidado do Superior Tribunal de Justiça (STJ), assinale a afirmativa correta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320356
Direito Tributário
Durante auditoria eletrônica de uma empresa
prestadora de serviços, foram obtidos os seguintes
dados relativos a determinado período:
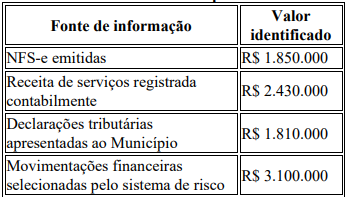
A fiscalização constatou ainda que parte das movimentações financeiras correspondia a transferências entre contas da própria empresa e que determinada parcela da receita contábil estava relacionada a fatos cuja natureza jurídica ainda precisava ser examinada. Um Auditor propôs lançar ISSQN diretamente sobre R$ 3.100.000, por corresponder ao maior valor encontrado. Outro propôs considerar automaticamente R$ 2.430.000 como base tributável, porque a contabilidade constitui confissão irretratável do fato gerador. Um terceiro recomendou conciliar as fontes, eliminar duplicidades e eventos não tributáveis, identificar a natureza das receitas e confrontar os resultados com os documentos fiscais e a legislação aplicável antes de determinar eventual diferença tributável. A partir das informações apresentadas, assinale a alternativa que representa o procedimento tecnicamente mais adequado.
A fiscalização constatou ainda que parte das movimentações financeiras correspondia a transferências entre contas da própria empresa e que determinada parcela da receita contábil estava relacionada a fatos cuja natureza jurídica ainda precisava ser examinada. Um Auditor propôs lançar ISSQN diretamente sobre R$ 3.100.000, por corresponder ao maior valor encontrado. Outro propôs considerar automaticamente R$ 2.430.000 como base tributável, porque a contabilidade constitui confissão irretratável do fato gerador. Um terceiro recomendou conciliar as fontes, eliminar duplicidades e eventos não tributáveis, identificar a natureza das receitas e confrontar os resultados com os documentos fiscais e a legislação aplicável antes de determinar eventual diferença tributável. A partir das informações apresentadas, assinale a alternativa que representa o procedimento tecnicamente mais adequado.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320355
Direito Tributário
O Município implantou modelo eletrônico de
seleção de contribuintes para fiscalização do
ISSQN. O sistema atribui maior risco aos
contribuintes que apresentam simultaneamente:
• crescimento expressivo de movimentação econômica identificada em fontes externas;
• redução persistente do ISSQN declarado;
• divergência entre documentos fiscais e declarações;
• alteração abrupta do padrão histórico de faturamento.
Após o processamento, determinada empresa recebeu pontuação de risco de 97/100. Um fiscal propôs que o sistema lavrasse automaticamente auto de infração, sustentando que a elevada pontuação constituiria prova suficiente de sonegação. Outro Auditor defendeu que o modelo fosse utilizado para selecionar e priorizar a fiscalização, cabendo ao procedimento fiscal verificar as inconsistências e reunir evidências antes da constituição do crédito.
Considerando noções de dados, auditoria e administração tributária, assinale a alternativa correta.
Ano: 2026
Banca:
Grupo TALENT
Órgão:
Prefeitura de São Valentim do Sul - RS
Prova:
Grupo TALENT - 2026 - Prefeitura de São Valentim do Sul - RS - Auditor Fiscal e Tributário |
Q4320347
Direito Tributário
Durante procedimento de auditoria fiscal
realizado em 2026, o Auditor Fiscal identificou que
determinada sociedade empresária prestadora de
serviços sujeitos ao ISSQN apresentou
regularmente suas declarações referentes aos fatos
geradores ocorridos em março de 2021,
informando corretamente a base tributável, mas
não efetuou qualquer pagamento do imposto
declarado.
Em outra competência do mesmo exercício,
referente a agosto de 2021, a empresa omitiu
integralmente determinada operação tributável,
que não constou de suas declarações nem foi objeto
de pagamento antecipado.
Considerando as regras gerais do Código Tributário Nacional (CTN) e distinguindo adequadamente constituição do crédito, lançamento por homologação, decadência e prescrição, assinale a alternativa correta.
Considerando as regras gerais do Código Tributário Nacional (CTN) e distinguindo adequadamente constituição do crédito, lançamento por homologação, decadência e prescrição, assinale a alternativa correta.
Ano: 2026
Banca:
INSTITUTO OMNI
Órgão:
Câmara de Catanduvas - PR
Prova:
INSTITUTO OMNI - 2026 - Câmara de Catanduvas - PR - Advogado |
Q4316487
Direito Tributário
Um Município pretende instituir e cobrar IPTU
sobre determinado imóvel localizado em sua área
territorial. O contribuinte sustenta que o imóvel
não se enquadra na hipótese de incidência do
imposto. Considerando a regra-matriz de
incidência tributária do IPTU, analise as
proposições:
I. O IPTU possui como competência tributária os Municípios e o Distrito Federal.
II. O critério material relaciona-se à propriedade, ao domínio útil ou à posse de bem imóvel por natureza ou acessão física localizado na zona urbana.
III. O critério espacial do IPTU corresponde necessariamente a qualquer imóvel situado em território nacional, independentemente do ente tributante.
IV. O lançamento tributário constitui etapa relacionada à constituição do crédito tributário, não se confundindo com a própria hipótese de incidência.
Assinale a alternativa correta conforme a sequência:

 Conheça nossos planos