Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.737 questões


Com base nas disposições da NBC TSP 11 – Apresentação das Demonstrações Contábeis, julgue o item que se segue, relativo à estrutura das demonstrações da INFRA S.A. e a conceitos a elas aplicados.
Para simplificação da apresentação do balanço patrimonial da INFRA S.A. e facilitação da análise pelos órgãos de controle, é permitido que a entidade compense ativos e passivos, apresentando apenas o saldo líquido, desde que os valores sejam decorrentes de um mesmo contrato de concessão ou obra pública.
A INFRA S.A. decidiu desenvolver internamente um
software especializado para o monitoramento, em tempo real, do
desgaste de trilhos ferroviários. O projeto foi dividido em duas
fases: uma inicial, de estudos de viabilidade técnica (pesquisa), e
uma posterior, de programação e testes da ferramenta
(desenvolvimento).
A partir dessa situação hipotética, julgue os seguintes item de acordo com a NBC TSP 08 – Ativo Intangível.
Os gastos incorridos na fase de pesquisa devem ser reconhecidos como variação patrimonial diminutiva (despesa), uma vez que nenhum ativo intangível resultante de pesquisa deve ser reconhecido.
A INFRA S.A. decidiu desenvolver internamente um
software especializado para o monitoramento, em tempo real, do
desgaste de trilhos ferroviários. O projeto foi dividido em duas
fases: uma inicial, de estudos de viabilidade técnica (pesquisa), e
uma posterior, de programação e testes da ferramenta
(desenvolvimento).
A partir dessa situação hipotética, julgue os seguintes item de acordo com a NBC TSP 08 – Ativo Intangível.
Os gastos com a fase de programação e testes (desenvolvimento) só deverão ser reconhecidos como ativos se entidade demonstrar, entre outros requisitos, a viabilidade técnica para concluir o software e a intenção de utilizá-lo ou vendê-lo.
Sabendo que a INFRA S.A. atua na interlocução com os órgãos ambientais e conduz estudos exigidos para a emissão das licenças aos concessionários responsáveis por obras, julgue o item subsequente, à luz da NBC TSP – Estrutura Conceitual.
Para que um recurso controlado pela INFRA S.A. seja caracterizado como ativo, é indispensável que a entidade detenha a sua propriedade legal.
Sabendo que a INFRA S.A. atua na interlocução com os órgãos ambientais e conduz estudos exigidos para a emissão das licenças aos concessionários responsáveis por obras, julgue o item subsequente, à luz da NBC TSP – Estrutura Conceitual.
Para que uma obrigação presente da INFRA S.A. satisfaça à definição de passivo, é necessário que ela tenha surgido como resultado de transação ou de outro evento passado e necessite da saída de recursos da entidade para ser extinta.
O Código de Ética Profissional do Contador disciplina os deveres, as vedações e a conduta esperada do profissional da contabilidade. Sobre essas regras, analise as afirmativas a seguir.
I. O contador guarda sigilo sobre as informações de que tenha conhecimento no exercício profissional, ressalvadas as hipóteses de dever legal de revelação às autoridades competentes.
II. A vedação de assinar documentos ou peças contábeis elaborados por outrem, alheios à sua orientação, supervisão e fiscalização, alcança o profissional da contabilidade.
III. A fixação prévia dos honorários profissionais considera, entre outros elementos, a relevância, o vulto, a complexidade e a dificuldade do serviço a executar.
Está correto o que se afirma em:
Durante a análise das demonstrações contábeis de uma entidade mercantil referentes ao exercicio findo em 31 de dezembro de 2025, foram identificados os seguintes dados relevantes para a elaboração da Demonstração do Resultado:
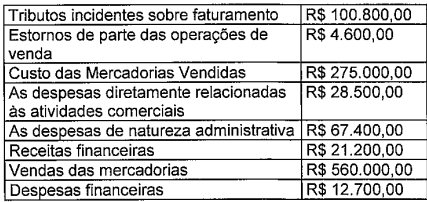
Sabendo que o montante reconhecido a título de Imposto de Renda e Contribuição Social sobre o lucro do exercício foi de R$ 32.900,00, com base nas informações supracitadas e observando os critérios de apresentação estabelecidos pela NBC TG 26 (R5) Apresentação das Demonstrações Contábeis, assinale a opção que indica, respectivamente, o Resultado Antes dos Tributos sobre o Lucro e o Resultado Líquido do Exercício a serem evidenciados na Demonstração do Resultado.
No ano de 2025, essa empresa apresentou as seguintes informações contábeis:
Royalties:.R$100.000 Prestação de serviços: .R$110.000 Dividendos: R$50.000 Venda de ativo imobilizado: .R$200.000
Considerando a NBC TG 09 (R1) - Demonstração do Valor Adicionado, assinale a opção que corresponde ao Valor Adicionado Recebido em Transferência da empresa em 2025.
Uma empresa do ramo de prestação de serviços de tecnologia da informação, constituida em 01/03/2023, iniciou suas operações com o objetivo de atender clientes corporativos. Durante o segundo semestre de 2023, a entidade realizou diversas transações financeiras e contábeis decorrentes de suas atividades operacionais, de investimento e de financiamento, conforme descrito a seguir:
Com base nas informações fornecidas e de acordo com as diretrizes da NBC TG 03 - Demonstração dos Fluxos de Caixa, o fluxo de caixa gerado pela atividade operacional em 2023, foi de:
De acordo com o Pronunciamento Técnico CPC 05 (R1) – Divulgação sobre Partes Relacionadas, o posicionamento está
De acordo com o entendimento adotado pelo Comitê de Pronunciamentos Contábeis (CPC), os juros sobre capital próprio devem ser contabilmente reconhecidos como da(o)

 Conheça nossos planos