Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.737 questões


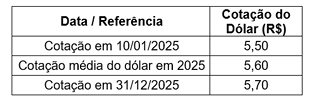
Com base nessas informações e considerando as disposições da Lei nº 6.404/1976 (Lei das Sociedades por Ações), é correto afirmar que o valor do financiamento a ser evidenciado no Balanço Patrimonial em 31/12/2025 foi
Considerando o combate à corrupção, a vedação ao nepotismo, os controles internos e a integridade na administração pública, julgue o item subsecutivo, com base nas legislações pertinentes.
A Lei Sarbanes-Oxley, na Seção 404, exige que a administração pública avalie a eficácia dos controles internos sobre relatórios financeiros e que essa avaliação seja auditada de forma independente.
O item que se segue apresenta uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas do Comitê Brasileiro de Pronunciamentos de Sustentabilidade (CBPS), nas normas contábeis de sustentabilidade aprovadas pela CVM (incluindo-se IFRS S1 e IFRS S2), na Resolução CVM n.º 193/2023 e na Lei n.º 6.404/1976.
Uma companhia, ao participar de consulta pública do CBPS, em 2025, para emissão do Pronunciamento de Sustentabilidade (PS) 06, apresentou sugestão técnica de que a materialidade de impacto em direitos humanos deveria adotar threshold relativo (não absoluto). Posteriormente, a companhia divulgou materialidade de impacto em direitos humanos utilizando threshold de apenas 50 trabalhadores (1,5% do total). Nessa situação hipotética, a divulgação seguiu os requisitos de materialidade de impacto dispostos no texto final do PS 06, que reconhece o contexto setorial.
O item que se segue apresenta uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas do Comitê Brasileiro de Pronunciamentos de Sustentabilidade (CBPS), nas normas contábeis de sustentabilidade aprovadas pela CVM (incluindo-se IFRS S1 e IFRS S2), na Resolução CVM n.º 193/2023 e na Lei n.º 6.404/1976.
Uma companhia adquiriu, em janeiro de 2026, 3.500 CBIO para neutralidade de carbono e os classificou no ativo imobilizado como direitos de crédito de carbono, com vida útil indefinida, sem amortização, apenas testando impairment anualmente por volatilidade de mercado. Nesse caso, a classificação sem amortização e com teste impairment cumpre critérios normativos para registro dos CBIO.
O item que se segue apresenta uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas do Comitê Brasileiro de Pronunciamentos de Sustentabilidade (CBPS), nas normas contábeis de sustentabilidade aprovadas pela CVM (incluindo-se IFRS S1 e IFRS S2), na Resolução CVM n.º 193/2023 e na Lei n.º 6.404/1976.
Uma companhia listada na B3, ao calcular a materialidade financeira de risco climático, considerou os impactos diretos de precificação carbono para determinar se o risco excedia 5% do EBITDA normalizado, mas ignorou a elasticidade de demanda por produtos de baixo carbono. Nessa situação, a exclusão de efeitos indiretos não afeta a avaliação integrada de materialidade financeira.
O item que se segue apresenta uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas do Comitê Brasileiro de Pronunciamentos de Sustentabilidade (CBPS), nas normas contábeis de sustentabilidade aprovadas pela CVM (incluindo-se IFRS S1 e IFRS S2), na Resolução CVM n.º 193/2023 e na Lei n.º 6.404/1976.
Uma companhia integrou, em suas demonstrações financeiras padronizadas de 31/12/2025, relatório de sustentabilidade com assurance razoável em métricas GHG Scope 1/2, assurance limitado em governança qualitativa e assurance moderado em targets Scope 3 com verifier independente. Nesse caso, o relatório integrado é denominado relatório com assurance escalonado e está de acordo com requisitos previstos na Resolução CVM n.º 193/2023.
A respeito do Sistema Público de Escrituração Digital (SPED) e da escrituração contábil digital (ECD), julgue o item subsequente.
Caso ocorra a extinção da entidade no mês de julho, será obrigatória a entrega da ECD no SPED até o último dia útil do mês de agosto subsequente.
No que concerne à destinação do lucro, à reserva legal e ao dividendo obrigatório previstos na Lei n.º 6.404/1976 e na legislação complementar, julgue o item seguinte.
A retenção de lucros, para fins de expansão, deve estar apoiada em orçamento de capital previamente aprovado pela assembleia geral, sob pena de se caracterizar retenção indevida de lucros em detrimento do dividendo obrigatório.
No que concerne à destinação do lucro, à reserva legal e ao dividendo obrigatório previstos na Lei n.º 6.404/1976 e na legislação complementar, julgue o item seguinte.
A reserva legal deve ser constituída pela companhia à razão de 5% do lucro líquido do exercício, até que atinja 30% do capital social, não podendo ser utilizada para compensar prejuízos.
No que concerne à destinação do lucro, à reserva legal e ao dividendo obrigatório previstos na Lei n.º 6.404/1976 e na legislação complementar, julgue o item seguinte.
Considere que uma companhia adquira um equipamento por R$ 500.000, com pagamento em parcela única em 2 anos, sem juros explícitos e sob a taxa de mercado para operação equivalente a 10% ao ano. Nessa situação, o valor inicial do equipamento a ser reconhecido no ativo imobilizado é inferior a R$ 413.300.
Acerca das demonstrações contábeis e da estrutura patrimonial previstas na Lei n.º 6.404/1976, com as alterações da Lei n.º 11.638/2007, julgue o item a seguir.
A demonstração do valor adicionado é obrigatória para todas as sociedades por ações, independentemente de serem companhias abertas ou fechadas.
Acerca das demonstrações contábeis e da estrutura patrimonial previstas na Lei n.º 6.404/1976, com as alterações da Lei n.º 11.638/2007, julgue o item a seguir.
A Lei n.º 11.638/2007 introduziu, na Lei n.º 6.404/1976, a demonstração das origens e aplicações de recursos em substituição à demonstração dos fluxos de caixa no rol de demonstrações financeiras obrigatórias.
Acerca das demonstrações contábeis e da estrutura patrimonial previstas na Lei n.º 6.404/1976, com as alterações da Lei n.º 11.638/2007, julgue o item a seguir.
A demonstração dos fluxos de caixa é obrigatória para as companhias abertas e para as companhias fechadas com patrimônio líquido, na data do balanço, superior a R$ 2 milhões, sendo facultada às demais companhias fechadas.
No item a seguir, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e nas disposições da Lei n.º 6.404/1976.
Uma sociedade anônima regulada pela Comissão de Valores Mobiliários (CVM) provisionou R$ 5 milhões em 31/12/2025, por litígio trabalhista provável, considerando laudo pericial contábil com estimativa do pagamento em 18 parcelas mensais e sucessivas; além disso, levou ao resultado do exercício passivo contingente remanescente de R$ 2 milhões como despesa, sem divulgação em notas explicativas. Nesse caso, a contabilização do passivo contingente como despesa descumpriu os critérios de reconhecimento de provisões.
No item a seguir, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e nas disposições da Lei n.º 6.404/1976.
Uma companhia aberta apresentou a demonstração dos fluxos de caixa do ano de 2025 pelo método direto, mas omitiu reconciliação das atividades operacionais pelo método indireto no corpo da demonstração, tendo a divulgado apenas em notas explicativas. Nesse caso, a omissão da informação no corpo principal da demonstração viola exigência normativa para as entidades reguladas pela Comissão de Valores Mobiliários (CVM).
No item a seguir, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e nas disposições da Lei n.º 6.404/1976.
Uma sociedade anônima regulada pela Comissão de Valores Mobiliários (CVM) adotou modelo de reavaliação para ativo imobilizado, tendo registrado incremento de R$ 19 milhões em valor justo (menos custos de venda de R$ 2,6 milhões) em 31/12/2025, e estendeu essa mensuração a todos os componentes de ativos circulantes e não circulantes no balanço patrimonial. Nesse caso, a mensuração universal pelo valor justo está em conformidade com a estrutura conceitual para relatórios financeiros.

 Conheça nossos planos