Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.737 questões


Após uma enchente:
• 30% dos itens foram totalmente inutilizados;
• 70% permaneceram utilizáveis, porém com perda de qualidade, podendo ser consumidos mediante adaptações, com valor estimado de uso de R$ 90.000,00;
• Não há possiblidade de reposição ou indenização;
Considerando a norma indicada, o tratamento contábil adequado é
Nesse contexto, em relação à representação neutra, é correto afirmar:
De acordo com a NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, os fluxos de caixa do período são classificados por meio das atividades:
I. operacionais; II. de investimento; III. de financiamento.
Considerando a situação identificada pelo auditor e as disposições da NBC TG 03 (R3), a classificação adotada equivocadamente pela Cia. ABC para os juros recebidos correspondia à(s) atividade(s)
I – Na estrutura aplicada às entidades empresariais, relevância e representação fidedigna são características fundamentais, enquanto comparabilidade, verificabilidade, tempestividade e compreensibilidade ampliam a utilidade da informação.
II – No setor público, a titularidade jurídica é condição necessária e suficiente para o controle de um recurso, ainda que outra entidade dirija seu uso e obtenha seu potencial de serviços.
III – No setor público, um recurso pode satisfazer a definição de ativo por sua capacidade de prestar serviços, ainda que não produza entradas líquidas de caixa.
IV – A prudência autoriza uma assimetria sistemática na mensuração de ativos e passivos quando a incerteza relevante e os critérios adotados forem divulgados.
V – A materialidade depende da natureza, da magnitude e do contexto da informação e exige julgamento ligado às necessidades dos usuários dos relatórios da entidade.
Estão corretas, apenas, as afirmativas:
I. As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço e as obrigações, os encargos e os riscos classificados no passivo não circulante serão ajustados ao seu valor presente, sendo os demais ajustados quando houver efeito relevante.
II. As ações em tesouraria deverão ser classificadas no Ativo Circulante ou Não Circulante a depender da intenção da companhia em sua liquidação, bem como do prazo previsto para tal.
III. Os direitos classificados no intangível serão avaliados pelo custo incorrido na aquisição deduzido do saldo da respectiva conta de amortização.
Acerca da elaboração de demonstrações contábeis de entidades comerciais, industriais ou de serviços, conforme a legislação societária e as normas brasileiras de contabilidade, julgue o item subsequente.
No grupo patrimônio líquido do balanço patrimonial de encerramento do exercício social encontram-se as contas de capital social, reservas de capital, reservas de lucros e lucros ou prejuízos acumulados.
Acerca da elaboração de demonstrações contábeis de entidades comerciais, industriais ou de serviços, conforme a legislação societária e as normas brasileiras de contabilidade, julgue o item subsequente.
Ajustes de exercícios anteriores gerados pelos efeitos de mudanças de critério contábil, ou da retificação de erro imputável a exercício anterior, desde que não atribuíveis a fatos subsequentes, devem ser evidenciados na demonstração de lucro e prejuízos acumulados.
No que se refere à Lei n.º 6.404/1976 e legislação complementar, julgue o item a seguir.
A Lei n.º 6.404/1976 dispõe sobre o funcionamento da contabilidade no Brasil para todas as empresas de médio e grande porte nacionais.
No que se refere à Lei n.º 6.404/1976 e legislação complementar, julgue o item a seguir.
Partes beneficiárias são títulos, de classe ou série única, emitidos por uma companhia, sem valor nominal e estranhos a seu capital social.
No que se refere à Lei n.º 6.404/1976 e legislação complementar, julgue o item a seguir.
Para fins de constituição do capital social, as entidades podem incorporar quaisquer tipos de bens avaliáveis em espécie.
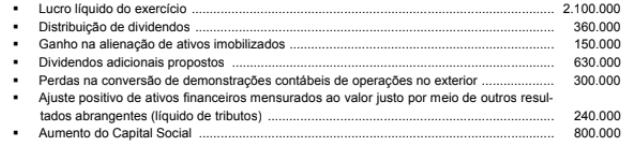
O valor do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2024 foi, em reais,
Capital Social.......................................................12.000.000 Reserva Legal....................................................... 2.100.000 Reserva Estatutária.................................................. 600.000 Reserva de Lucros a Realizar....................................150.000 Reserva para Contingências.................................. 450.000 Total do Patrimônio Líquido...................................15.300.000
As seguintes informações referentes ao ano de 2025 são conhecidas:
• O lucro líquido apurado pela empresa no ano de 2025 foi R$ 7.200.000.
• As seguintes reservas foram constituídas:
i. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações. ii. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido deduzido da Reserva Legal.
• O fundamento para a manutenção da Reserva de Lucros a Realizar não existe mais e a empresa fez a reversão do valor total.
Sabendo-se que o estatuto da empresa é omisso quanto ao critério para cálculo do dividendo mínimo obrigatório e que foi proposto pagamento de dividendos adicionais com o saldo remanescente, os valores que deveriam ter sido evidenciados no Balanço Patrimonial de 31/12/2024, como dividendo mínimo obrigatório e como dividendos adicionais propostos, eram respectivamente, em reais:
I. As contas do ativo devem ser apresentadas em ordem crescente de liquidez, enquanto as contas do passivo devem ser apresentadas em ordem crescente de exigibilidade.
II. Ao fim de cada exercício social, devem ser apresentados: Balanço Patrimonial, Demonstração dos Lucros ou Prejuízos Acumulados, Demonstração do Resultado do Exercício, Demonstração dos Fluxos de Caixa e Demonstração do Valor Adicionado (no caso de companhia aberta).
III. A demonstração do resultado do exercício deve discriminar a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e às impostos sobre as vendas.
IV. As notas explicativas são apresentadas para complementar as informações apresentadas nas demonstrações financeiras obrigatórias.
Estão de acordo com a Lei das Sociadades por ações o que se afirma APENAS em
I. Assinou um contrato de venda de seus medicamentos para o governo local. Os medicamentos permanecem com a empresa e ainda não foram distribuídos aos hospitais públicos que receberão os estoques. O governo só irá realizar o pagamento após o recebimento dos estoques.
II. Como referência em medicamentos para emagrecimento, mantém anos de relacionamento com médicos, fornecendo-lhes amostras grátis.
III. Está desenvolvendo um projeto para a produção de uma nova medicação. O projeto estã em fase de pesquisa, a viabilidade do produto ainda é bastante incerta e não há qualquer expectativa de que será desenvolvido.
IV. Recebeu, do governo local, um terreno em doação para a construção de um laboratório de pesquisas. O governo tem uma política de incentivos a empresas para geração de empregos na região onde o terreno está localizado.
v. Assinou um contrato de arrendamento para instalações que serão utilizadas para a produção da sua medicação mais rentável. O contrato tem prazo de 36 meses e a empresa tem direito a uso exclusivo do bem e pode definir como ele será usado.
Com base no que diz o Pronunciamento Técnico CPC DO [R2) - Estrutura Conceitual para Relatório Financeiro, o tratamento e a justificativa corretos para uma das transações apresentadas são:
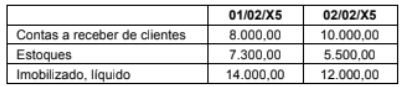
A contabilização correta que explica a variação de uma ou mais contas acima é:

 Conheça nossos planos