Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.778 questões


(1)Participações de debêntures, de empregados e de administradores.
(2)Receita líquida das vendas e serviços.
(3)Resultado do exercício antes do imposto sobre a renda.
(4)Despesas com as vendas, despesas gerais e administrativas e outras despesas operacionais.
(5)Lucro bruto.
Assinale a alternativa que apresenta a ordem correta desses elementos na demonstração:
- Reportar o relatório a cada dois exercícios sociais;
- Arquivá-lo internamente na companhia, em formato físico:
- Contratar asseguração limitada por meio de auditor independente registrado na CVM;
- Publicá-lo como capítulo específico das Notas Explicativas ao Balanço Patrimonial; e
- Como experiência inicial, publicar apenas as informações referentes ao exercício de 2026, sem compromisso futuro.
Consultado, o auditor independente registrado na CVM esclareceu que, à luz da Resolução CVM nº 193/2023,
No relatório do exercício, a companhia realizou as seguintes ações:
- Mapeou aqueda de produtividade florestal decorrente das estiagens e a possibilidade de comercializar excedente de energia gerada a partir de biomassa;
- Identificou riscos de pequena monta em duas unidades de logística, que não afetariam suas perspectivas financeiras;
- Concluiu que a incerteza de mensuração dos efeitos financeiros antecipados das estiagens sobre seus fluxos de caixa é tão elevada que a informação quantitativa não seria útil;
- Fixou meta líquida de redução de emissões para 2035, com uso planejado de créditos de carbono; e
- Vinculou parcela do bônus anual da diretoria ao atingimento das metas climáticas.
A respeito do objetivo, do alcance e dos conteúdos centrais da IFRS S2, é correto afirmar que:
Sobre o objetivo, o alcance e os conteúdos centrais exigidos pela IFRS S1,
Na Lei nº 6.404/1976 são mencionadas diversas contas do Patrimônio Líquido. A empresa "Patrimonial S.A." apresentou os seguintes saldos de algumas delas em 31/12/20X4.
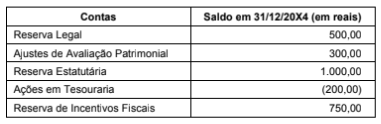
Considerando apenas os saldos apresentados, o total de Reservas de Lucros em 31/12/20X4 foi de
I. A lei estabelece que o exercício social seja de um ano; enquanto as IFRS permitem que seja diferente, de acordo com o ciclo operacional da empresa.
II. Enquanto o CPC 26 (R1) indica a apresentação da Demonstração das Mutações do Patrimônio Líquido (DMPL); a lei exige a apresentação da Demonstração dos Lucros ou Prejuízos Acumulados (DLPA), podendo estar incluída na DMPL.
III. A lei requer que seja apresentada a demonstração do resultado do período como uma seção separada; enquanto o CPC 26 (R1) indica ser possível apresentar uma única demonstração para o resultado do período e outros resultados abrangentes, caso a lei permita.
Está correto o que se afirma em
( ) No método indireto, o fluxo operacional ajusta o lucro líquido por itens sem efeito no caixa, como depreciação e resultado de equivalência patrimonial.
( ) A aquisição de imobilizado financiada sem desembolso inicial de caixa deve ser lançada como saída de caixa na atividade de investimento.
( ) O pagamento de dividendos pode ser classificado no fluxo operacional ou de financiamento, sendo este último encorajado pelo CPC 03.
( ) Os recebimentos pela venda de participações societárias em coligadas ou controladas integram as atividades de investimento.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
I Para fins de aplicação da NBC TSP 09 (R1), o ágio por expectativa de rentabilidade futura (goodwill) é considerado um ativo não gerador de caixa, pois não gera benefícios econômicos de forma independente de outros ativos.
II Segundo a NBC TSP 10 (R1), o valor recuperável de um ativo corresponde ao maior valor entre o valor justo líquido de despesas de venda e o seu valor em uso.
III O ativo intangível com vida útil indefinida deve ser testado anualmente quanto à redução ao valor recuperável, independentemente de haver indicação de que possa estar sujeito a essa redução.
Assinale a opção correta.
Considere as assertivas a seguir sobre os deveres do profissional, nos termos da NBC PG 01 – Código de Ética Profissional do Contador, do Conselho Federal de Contabilidade, e assinale (V) para verdadeiro ou (F) para falso.
( ) É dever guardar sigilo sobre o que souber em razão do exercício profissional, inclusive no âmbito do serviço público, ressalvados os casos previstos em lei ou quando solicitado por autoridades competentes, entre estas os Conselhos Federal e Regionais de Contabilidade (item 4, alínea “c”).
( ) É dever aceitar sua indicação em trabalho ainda que reconheça não se achar capacitado para a especialização requerida (item 4, alínea “b”).
( ) Este Código de Ética Profissional do Contador não se aplica ao técnico em contabilidade, ainda que no exercício de suas prerrogativas profissionais (item 3).
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
O Art. 183, § 2º, da Lei nº 6.404/1976 determina que a diminuição do valor dos elementos do ativo será registrada periodicamente em contas de depreciação, amortização e exaustão. Associe cada conta, na Coluna I, à respectiva hipótese legal, na Coluna II.
COLUNA I
1. Depreciação
2. Amortização
3. Exaustão
COLUNA II
( ) Perda do valor, decorrente da sua exploração, de direitos cujo objeto sejam recursos minerais ou florestais, ou bens aplicados nessa exploração.
( ) Perda do valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
( ) Perda do valor do capital aplicado na aquisição de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração limitada.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
A NBC TG 27 (R4) — Ativo Imobilizado, do Conselho Federal de Contabilidade, define valor depreciável como o custo de um ativo ou outro valor que substitua o custo, menos o seu valor residual, e depreciação como a alocação sistemática do valor depreciável de um ativo ao longo da sua vida útil.
Considere que uma entidade adquiriu, em 1º de abril de 2025, uma máquina por R$ 96.000,00, classificada no ativo imobilizado, com vida útil estimada em 10 anos e valor residual estimado em R$ 6.000,00, cuja depreciação é apropriada de forma linear a partir do mês da aquisição.
O saldo da depreciação acumulada dessa máquina em 31 de dezembro de 2025 é de:

 Conheça nossos planos