Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.737 questões


No item a seguir, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada com base nas normas emitidas pelo Comitê de Pronunciamentos Contábeis (CPC) e nas disposições da Lei n.º 6.404/1976.
Uma agroindústria que, em 2025, apresentou demonstração de valor agregado (DVA) no valor de R$ 28 milhões (R$ 18 milhões gerados e R$ 10 milhões transferidos) reteve R$ 11 milhões para reinvestimento, tendo excluído depreciação acelerada de R$ 1,2 milhão sobre insumos transferidos da composição. Nesse caso, a exclusão da depreciação acelerada está de acordo com as normas vigentes.
Considerando a aplicação dos níveis de planejamento no exercício da profissão contábil, conforme a NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR e a NBC PG 100 (R1) – CUMPRIMENTO DO CÓDIGO, DOS PRINCÍPIOS FUNDAMENTAIS E DA ESTRUTURA CONCEITUAL, associe corretamente os tipos de planejamento a seguir a suas respectivas descrições:
1. Planejamento estratégico. 2. Planejamento tático. 3. Planejamento operacional.
I. Execução das rotinas diárias e procedimentos técnicos. II. Definição de diretrizes gerais e objetivos de longo prazo. III. Desdobramento das diretrizes em metas e ações setoriais.
A correspondência correta é
Analise as seguintes afirmativas acerca de influência significativa:
I. Presume-se que a investidora tenha influência significativa sobre a investida se detiver, direta ou indiretamente, 20% ou mais do poder de voto da investida, a menos que possa ser claramente demonstrado o contrário.
II. Caso a investidora detenha menos de 20% do poder de voto da investida, não é admissível supor influência significativa, em nenhuma hipótese.
III. A representação, no Conselho de Administração ou na diretoria da investida pela investidora, pode ser uma evidência de influência significativa da entidade investidora na investida.
Está correto o que se afirma em
A empresa avaliou os seguintes indicadores referentes ao exercício:
• A unidade Cervejas representa 12% da receita combinada de todos os segmentos operacionais. • A unidade Refrigerantes possui 9% da receita combinada, mas 11% dos ativos combinados dos segmentos operacionais. • Ambas as unidades têm suas informações regularmente revisadas pelo principal responsável pela tomada de decisões operacionais.
Considerando as informações apresentadas e os preceitos da NBC TG 22 (R2) – INFORMAÇÕES POR SEGMENTO, é correto afirmar que
Em 2025, buscando aumentar as vendas, a empresa reduziu as suas exigências para concessão de crédito aos clientes. Assim, uma análise criteriosa indicava que a inadimplência seria muito próxima de 5% nesse ano. No entanto, uma vez que os administradores da empresa são avaliados de acordo com o resultado operacional, eles escolheram continuar utilizando a estimativa anterior, de 2%.
Ao avaliar se a informação contábil pode ser considerada representação fidedigna, é correto concluir que
Considerando as disposições da NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR, a conduta profissional adequada é
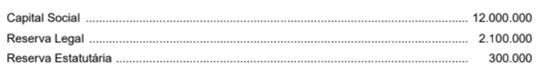
No ano de 2025, a empresa apurou o lucro líquido de R$ 2.400.000, cuja destinação foi a seguinte:
• Reserva Legal: constituída de acordo com o que estabelece a Lei nº 6.404/1976.
• Reserva Estatutária: 10% do lucro líquido após a dedução do valor da Reserva Legal.
• Dividendo obrigatório: 25% do lucro líquido após a dedução do valor da Reserva Legal.
• Reserva para Expansão: saldo remanescente.
O valor total do Patrimônio Líquido da Perfumes Cheirosos S.A., no Balanço Patrimonial de 31/12/2025, era, em reais,
Com base na Estrutura Conceitual da Contabilidade, analise as assertivas abaixo e julgue-as em Verdadeiras (V) ou Falsas (F):
( ) Os relatórios financeiros de propósito geral têm por objetivo evidenciar o valor econômico da entidade que reporta.
( ) A informação financeira é considerada útil quando possui capacidade de influenciar decisões, seja por seu valor preditivo, confirmatório ou ambos.
( ) A comparabilidade das informações financeiras é aprimorada quando eventos ou fenômenos distintos são apresentados de forma similar.
Qual alternativa preenche, CORRETAMENTE, de cima para baixo, os parênteses acima?
I.O valor justo é o preço que seria recebido pela venda de um ativo ou pago pela transferência de um passivo em uma transação não forçada entre participantes do mercado.
II.O valor de custo histórico deve ser mantido invariavelmente no balanço, sendo proibido qualquer ajuste por perda por desvalorização em ativos imobilizados.
III.O valor realizável líquido é o preço de venda estimado no curso normal dos negócios deduzido dos custos estimados de conclusão e dos custos estimados necessários para a venda.
Está correto o que se afirma em:
(__)O ágio por expectativa de rentabilidade futura gerado internamente pela própria entidade não deve ser reconhecido como um ativo no balanço.
(__)Gastos com pesquisa em um projeto interno devem ser reconhecidos como despesa no período em que são incorridos, sem possibilidade de capitalização nesta fase.
(__)Um ativo intangível com vida útil indefinida não deve ser amortizado, mas deve ser submetido ao teste de redução ao valor recuperável anualmente.
(__)Marcas e listas de clientes desenvolvidas internamente pela empresa podem ser capitalizadas no ativo intangível pelo valor estimado de mercado no encerramento.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Segundo o item 9 da NBC TSP 04/2016: “custo ____________ é o custo que a entidade incorreria para adquirir o ativo na data da demonstração contábil”.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.

 Conheça nossos planos