Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.737 questões


Em 01/03/2026, um cliente mostrou interesse em realizar uma grande encomenda com pagamento previsto para 120 dias.
Em 31/03/2026, as demonstrações contábeis do cliente foram publicadas. Após analisar o Balanço Patrimonial, a entidade decidiu não aceitar a encomenda.
Com base no Pronunciamento Técnico CPC 00 (R2) – Estrutura Conceitual para Relatório Financeiro, a informação recebida
De acordo com a Lei nº 6.404/1976 e alterações, a responsabilidade dos acionistas da sociedade anônima é limitada ao total de
Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
Suponha‑se que, ao elaborar o fechamento contábil mensal, uma sociedade empresária tenha reconhecido apenas os salários vencidos no período, deixando de registrar a parcela proporcional de férias e de 13º salário dos empregados, sob o argumento de que esses valores somente seriam exigíveis em momento futuro. Nesse caso, é correto afirmar que o procedimento é adequado, pois as provisões trabalhistas devem ser reconhecidas apenas quando ocorrer o pagamento ou quando houver a rescisão contratual.
Acerca dos pronunciamentos contábeis aplicáveis, da auditoria, da legislação tributária e das obrigações fiscais, bem como da conciliação contábil, da folha de pagamento e da ética no setor público, julgue o item a seguir.
Suponha‑se que uma sociedade empresária tenha respondido a um processo judicial decorrente de evento passado. Assim sendo, os assessores jurídicos classificaram a probabilidade de perda como possível e estimaram o valor da obrigação com confiabilidade. Nesse caso, é correto afirmar que a entidade deverá reconhecer provisão no passivo, pois há a obrigação presente decorrente de evento passado, e o valor da obrigação admite estimativa confiável.
No processo de análise dos lançamentos contábeis da empresa S. E. F. Ltda., o contador identifica que a empresa possui um ativo não circulante de R$ 500.000,00 e adquiriu uma licença de uso de software de Enterprise Resource Planning (ERP) pelo valor de R$ 200.000,00, com vigência contratual de 60 meses. Constatou-se que o contribuinte realizou o reconhecimento integral do montante como despesa operacional no ano da aquisição, levando a resultado negativo no período.
À luz das Normas Brasileiras de Contabilidade e da Lei nº 6.404/76, o tratamento adequado e o fundamento que se aplicam ao caso são de que
Demonstrações contábeis consolidadas são as demonstrações contábeis de entidade econômica em que ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da entidade controladora e de suas controladas são apresentados como se fossem de uma única entidade econômica.
A consolidação das demonstrações contábeis de que trata a norma NBC TSP 17 – Demonstrações Contábeis Consolidadas, não se confunde com a consolidação para fins de prestação de contas, bem como com a consolidação das contas, nacional e por esfera de governo, exigidas pela legislação brasileira.
De acordo com os procedimentos de consolidação da NBC TSP 17, após combinarem itens similares de ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa do controlador com os das controladas, a entidade deve:
I. Compensar (eliminar) o valor contábil do investimento da controladora em cada controlada e a parcela do patrimônio líquido de cada controlada.
II. Eliminar integralmente ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa relacionados a transações entre entidades da mesma entidade econômica (superávits ou déficits resultantes de transações como ativos, tais como estoque e ativos fixos, são eliminados integralmente).
Após examinar enunciado desta questão, é correto afirmar em relação as afirmativas I e II acima, que:
Uma empresa comercial apresentou os seguintes fluxos de caixa no período:
Dividendos pagos aos acionistas: R$ 12.000,00
Dividendos recebidos: R$ 10.000,00
Juros pagos: R$ 18.000,00
Juros recebidos: R$ 6.000,00
Juros sobre capital próprio (JCP) recebidos: R$ 4.000,00
A entidade opta pela classificação alternativa, justificando essa escolha em suas notas explicativas. Com base apenas nas informações apresentadas e no CPC 03, qual é o valor dos fluxos de caixa operacional, de investimento e de financiamento, respectivamente?
(__)A Demonstração dos Fluxos de Caixa é de elaboração e publicação obrigatória para todas as companhias abertas, bem como para as companhias fechadas com patrimônio líquido, na data do balanço, superior a dois milhões de reais.
(__)A Demonstração do Valor Adicionado é um componente obrigatório do conjunto de demonstrações financeiras para todas as sociedades anônimas.
(__)A legislação societária brasileira permite que a Demonstração dos Lucros ou Prejuízos Acumulados seja incluída na Demonstração das Mutações do Patrimônio Líquido, caso a companhia opte por elaborar e publicar esta última.
Assinale a alternativa que apresenta a sequência correta:
Certa companhia, legalmente habilitada para realizar a compensação de impostos, apresentou algumas informações do livro razão da conta contábil do Programa de Integração Social (PIS), que estão a seguir:
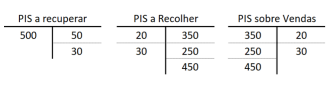
Com base nas informações apresentadas, após a devida compensação de impostos, é correto afirmar que
A NBC TG Estrutura Conceitual para Relatório Financeiro, do Conselho Federal de Contabilidade, estabelece que as informações financeiras úteis devem possuir características qualitativas que as tornem aptas a auxiliar os usuários na tomada de decisões. Tais características são classificadas em dois grupos distintos: as características qualitativas _________ e as características qualitativas de _________.
O procedimento é considerado tecnicamente
O contabilista da Câmara Municipal de Tabatinga/SP deve identificar que essa exceção obrigatória ao regime de competência refere-se à:

 Conheça nossos planos