Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.737 questões


I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.
Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em
Julgue o item subsecutivo, referente à contabilidade gerencial, à estrutura conceitual da contabilidade e a demonstrações contábeis.
As demonstrações contábeis são elaboradas exclusivamente para uso interno da organização.
Acerca da contabilização de operações contábeis diversas em empresa estatal não dependente, julgue o item que se segue.
Em empréstimos prefixados contraídos é incorreto levar imediatamente a resultado os juros, devendo estes permanecer escriturados em conta retificadora do passivo correspondente e ser apropriados ao resultado na medida da competência contábil.
Acerca de ativos intangíveis, redução ao valor recuperável de ativo não gerador de caixa e de ativo gerador de caixa e demonstrações contábeis, julgue o item seguinte.
Na apresentação das demonstrações contábeis, item que, individualmente, não atinja o nível de materialidade exigido pode ser agregado a outros nas demonstrações contábeis ou nas notas explicativas, sem prejuízo da apresentação separada das classes relevantes e dos itens de natureza distinta.
I. Em determinados casos, pode ser necessário encontrar um ponto de equilíbrio (trade-off) entre as características qualitativas fundamentais para atingir o objetivo do relatório financeiro, sendo a importância relativa de cada situação dependente do exercício de julgamento profissional.
II. A restrição de custo é considerada uma característica qualitativa de melhoria que obriga a entidade a excluir informações sobre fenômenos econômicos complexos sempre que a sua compreensão exigir o auxílio de consultores especializados.
III. A materialidade é uma característica de melhoria que permite especificar um limite quantitativo uniforme e obrigatório para todas as entidades, independentemente da natureza ou da magnitude dos itens aos quais as informações se referem.
Quais estão corretas?
Com base na Lei no 6.404/1976, e na situação hipotética apresentada, o valor mínimo que deverá ser distribuído aos acionistas a título de dividendo obrigatório é:
A seguir são apresentadas as contas contábeis do Patrimônio Líquido e seus respectivos saldos em 31/12/2024 da Cia. ABC:
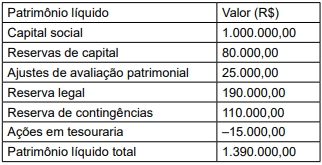
Sabe-se que, no exercício de 2025, a Cia. ABC apurou um Lucro Líquido no valor de R$ 300.000,00.
Considerando essas informações, é correto afirmar que a Cia. ABC
( ) Na aplicação das sanções éticas, podem ser consideradas como atenuantes a ausência de punição ética anterior e a gravidade da infração.
( ) A transgressão de preceito do Código de Ética pode ter como penalidade advertência reservada, censura reservada ou censura pública.
( ) O contador pode requerer desagravo público ao Conselho Regional de Contabilidade, quando atingido, pública e injustamente, no exercício de sua profissão.
As afirmativas são, respectivamente,
De acordo com a NBC PG 01 – Código de Ética Profissional do Contador, o procedimento está
Se o pagamento tivesse sido realizado a vista, o valor pago teria sido de R$ 580.000.
De acordo com o conteúdo da NBC TG Estrutura ConceitualEstrutura Conceitual para Relatório Financeiro, em 31/12/2025, o terreno é reconhecido no Balanço Patrimonial por
A Cia X e a Cia Y elaboram as suas demonstrações contábeis com base na premissa de continuidade operacional.
De acordo com a NBC TG Estrutura Conceitual - Estrutura Conceitual para Relatório Financeiro, com base na continuidade operacional, é possível presumir que as entidades não têm a intenção e nem a necessidade de
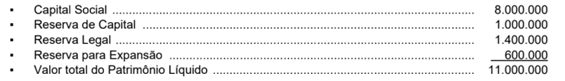
No ano de 2025, a empresa apurou o lucro Líquido no valor de R$ 5.000.000 e constituiu somente a Reserva Legal de acordo com o que estabelece a Lei nº 6.404/1976. O estatuto social da empresa define que o dividendo obrigatório é calculado pela aplicação do percentual de 25% sobre o saldo do Lucro Líquido após a dedução do valor da Reserva Legal. O Capital Social foi aumentado para R$ 9.000.000 com a incorporação do valor total da Reserva de Capital.
O valor total do Patrimônio Líquido da Comercial Importadora S.A., apresentado no Balanço Patrimonial de 31/12/2025, era, em reais,
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026
Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos:
• Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000
A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28- Propriedade para Investimento.
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
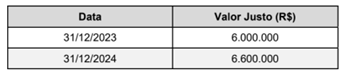
Com base nessas informações, a empresa Oportunista S.A. reconheceu
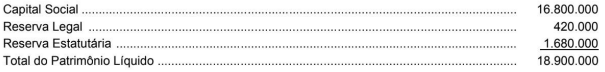
O lucro líquido apurado pela empresa Brinquedos para Educar S.A. em 2025 foi de R$ 10.080.000 e sua destinação foi a seguinte:
• Reserva Legal, constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
• Reserva Estatutária no valor correspondente a 10% do Lucro Líquido.
O estatuto da empresa estabelece que o dividendo mínimo obrigatório corresponde a 10% do Lucro Líquido deduzido do valor da Reserva Legal constituída no período.
Sabendo que em 2025 não houve aumento de Capital nem distribuição de dividendos extraordinários, o valor dos dividendos que deveria ser apresentado no passivo e o valor total do Patrimônio Líquido, ambos no Balanço Patrimonial de 31/12/2025, eram, respectivamente, em reais:

 Conheça nossos planos