Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 73.061 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q4038881
Contabilidade Pública
Em relação ao Balanço Orçamentário, é correto afirmar que:
Q4038880
Contabilidade Pública
Conforme o MCASP, 11ª edição, os Restos a Pagar são todas as despesas regularmente
empenhadas, do exercício atual ou anterior, mas não pagas até 31 de dezembro do exercício
financeiro vigente. Sobre os Restos a Pagar, de acordo com o MCASP, 11ª edição, identifique se
as afirmativas abaixo são verdadeiras (V) ou falsas (F) e assinale a alternativa com a sequência
correta de cima para baixo.
( ) Restos a pagar não processados foram empenhados, liquidados e estão pendentes de pagamento.
( ) Restos a pagar processados foram empenhados, liquidados e pagos.
( ) Não é possível cancelar uma despesa inscrita em restos a pagar, uma vez que ela já foi empenhada.
( ) É vedado ao titular de Poder, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte, sem que haja suficiente disponibilidade de caixa para esse efeito.
( ) As notas explicativas do balanço orçamentário deverão divulgar os procedimentos adotados em relação aos restos a pagar não processados liquidados, ou seja, se o ente transfere o saldo ao final do exercício para restos a pagar processados ou se mantém o controle dos restos a pagar não processados liquidados separadamente.
Q4038879
Contabilidade Pública
A execução da despesa orçamentária se dá em três estágios, na forma prevista na Lei nº
4.320/1964: empenho, liquidação e pagamento. Sobre os estágios da execução da despesa,
segundo o MCASP, 11ª edição, e a Lei nº 4.320/1964, identifique se as afirmativas abaixo são
verdadeiras (V) ou falsas (F) e assinale a alternativa com a sequência correta de cima para baixo.
( ) O empenho ordinário é o tipo de empenho utilizado para despesas contratuais ou outras de valor determinado, sujeitas a parcelamento, como, por exemplo, os compromissos decorrentes de aluguéis.
( ) O empenho estimativo é o tipo de empenho utilizado para as despesas cujo montante não se pode determinar previamente, tais como serviços de fornecimento de água e energia elétrica, aquisição de combustíveis e lubrificantes e outros.
( ) O Empenho global é o tipo de empenho utilizado para as despesas de valor fixo e previamente determinado, cujo pagamento deva ocorrer de uma só vez.
( ) A liquidação consiste na verificação do direito adquirido pelo credor e tem por fim apurar a origem e o objeto do que se deve pagar, a importância exata a pagar e a quem se deve pagar a importância, para extinguir a obrigação.
( ) A ordem de pagamento é o despacho exarado por autoridade competente, determinando que a despesa empenhada seja paga. Essa ordem pode ser exarada em documentos processados pelos serviços administrativos de licitações e contratos.
Q4038878
Contabilidade Pública
Em relação à elaboração e apresentação das demonstrações contábeis do governo e das
entidades do setor público, assinale a alternativa correta.
Q4038877
Auditoria
Em relação ao trabalho de Auditoria Independente, analise as proposições abaixo e assinale a
alternativa que indica corretamente as situações que podem representar risco à independência do
trabalho de Auditoria externa.
I. Existe relacionamento comercial próximo com cliente de auditoria ou sua administração.
II. Familiar próximo de membro da equipe de auditoria é empregado em posição de exercer influência significativa sobre a elaboração dos registros contábeis ou das demonstrações contábeis do cliente a respeito dos/das quais a firma emitirá uma opinião.
III. Membro da equipe de auditoria envolvida em trabalho de auditoria por longo período de tempo tem contato/relacionamento com membros da alta administração do cliente de auditoria, mesmo que essa relação tenha ocorrido quando essas pessoas eram empregadas de outras entidades.
IV. Familiar imediato de sócio de firma de autoria independente recebe herança de cliente de auditoria.
Q4038876
Auditoria
A perícia contábil é o conjunto de procedimentos técnico-científicos destinados a levar à instância
decisória elementos de prova necessários a subsidiar a justa solução do litígio ou constatação de
fato, mediante laudo pericial contábil e/ou parecer pericial contábil, em conformidade com as
normas jurídicas e profissionais e com a legislação específica no que for pertinente (NBC TP 01
R2). O laudo pericial contábil é um documento escrito, que deve registrar, de forma abrangente, o
conteúdo da perícia e particularizar os aspectos e as minúcias que envolvam o seu objeto e as
buscas de elementos de prova necessários para a conclusão da perícia. Segundo a NBC TP 01
(R2), assinale a alternativa correta relacionada ao laudo e parecer pericial contábil.
Q4038875
Auditoria
A NBC TP 01 (R1) estabelece diretrizes e procedimentos técnico-científicos a serem observados
pelo perito quando da realização de perícia contábil nos âmbitos judicial e extrajudicial. O
planejamento da perícia é a etapa do trabalho pericial na qual se estabelecem as diretrizes e a
metodologia a serem aplicadas. Sobre o planejamento da perícia, conforme a NBC TP 01 (R1),
assinale a alternativa correta.
Q4038874
Auditoria
O CFC publicou normas de Auditoria para tratar das responsabilidades gerais do auditor
independente na condução da auditoria de demonstrações contábeis em conformidade com as
normas brasileiras e internacionais de Auditoria. Conforme a NBC TA 200 (R1) emitida pelo CFC,
assinale a alternativa correta.
Q4038873
Auditoria
Trabalho de asseguração é o trabalho no qual o auditor independente visa obter evidências
apropriadas e suficientes para expressar sua conclusão, de forma a aumentar o grau de confiança
dos usuários previstos sobre o resultado da mensuração ou avaliação do objeto, de acordo com
os critérios que sejam aplicáveis. O Código de ética e normas profissionais do Conselho Federal
de Contabilidade (CFC) estabelece os princípios éticos a serem cumpridos pelo auditor
independente. Assinale a alternativa que indica tais princípios.
Q4038872
Direito Financeiro
Conforme estabelece o art. 5º da Lei Complementar nº 101/2000, o projeto de Lei Orçamentária
Anual (PLOA) deverá ser elaborado de forma compatível com o plano plurianual, com a lei de
diretrizes orçamentárias e com as normas da referida Lei Complementar. Considerando o que
estabelece a Lei Complementar nº 101/2000 e a Constituição Federal de 1988 a respeito do
PLOA, é correto afirmar que:
Q4038871
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, 11ª edição, a contabilidade
aplicada ao setor público mantém um processo de registro apto para sustentar o dispositivo legal
do regime da receita orçamentária, de forma que atenda a todas as demandas de informações da
execução orçamentária, mas também respeite o regime contábil (patrimonial) e evidencie as
variações patrimoniais, sejam elas independentes ou resultantes da execução orçamentária.
Nesse sentido, considere que o lançamento do IPTU por um município ocorre no dia 1º de janeiro de cada ano, tal como previsto em lei. O lançamento contábil dessa transação, no momento do fato gerador, sob a ótica do Plano de Contas Aplicado ao Setor Público, será:
Nesse sentido, considere que o lançamento do IPTU por um município ocorre no dia 1º de janeiro de cada ano, tal como previsto em lei. O lançamento contábil dessa transação, no momento do fato gerador, sob a ótica do Plano de Contas Aplicado ao Setor Público, será:
Q4038870
Contabilidade Pública
A fim de se evitar a dupla contagem dos valores financeiros objeto de operações
intraorçamentárias na consolidação das contas públicas, a Portaria Interministerial STN/SOF nº
338/2006 incluiu as “Receitas Correntes Intraorçamentárias” e as “Receitas de Capital
Intraorçamentárias”, representadas, respectivamente, pelos códigos 7 e 8 em suas categorias
econômicas. A esse respeito, analise as afirmativas abaixo e assinale a alternativa correta.
I. Essas classificações, segundo disposto pela Portaria que as criou, não constituem novas categorias econômicas de receita, mas apenas especificações das Categorias Econômicas “Receita Corrente” e “Receita de Capital”.
II. Operações intraorçamentárias são aquelas realizadas entre órgãos e demais entidades da Administração Pública integrantes do orçamento fiscal e do orçamento da seguridade social do mesmo ente federativo e representam novas entradas de recursos nos cofres públicos do ente.
III. Essas classificações, segundo disposto pela Portaria que as criou, constituem novas categorias econômicas de receita, além das Categorias Econômicas “Receita Corrente” e “Receita de Capital”.
IV. As receitas intraorçamentárias são a contrapartida das despesas classificadas na Modalidade de Aplicação “91 – Aplicação Direta Decorrente de Operação entre Órgãos, Fundos e Entidades Integrantes do Orçamento Fiscal e do Orçamento da Seguridade Social”.
Q4038869
Direito Financeiro
Segundo o artigo 15 da Lei Complementar nº 101, de 4 de maio de 2000, será(serão)
considerada(s) não autorizada(s), irregular(es) e lesiva(s) ao patrimônio público:
I. A geração de despesa ou assunção de obrigação para a criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes e de declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
II. Os atos que criarem ou aumentarem despesa obrigatória de caráter continuado desacompanhados de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes e/ou desacompanhados de demonstração da origem dos recursos para seu custeio.
III. Os atos que criarem ou aumentarem despesa obrigatória de caráter continuado, acompanhados de comprovação de que a despesa criada ou aumentada não afetará as metas de resultados fiscais previstas no Anexo de Metas Fiscais, devendo seus efeitos financeiros, nos períodos seguintes, ser compensados pelo aumento permanente de receita ou pela redução permanente de despesa.
Com base nessas proposições, assinale a alternativa correta.
Q4038868
Administração Financeira e Orçamentária
Em relação às receitas orçamentárias, é correto afirmar que:
Q4038867
Contabilidade Geral
A Cia. Segue o Fluxo é uma sociedade limitada e apresentou os seguintes valores, na
Demonstração do Resultado do Exercício e no Balanço Patrimonial:
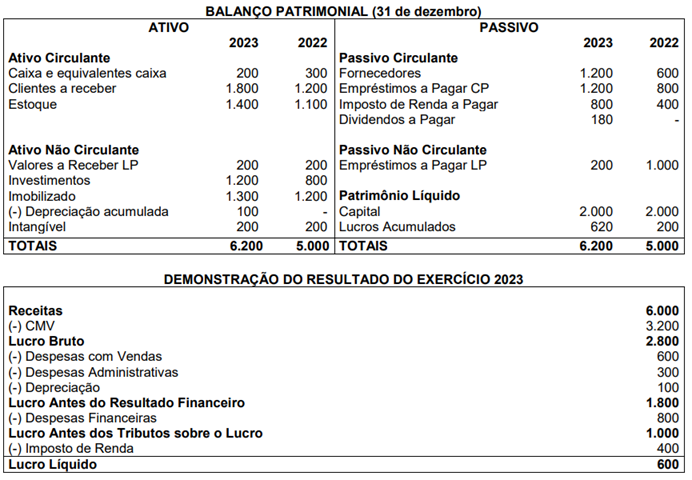
A partir dessas informações e considerando que a Cia. Segue o Fluxo destina 30% do lucro líquido para dividendos, bem como que o valor dos tributos sobre o lucro está no passivo, assinale a alternativa que contém o valor do fluxo de caixa gerado pelas Atividades Operacionais.
A partir dessas informações e considerando que a Cia. Segue o Fluxo destina 30% do lucro líquido para dividendos, bem como que o valor dos tributos sobre o lucro está no passivo, assinale a alternativa que contém o valor do fluxo de caixa gerado pelas Atividades Operacionais.
Q4038866
Contabilidade Pública
Um gestor público contratou uma operação de crédito, que estava prevista na Lei Orçamentária
Anual, e notificou o setor de contabilidade para que efetuasse o registro desse ato administrativo.
Nesse sentido, o contabilista deve registrar essa transação, no momento do crédito, como:
Q4038865
Direito Financeiro
A repartição do produto da arrecadação dos impostos aos Fundos de Participação dos Estados
(FPE) e Fundos de Participação dos Municípios (FPM), e aos Fundos de Desenvolvimento das
Regiões Norte (FNO), Nordeste (FNE) e Centro-Oeste (FCO), bem como a destinação de recursos
para as áreas de saúde e educação, além do oferecimento de garantias às operações de crédito
por antecipação de receitas, são exemplos de:
Q4038864
Contabilidade Geral
A Cia. Criadora e a Cia. Inventiva são concorrentes do setor de tecnologia. Ambas estão
envolvidas em desenvolver um software similar, a partir de métodos distintos. Considerando que
as duas companhias pretendem registrar seus respectivos softwares como ativo intangível (gerado
internamente), analise os gastos em cada fase, com base no CPC 04 – ATIVO INTANGÍVEL.
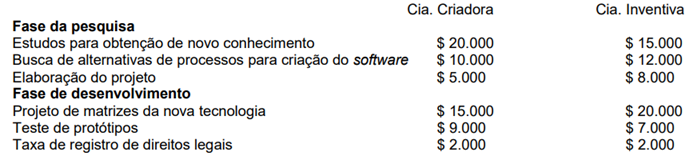
Considere, ainda, que:
a) Ambas as companhias evidenciaram viabilidade técnica para concluir o ativo intangível de forma que ele seja disponibilizado para uso ou venda;
b) Ambas as companhias têm a intenção de concluir o ativo intangível e de usá-lo ou vendê-lo;
c) Ambas as companhias possuem capacidade para usar ou vender o ativo intangível;
d) Ambas as companhias demonstraram a forma como o ativo intangível deve gerar benefícios econômicos futuros, tal como a existência de mercado para os produtos do ativo intangível ou para o próprio ativo intangível ou, caso este se destine ao uso interno, a sua utilidade;
e) A Cia. Criadora possui disponibilidade de recursos técnicos, financeiros e outros recursos adequados para concluir seu desenvolvimento e usar ou vender o ativo intangível. Já a Cia. Inventiva não dispõe de recursos técnicos e financeiros suficientes para concluir o desenvolvimento, mas acredita que conseguirá o restante dos recursos por meio de empréstimo em instituição financeira, quando os recursos de que dispõe se esgotarem; e
f) Ambas as companhias possuem capacidade de mensurar com confiabilidade os gastos atribuíveis ao ativo intangível durante seu desenvolvimento.
Com base nessas informações, assinale a alternativa correta.
Q4038863
Contabilidade Pública
O montante total, apurado sem duplicidade, das obrigações financeiras, inclusive as decorrentes
de emissão de títulos, do ente da Federação, assumidas em virtude de leis, contratos, convênios
ou tratados e da realização de operações de crédito para amortização em prazo superior a 12
(doze) meses, dos precatórios judiciais emitidos a partir de 5 de maio de 2000 e não pagos
durante a execução do orçamento em que houverem sido incluídos, e das operações de crédito,
que, embora de prazo inferior a 12 (doze) meses, tenham constado como receitas no orçamento,
denomina-se:
Q4038862
Contabilidade Geral
Segundo a Lei nº 6.404/1976 e suas alterações, assinale a alternativa correta em relação à
demonstração do resultado do exercício.

 Conheça nossos planos