Questões de Concurso
Sobre teoria geral e tipos de obrigação em direito tributário
Foram encontradas 122 questões


Conforme disposto no Código Tributário Nacional – Obrigação Tributária, analise as assertivas e assinale a alternativa correta.
I. A capacidade tributária passiva independe da capacidade civil das pessoas naturais.
II. A capacidade tributária passiva depende de acharse a pessoa natural sujeita a medidas que importem privação ou limitação do exercício de atividades civis, comerciais ou profissionais, ou da administração direta de seus bens ou negócios.
III. A capacidade tributária passiva depende de estar a pessoa jurídica regularmente constituída, bastando que configure uma unidade econômica ou profissional.
IV. Sujeito passivo da obrigação é a pessoa jurídica de direito público, titular da competência para exigir o seu cumprimento.
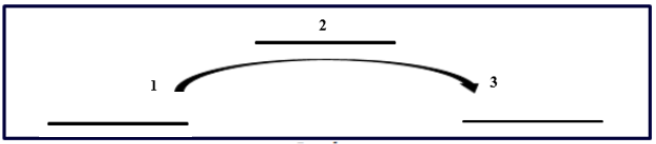
Considerando os elementos essenciais para constituição do Crédito Tributário, assinale a alternativa com os respectivos termos que complemente o esquema abaixo.
A professora Misabel Derzi, atualizando livro Direito Tributário Brasileiro (2013), de Aliomar Baleeiro, desenvolveu um tópico que trata da desconsideração dos atos e negócios jurídicos dissimulatórios, segundo a Lei Complementar nº 104/2001.
Segundo essa professora, é correto afirmar:
Fulano de Tal quer presentear o seu filho único com um apartamento em função do casamento deste. Para evitar a incidência de impostos sobre esse presente, Fulano de Tal propõe ao seu filho que assinem contrato de mútuo, por meio do qual Fulano de Tal justificará o incremento patrimonial de um ano para outro, evitando com isso problemas junto à receita federal, estadual e municipal. Com os recursos “emprestados”, seu filho fará diretamente a aquisição do imóvel em seu nome. Fulano de Tal não pretende, porém, cobrar o pagamento do empréstimo em nenhum momento no futuro, de modo que o contrato de mútuo permanecerá vigente até a morte do pai.
A respeito da situação hipotética, é correto afirmar que
Doutrinariamente, a regra-matriz de incidência tributária pode ser dividida nos seus aspectos antecedentes — que definem a hipótese de incidência — e na obrigação decorrente — que são os aspectos ligados às consequências da norma.
Segundo a doutrina majoritária, os critérios que integram a parte da hipótese da regra-matriz de incidência tributária incluem os aspectos
Sobre a Obrigação Tributária, analise as assertivas apresentadas a seguir e assinale a alternativa que preenche CORRETAMENTE as lacunas:
I. A obrigação ___________ surge com a ocorrência do fato gerador, tem por objeto o pagamento de tributo ou penalidade pecuniária e extingue-se juntamente com o crédito dela decorrente.
II. A obrigação ___________ decorre da legislação tributária e tem por objeto as prestações, positivas ou negativas, nela previstas no interesse da arrecadação ou da fiscalização dos tributos.
III. Fato gerador da obrigação ___________ é a
situação definida em lei como necessária e
suficiente à sua ocorrência.

 Conheça nossos planos