Questões de Concurso Sobre direito tributário
Foram encontradas 25.037 questões


Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de Pinto Bandeira - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de Pinto Bandeira - RS - Controlador Interno |
Q4071391
Direito Tributário
Com base na Lei Complementar no 214, de 16 de janeiro de 2025, o Comitê Gestor do Imposto sobre Bens e Serviços (lBS) e a Secretaria Especial da Receita Federal do Brasil (RFB) poderão instituir programas de incentivo à cidadania fiscal, com a finalidade de estimular os consumidores a exigirem a emissão de documentos fiscais. Para viabilizar tais iniciativas, esses programas poderão ser financiados com montante equivalente a até:
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de Pinto Bandeira - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de Pinto Bandeira - RS - Controlador Interno |
Q4071386
Direito Tributário
De acordo com o Código Tributário Nacional (CTN), assinale a alternativa que NÃO constitui hipótese de suspensão ou exclusão do crédito tributário.
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de Pinto Bandeira - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de Pinto Bandeira - RS - Fiscal Tributário |
Q4070524
Direito Tributário
À luz do disposto no Código Tributário
Nacional (CTN), é vedada à Fazenda Pública divulgar ou
revelar informações obtidas em razão do exercício de suas
atribuições que versem sobre:
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de Pinto Bandeira - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de Pinto Bandeira - RS - Fiscal Tributário |
Q4070523
Direito Tributário
Com base na Lei Complementar nº 116/2003,
que regula o Imposto Sobre Serviços de Qualquer
Natureza (lSS), e vedada a concessão de isenções,
incentivos ou benefícios tributários ou financeiros,
inclusive mediante redução da base de cálculo, créditos
presumidos, créditos outorgados ou quaisquer outros
mecanismos que resultem em carga tributária inferior à
alíquota mínima legal. Nesse contexto, a exceção aplica-se
exclusivamente aos serviços de:
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de Pinto Bandeira - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de Pinto Bandeira - RS - Fiscal Tributário |
Q4070520
Direito Tributário
Com base na Constituição Federal de 1988,
analise as afirmações a seguir:
I. O Imposto sobre a Transmissão de Bens "inter vivos" por Ato Oneroso (ITBI) não incide sobre a transferência de bens ou direitos decorrente de fusão, incorporação, cisão ou extinção de pessoa jurídica.
II. O Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) pode ser progressivo conforme o valor do imovel e ter alíquotas diferenciadas de acordo com a localização e a utilização do imovel.
III. Os Municípios recebem 50% do valor arrecadado pelo Estado a título de Imposto sobre a propriedade de Veículos Automotores (IPVA) sobre os veículos licenciados em seus respectivos territorios.
Está(ão) CORRETA(S):
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de Pinto Bandeira - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de Pinto Bandeira - RS - Fiscal Tributário |
Q4070518
Direito Tributário
Em relação aos embargos à execução, analise
as assertivas abaixo e julgue-as em Verdadeiras (V) ou
Falsas (F):
( ) Nos embargos à execução, o executado poderá alegar incompetência absoluta ou relativa do juízo da execução.
( ) Há excesso de execução quando o exequente não prova gue a condição se realizou.
( ) Recebidos os embargos, o exequente será ouvido no prazo de 10 dias. Na sequência, o juiz julgará o pedido ou designará audiência e, encerrada a instrução, proferirá sentença.
Qual alternativa preenche, CORRETAMENTE, de cima para baixo, os parênteses acima?
Ano: 2026
Banca:
LEGALLE Concursos
Órgão:
Prefeitura de Pinto Bandeira - RS
Prova:
LEGALLE Concursos - 2026 - Prefeitura de Pinto Bandeira - RS - Tesoureiro |
Q4070472
Direito Tributário
Conforme a Lei Complementar n° 116/2003,
assinale a alternativa CORRETA sobre a responsabilidade
pelo crédito tributário atribuída a terceiros pelos
Municípios e pelo Distrito Federal.
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067536
Direito Tributário
Jorge e Samira, domiciliados em Feira de Santana/BA, eram casados pelo regime da separação consensual de bens e tiveram
3 filhos: Reginaldo, Débora e Francisco, todos eles domiciliados em Goiânia/GO.
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
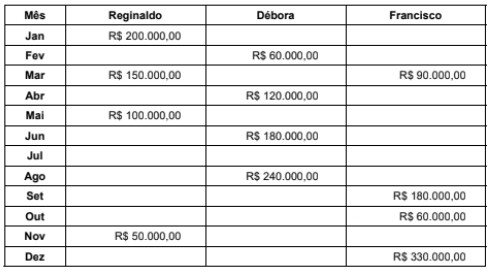
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067516
Direito Tributário
O IBS e a CBS não incidem sobre as exportações de bens e de serviços para o exterior, por determinação constitucional.
Conforme a LC nº 214/2015,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067515
Direito Tributário
A LC nº 214/2025 define os fatos geradores do IBS e da CBS na importação, bem como as suas características. Conforme a
referida lei,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067514
Direito Tributário
A LC nº 214/2025 estabelece as modalidades de pagamento de IBS e CBS. Dentre as modalidades previstas na referida lei,
encontra-se
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067513
Direito Tributário
A LC no 214/2025 identifica tanto as pessoas e entidades que são contribuintes do IBS e da CBS, como as que não são contribuintes, exceto no caso de importarem algo diretamente do exterior. Todavia, dentre os listados como não contribuintes, alguns
podem optar por serem contribuintes, pelo regime regular, como é o caso, por exemplo,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067512
Direito Tributário
Carlos, gerente de vendas da empresa Vende Muito Ltda., vendeu para Daniela 10 unidades do produto P1, pelo valor de mil reais
cada, totalizando dez mil reais, e deu um desconto, de quantidade, de 20%, cobrando apenas 8 mil reais pela venda, como constou
no documento fiscal emitido. Neste valor estão incluídos ICMS, no montante de 960 reais, e PIS/COFINS, no montante de
400 reais. O IBS incide pela alíquota de 15% e a CBS pela alíquota de 10%, também já incluídos no valor total cobrado de Daniela.
Considerando o disposto na LC nº 214/2025, os valores das Bases de Cálculo do IBS e da CBS serão, respectivamente, de
Considerando o disposto na LC nº 214/2025, os valores das Bases de Cálculo do IBS e da CBS serão, respectivamente, de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067511
Direito Tributário
Antônio, residente em Goiânia/GO, foi até a cidade de Goiás/GO, também conhecida como "Goiás Velha", para fazer compras
de produtos de consumo doméstico, para sua residência, na loja de Bernardo, seu amigo de longa data. Escolheu as mercadorias, passou no caixa, pagou as compras e as colocou em seu carro, para levar para casa. Chegando em casa, percebeu que
faltaram alguns itens que esqueceu de comprar. Ligou ao amigo Bernardo, que informou que tinha os itens e que poderia fazer a entrega na casa de Antônio, no dia seguinte, sem cobrar o frete. Antônio aceitou a gentileza, e fez a segunda compra, finalizando sua lista de compras da semana.
Para fins de incidência do IBS e CBS, nos termos da LC nº 214/2025, em vista dos fatos descritos, considera-se local da operação,
Para fins de incidência do IBS e CBS, nos termos da LC nº 214/2025, em vista dos fatos descritos, considera-se local da operação,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067510
Direito Tributário
Para fins de incidência do IBS e CBS, nos termos da LC nº 214/2025, considera-se ocorrido o fato gerador do IBS e da CBS no
momento
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067509
Direito Tributário
Para fins de incidência do IBS e CBS, nos termos da LC nº 214/2025, considera-se fornecimento
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067506
Direito Tributário
No âmbito da Reforma Tributária prevista na EC nº 132/2023, segundo a Constituição Federal, o produto da arrecadação do IBS
e da CBS, incidentes sobre operações contratadas pela administração pública direta, por autarquias e por fundações públicas,
inclusive suas importações,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067504
Direito Tributário
A LC no 87/1996 dispõe sobre o ICMS e dá outras providências. Segundo a referida Lei, para fins de ICMS, o contribuinte é
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067503
Direito Tributário
A LC nº 192/2022 define os combustíveis sobre os quais o ICMS incidirá uma única vez, nos termos do artigo 155, § 22, XII, h,
c/c §§ 4º e 5º da Constituição Federal, e dá outras providências. Segundo a referida Lei Complementar,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-GO
Prova:
FCC - 2026 - SEFAZ-GO - Auditor Fiscal da Receita Estadual - Conhecimentos Específicos |
Q4067501
Direito Tributário
Determinado Estado brasileiro decidiu instituir, em 2024, por meio de lei ordinária, o ICMS-Circulação Única, que seria um imposto relacionado à propriedade de relógios de pulso de luxo, de ponteiros motorizados que fazem movimento circular, de
fabricação estrangeira, de marcas e modelos específicos, constantes de relação publicada em Diário Oficial, sendo que o fato
gerador desse imposto seria a propriedade do relógio, no dia 1° de janeiro de cada exercício.
De acordo com a Constituição Federal e com o Código Tributário Nacional, o
De acordo com a Constituição Federal e com o Código Tributário Nacional, o

 Conheça nossos planos