Questões de Concurso
Sobre princípio da irretroatividade em direito tributário
Foram encontradas 181 questões


Q557416
Direito Tributário
Com relação aos princípios constitucionais tributários, assinale a alternativa correta.
Q489645
Direito Tributário
Quanto aos princípios constitucionais tributários, assinale a alternativa CORRETA.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466200
Direito Tributário
No tocante aos princípios e às normas sobre tributação de um modo geral, julgue o próximo item.
De acordo com o princípio da irretroatividade tributária, as contribuições para a seguridade social não poderão ser exigidas antes do decurso de noventa dias, contados a partir da data da publicação da lei que as houver instituído ou majorado, em respeito ao axioma da segurança jurídica.
De acordo com o princípio da irretroatividade tributária, as contribuições para a seguridade social não poderão ser exigidas antes do decurso de noventa dias, contados a partir da data da publicação da lei que as houver instituído ou majorado, em respeito ao axioma da segurança jurídica.
Ano: 2013
Banca:
IMA
Órgão:
Câmara Municipal de Governador Edson Lobão - MA
Prova:
IMA - 2013 - Câmara Municipal de Governador Edson Lobão - MA - Assessor Jurídico Parlamentar |
Q462846
Direito Tributário
Com relação ao poder de tributar, não é vedada à União, aos Estados, ao DF e aos Municípios sem prejuízo de outras garantias asseguradas ao contribuinte:
Q401404
Direito Tributário
A propósito da interpretação e da aplicação das fontes do direito tributário, é CORRETO afirmar que
Q302731
Direito Tributário
A majoração da base de cálculo do IPVA e do IPTU é exceção, dentre outras, à regra da
Ano: 2012
Banca:
FDC
Órgão:
Prefeitura de Belo Horizonte - MG
Prova:
FDC - 2012 - Prefeitura de Belo Horizonte - MG - Auditor Técnico de Tributos Municipais |
Q1668508
Direito Tributário
O Município de Belo Horizonte publicou lei, em agosto de
2010, majorando a alíquota do ITBI, para vigorar a partir do
exercício de 2011, em 10% e pelo prazo de doze meses a
partir de sua vigência. Em dezembro de 2011, foi publicada
uma nova lei, que manteve a alíquota de 10% por mais doze
meses. Em janeiro de 2012, Caio adquiriu um imóvel localizado no Município de Belo Horizonte e, ao gerar a guia correspondente ao lançamento do ITBI sobre a operação de compra
e venda, deparou-se com a incidência da alíquota de 10%, que
julgava não estar em vigor. A incidência do imposto, à alíquota
de 10%, é considerado como:
Q1646990
Direito Tributário
Qual o princípio constitucional que a expressão abaixo fere ou afronta o poder do estado de tributar: “Toda vez que uma relação de direito ou de fato é influenciada ou empolgada pela nova norma, como se desde o princípio tivesse estado sob a regência da mesma”.
A expressão acima afronta o poder do estado de tributar e fere o princípio constitucional da
Ano: 2012
Banca:
Quadrix
Órgão:
DATAPREV
Prova:
Quadrix - 2012 - DATAPREV - Analista de Tecnologia da Informação - Contabilidade |
Q443192
Direito Tributário
A lei que cria ou aumenta um tributo, ao entrar em vigor, terá sua aplicação suspensa até o início do próximo exercício financeiro; só a partir desse período é que suas determinações passarão a ser aplicadas. A que Princípio Tributário o texto se refere?
Q321626
Direito Tributário
Tem efeito retroativo,aplicando-se a ato ou fato pretérito,a lei tributária que:
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 2 - Gabarito 1 |
Q264051
Direito Tributário
Parte significativa da doutrina entende que os princípios da legalidade e da anterioridade tributária constituem regras concretizadoras da segurança jurídica. Sobre os conteúdos desta, no direito tributário, analise os itens a seguir, classificando-os como corretos ou incorretos, para, a seguir, assinalar a assertiva que corresponda à sua opção.
I. Certeza do direito, segundo a qual a instituição e a majoração de tributos obedecem aos postulados da legalidade, da irretroatividade e das anterioridades de exercício e nonagesimais mínima e especial, demonstrando a garantia adicional que representam para o contribuinte se comparadas ao princípio geral da legalidade e às garantias de proteção ao direito adquirido, ato jurídico perfeito e coisa julgada.
II. Intangibilidade das posições jurídicas, o que se vislumbra, por exemplo, com o estabelecimento de prazos decadenciais e prescricionais a correrem contra o Fisco.
III. Estabilidade das relações jurídicas, por exemplo, no que diz respeito à consideração da formalização de um parcelamento de dívida como ato jurídico perfeito a vincular o contribuinte e o ente tributante.
IV. Confiança no tráfego jurídico, segundo o qual o contribuinte não pode ser penalizado se agir em obediência às normas complementares das leis e dos decretos.
V. Tutela jurisdicional, que se materializa pela ampla gama de instrumentos processuais colocados à disposição do contribuinte para o questionamento de créditos tributários, tanto na esfera administrativa como na esfera judicial.
Estao corretos apenas os itens:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2012 - Transpetro - Contador Júnior |
Q257591
Direito Tributário
A Constituição Federal do Brasil estabelece quais tributos podem ser instituídos pela União, pelos Estados, Municípios e pelo Distrito Federal. Estabelece também os princípios constitucionais tributários a que se subordinam todas as normas de natureza tributária para estabelecer as limitações do poder conferido aos entes federativos para instituir impostos.
Assim, no contexto dos princípios constitucionais tributários, a determinação de que “é proibido cobrar tributos em relação aos fatos geradores ocorridos antes do início da vigência da Lei que os houver instituído ou aumentado” é estabelecida pelo Princípio da
Assim, no contexto dos princípios constitucionais tributários, a determinação de que “é proibido cobrar tributos em relação aos fatos geradores ocorridos antes do início da vigência da Lei que os houver instituído ou aumentado” é estabelecida pelo Princípio da
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231830
Direito Tributário
Município institui o Imposto sobre Serviços de Qualquer Natureza (ISSQN) sobre serviço advocatício com valor de R$ 1.500,00 por ano. A fixação do ISSQN, nestes termos, é inconstitucional por violar o princípio da
Q1222708
Direito Tributário
Sobre os princípios do direito tributário, assinale a alternativa correta.
Q432524
Direito Tributário
Em relação aos princípios constitucionais tributários, analise as assertivas abaixo:
I. As contribuições de intervenção no domínio econômico podem ser exigidas após decorridos noventa dias da data da publicação da lei que as houver instituído independentemente de qualquer outra condição.
II. De acordo com a legislação brasileira, são considerados confiscatórios tributos cuja alíquota seja igual ou superior a 32%.
III. O princípio da irretroatividade da lei, no que diz respeito à instituição de empréstimos compulsórios para atender a despesas extraordinárias, decorrentes de calamidade pública, não admite exceções.
IV. O princípio da estrita legalidade diz respeito unicamente à criação dos impostos e das taxas.
Após análise, pode-se dizer que:
Q253366
Direito Tributário
Avalie as assertivas abaixo:
I. Poderá o legislador tributário modificar o conteúdo dos conceitos privados utilizados em tributação.
II. Os princípios do direito privado poderão ser utilizados para fins de compreensão dos seus institutos, mas não geram efeitos no âmbito tributário.
III. Não se pode tributar a renda decorrente de atividades ilícitas, em face do princípio da moralidade.
IV. Os prefeitos e governadores deverão editar todo ano, até o dia 31 de janeiro, decreto consolidando as normas tributárias ainda válidas para cada um de seus tributos.
V. O acréscimo de garantias e privilégios ao crédito tributário não pode retroagir para atingir fatos geradores já ocorridos, em face da violação ao princípio da segurança jurídica.
Está(ão) CORRETA(S):
Q235203
Direito Tributário
No que concerne a capacidade tributária, fato gerador e irretroatividade da lei tributária, assinale a opção correta.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-ES
Prova:
CESPE - 2011 - AL-ES - Procurador - conhecimentos específicos |
Q207708
Direito Tributário
Considerando que seja editada lei que, além de reduzir o percentual de multas incidentes sobre os débitos tributários — inclusive no que se refere à sonegação e fraude para se obter redução tributária —, reduza pela metade os juros moratórios e a alíquota incidente sobre a operação de circulação de mercadoria, assinale a opção correta.
Q203993
Direito Tributário
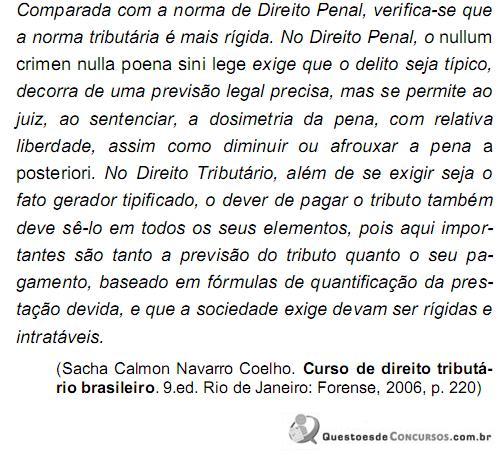
O texto acima está se referindo ao princípio explícito da
Q202478
Direito Tributário
Dispõe o art. 144, do CTN que “o lançamento reporta-se à data da ocorrência do fato gerador da obrigação e rege-se pela lei então vigente, ainda que posteriormente modificada ou revogada”. Esta regra legal encontra fundamento de validade no princípio constitucional da

 Conheça nossos planos