Questões de Concurso
Comentadas sobre isenção em direito tributário
Foram encontradas 542 questões


Ano: 2007
Banca:
CESPE / CEBRASPE
Órgão:
MPE-AM
Prova:
CESPE - 2007 - MPE-AM - Promotor de Justiça |
Q168623
Direito Tributário
Suponha que uma lei isente de IPTU os proprietários de imóveis nascidos há mais 60 anos. Nessa situação, tal isenção
Q101483
Direito Tributário
No que se refere ao crédito tributário, assinale a opção correta.
Ano: 2007
Banca:
UFMT
Órgão:
Prefeitura de Cuiabá - MT
Prova:
UFMT - 2007 - Prefeitura de Cuiabá - MT - Procurador Municipal |
Q99310
Direito Tributário
O Código Tributário Nacional trata da exclusão do crédito tributário. Sobre essa temática, assinale V para as afirmativas verdadeiras e F para as falsas.
( ) A isenção tributária que conste de contrato entre particular e ente federativo é válida, desde que prevista em lei.
( ) A isenção tributária é extensiva às taxas, desde que proveniente de ato administrativo e motivado.
( ) A isenção tributária, mesmo quando concedida por prazo certo e condições expressas, pode ser modificada por lei e, assim, revogada.
( ) A isenção tributária exclui o crédito tributário, mas não dispensa o contribuinte do cumprimento das obrigações acessórias dependentes da obrigação principal.
( ) A anistia é uma modalidade de isenção, mas vedada a sua concessão nas infrações punidas com penalidades pecuniárias quando conjugadas com penalidades de outra natureza.
Marque a seqüência correta.
( ) A isenção tributária que conste de contrato entre particular e ente federativo é válida, desde que prevista em lei.
( ) A isenção tributária é extensiva às taxas, desde que proveniente de ato administrativo e motivado.
( ) A isenção tributária, mesmo quando concedida por prazo certo e condições expressas, pode ser modificada por lei e, assim, revogada.
( ) A isenção tributária exclui o crédito tributário, mas não dispensa o contribuinte do cumprimento das obrigações acessórias dependentes da obrigação principal.
( ) A anistia é uma modalidade de isenção, mas vedada a sua concessão nas infrações punidas com penalidades pecuniárias quando conjugadas com penalidades de outra natureza.
Marque a seqüência correta.
Q29540
Direito Tributário
Texto associado
Acerca do Sistema Tributário Nacional e da norma tributária,
julgue os itens seguintes.
julgue os itens seguintes.
A lei concessiva de isenção tributária dispensa o contribuinte do cumprimento das correspondentes obrigações tributárias principal e acessórias.
Ano: 2007
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2007 - TRF - 2ª REGIÃO - Analista Judiciário - Área Judiciária - Execução de Mandados |
Q5177
Direito Tributário
Tendo em vista o crédito tributário considere:
I. Conversão de depósito em renda.
II. Depósito de seu montante integral.
III. Concessão de medida liminar em mandado de segurança.
IV. Transação e a remissão.
V. Isenção.
VI. Dação em pagamento em bens imóveis, na forma e condições estabelecidas em lei.
Diante disso, observa-se que são modalidades de extinção do crédito tributário, APENAS as hipóteses indicadas em
I. Conversão de depósito em renda.
II. Depósito de seu montante integral.
III. Concessão de medida liminar em mandado de segurança.
IV. Transação e a remissão.
V. Isenção.
VI. Dação em pagamento em bens imóveis, na forma e condições estabelecidas em lei.
Diante disso, observa-se que são modalidades de extinção do crédito tributário, APENAS as hipóteses indicadas em
Ano: 2007
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2007 - TRF - 3ª REGIÃO - Analista Judiciário - Área Judiciária |
Q3881
Direito Tributário
Nos termos da Constituição Federal, cuidando-se de matéria relativa à limitação do poder de tributar, NÃO é vedado
Ano: 2007
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2007 - TRF - 4ª REGIÃO - Analista Judiciário - Área Judiciária |
Q1276
Direito Tributário
A isenção exclui o crédito tributário, sendo certo que
Q347366
Direito Tributário
Texto associado
Cada um dos itens a seguir apresenta uma situação hipotética, seguida de uma assertiva a ser julgada com base no Direito Tributário.
Determinada lei estadual estabeleceu como um dos requisitos para a concessão de isenção tributária a prova de quitação do tributo ao qual se aplicará a isenção, a ser apresentada por meio de certidão negativa. A pessoa jurídica X não apresentou certidão negativa, mas certidão emitida pela própria Secretaria de Fazenda, em que constava a existência de ação executiva em que fora efetivada penhora de bens pertencentes à executada, para garantia do juízo. Nessa situação, com base na legislação de regência, é possível afirmar que X cumpriu o requisito em comento.
Ano: 2006
Banca:
ESAF
Órgão:
SEFAZ-CE
Prova:
ESAF - 2006 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Provas 1 e 2 |
Q117662
Direito Tributário
A isenção, prevista no Código Tributário Nacional como modalidade de exclusão do crédito tributário, isto é, não se permite nem sequer que haja a constituição do crédito tributário. Sobre ela, podemos fazer as seguintes afirmações, com exceção de:
Q46489
Direito Tributário
A outorga de isenção na legislação tributária
Q46371
Direito Tributário
A Constituição Federal, em seu art. 150, inciso VI, traz um preceito que "estimula" a sociedade civil, sem fins lucrativos, a agir em benefício das pessoas carentes, suprindo as insuficiências das pessoas políticas no campo da assistência social. Esse "estímulo" traduz-se no instituto denominado
Q32447
Direito Tributário
Quanto à interpretação no direito tributário, assinale a alternativa que contempla um item NÃO sujeito, exclusivamente, à interpretação literal.
Q211092
Direito Tributário
CONFORME ENTENDIMENTO DO SUPREMO TRIBUNAL FEDERAL, O PARAGRAFO 7° , DO ART. 195, DA LEI MAGNA, CONSTITUI:
Q102103
Direito Tributário
Marque a alternativa CORRETA:
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 2 |
Q42725
Direito Tributário
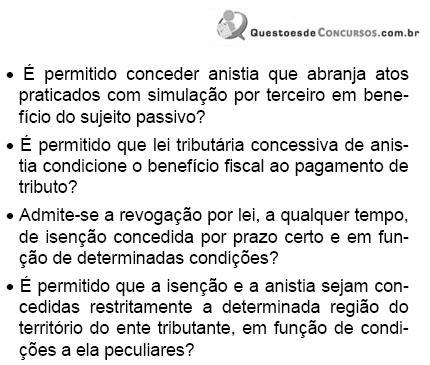
Avalie as indagações abaixo e em seguida assinale a resposta correta.
Ano: 2005
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2005 - Receita Federal - Auditor Fiscal da Receita Federal - Área Tributária e Aduaneira - Prova 3 |
Q2926
Direito Tributário
Considerando o tema "isenção tributária", julgue os itens a seguir e marque com (V) a assertiva verdadeira e com (F) a falsa, assinalando ao final a opção correspondente.
( ) Se concedida com prazo determinado e sob condições não pode ser revogada.
( ) Com o advento da Constituição de 1988, a concessão da isenção heterotópica passou a ser proibida (art. 151, III).
( ) Por ser a isenção nada mais que o reverso da tributação, a lei isentiva só entra em vigor no exercício financeiro seguinte ao em que instituída.
( ) Segundo a letra do Código Tributário Nacional, a isenção constitui mera dispensa legal do pagamento do tributo.
( ) Se concedida com prazo determinado e sob condições não pode ser revogada.
( ) Com o advento da Constituição de 1988, a concessão da isenção heterotópica passou a ser proibida (art. 151, III).
( ) Por ser a isenção nada mais que o reverso da tributação, a lei isentiva só entra em vigor no exercício financeiro seguinte ao em que instituída.
( ) Segundo a letra do Código Tributário Nacional, a isenção constitui mera dispensa legal do pagamento do tributo.
Q1234523
Direito Tributário
Com relação a isenção e imunidade, julgue o item que segue.
A isenção deve ser tratada em lei complementar formulada pelo ente estatal competente para a instituição do tributo, devendo a matéria ser disciplinada especificamente pela referida lei.
Q1234471
Direito Tributário
Com relação a isenção e imunidade, julgue o item que segue.
A isenção constitui hipótese de exclusão do crédito tributário, servindo para a delimitação da hipótese de incidência do tributo, enquanto a imunidade constitui causa de delimitação da competência dos entes estatais.
Q1232480
Direito Tributário
Os incentivos fiscais são um instrumento que, se utilizado com critério, pode contribuir para fomentar o crescimento econômico e ajudar na correção das falhas de mercado. Porém, mal aplicado, causa distorções na economia. No que se refere a incentivos fiscais, julgue o item seguinte.
A isenção apenas da parcela do ICMS destinada aos estados pode constituir um incentivo fiscal decisivo para o desempenho de setores da produção agrícola.
A isenção apenas da parcela do ICMS destinada aos estados pode constituir um incentivo fiscal decisivo para o desempenho de setores da produção agrícola.
Q1232224
Direito Tributário
Acerca do imposto sobre operações relativas à circulação de
mercadorias e sobre prestação de serviços de transporte interestadual e intermunicipal e de comunicações (ICMS) e do imposto sobre a propriedade de veículos automotores (IPVA), julgue o item subseqüente.
Sem autorização do Conselho Nacional de Política Fazendária (CONFAZ), sob a forma de convênio, os estados não podem conceder isenção do ICMS em seus territórios.
Sem autorização do Conselho Nacional de Política Fazendária (CONFAZ), sob a forma de convênio, os estados não podem conceder isenção do ICMS em seus territórios.

 Conheça nossos planos