Questões de Concurso
Comentadas sobre icms em direito tributário
Foram encontradas 1.080 questões


Ano: 2014
Banca:
FMP Concursos
Órgão:
PGE-AC
Prova:
FMP Concursos - 2014 - PGE-AC - Procurador do Estado |
Q416665
Direito Tributário
Analise as assertivas abaixo.
I - No entendimento do Superior Tribunal de Justiça, as empresas de construção civil não estão obrigadas a pagar ICMS sobre mercadorias adquiridas como insumos em operações interestaduais.
II - De acordo com entendimento atual do Superior Tribunal de Justiça, basta o pedido de parcelamento para configurar a denúncia espontânea.
III - Nos termos do CTN (Código Tributário Nacional), a denúncia espontânea pode ser realizada a qualquer tempo, desde que antes da inscrição em dívida ativa do crédito tributário oriundo de lançamento de ofício.
IV - De acordo com entendimento do Superior Tribunal de Justiça, declarado e não pago o débito tributário pelo contribuinte, é legítima a recusa de expedição de certidão negativa ou positiva com efeito de negativa.
Assinale a afirmativa correta.
I - No entendimento do Superior Tribunal de Justiça, as empresas de construção civil não estão obrigadas a pagar ICMS sobre mercadorias adquiridas como insumos em operações interestaduais.
II - De acordo com entendimento atual do Superior Tribunal de Justiça, basta o pedido de parcelamento para configurar a denúncia espontânea.
III - Nos termos do CTN (Código Tributário Nacional), a denúncia espontânea pode ser realizada a qualquer tempo, desde que antes da inscrição em dívida ativa do crédito tributário oriundo de lançamento de ofício.
IV - De acordo com entendimento do Superior Tribunal de Justiça, declarado e não pago o débito tributário pelo contribuinte, é legítima a recusa de expedição de certidão negativa ou positiva com efeito de negativa.
Assinale a afirmativa correta.
Ano: 2014
Banca:
FMP Concursos
Órgão:
PGE-AC
Prova:
FMP Concursos - 2014 - PGE-AC - Procurador do Estado |
Q416663
Direito Tributário
Assinale a alternativa correta.
Ano: 2014
Banca:
FMP Concursos
Órgão:
PGE-AC
Prova:
FMP Concursos - 2014 - PGE-AC - Procurador do Estado |
Q416662
Direito Tributário
Analise as assertivas abaixo.
I - O Imposto sobre operações relativas à Circulação de Mercadorias e sobre prestações de Serviços de transporte interestadual e intermunicipal e de comunicação incide sobre prestações de serviço de transporte realizadas no âmbito do território do município, quando não houver legislação municipal instituindo o Imposto sobre Serviços de qualquer natureza.
II - Segundo o entendimento do Supremo Tribunal Federal incide o Imposto sobre operações relativas à Circulação de Mercadorias e sobre prestações de Serviços de transporte interestadual e intermunicipal e de comunicação, presentes os requisitos legais e constitucionais, nas operações de industrialização por encomenda de embalagens destinadas à integração ou utilização direta em processo subsequente de industrialização ou de circulação de mercadoria.
III - O Imposto sobre serviços de qualquer natureza incide sobre os serviços de qualquer natureza definidos em lei ordinária federal.
IV - O Imposto sobre operações relativas à Circulação de Mercadorias e sobre prestações de Serviços de transporte interestadual e intermunicipal e de comunicação incide sobre serviços de comunicação, razão pela qual, segundo o Superior Tribunal de Justiça, referido tributo alcança todas as parcelas cobradas do usuário dos serviços, inclusive aquelas referidas à troca de titularidade de aparelho celular e emissão de conta detalhada.
Assinale a alternativa correta.
I - O Imposto sobre operações relativas à Circulação de Mercadorias e sobre prestações de Serviços de transporte interestadual e intermunicipal e de comunicação incide sobre prestações de serviço de transporte realizadas no âmbito do território do município, quando não houver legislação municipal instituindo o Imposto sobre Serviços de qualquer natureza.
II - Segundo o entendimento do Supremo Tribunal Federal incide o Imposto sobre operações relativas à Circulação de Mercadorias e sobre prestações de Serviços de transporte interestadual e intermunicipal e de comunicação, presentes os requisitos legais e constitucionais, nas operações de industrialização por encomenda de embalagens destinadas à integração ou utilização direta em processo subsequente de industrialização ou de circulação de mercadoria.
III - O Imposto sobre serviços de qualquer natureza incide sobre os serviços de qualquer natureza definidos em lei ordinária federal.
IV - O Imposto sobre operações relativas à Circulação de Mercadorias e sobre prestações de Serviços de transporte interestadual e intermunicipal e de comunicação incide sobre serviços de comunicação, razão pela qual, segundo o Superior Tribunal de Justiça, referido tributo alcança todas as parcelas cobradas do usuário dos serviços, inclusive aquelas referidas à troca de titularidade de aparelho celular e emissão de conta detalhada.
Assinale a alternativa correta.
Ano: 2014
Banca:
FMP Concursos
Órgão:
PGE-AC
Prova:
FMP Concursos - 2014 - PGE-AC - Procurador do Estado |
Q416660
Direito Tributário
Dadas as assertivas abaixo, assinale a alternativa correta.
Ano: 2014
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2014 - TRF - 4ª REGIÃO - Analista Judiciário - Área Judiciária |
Q413349
Direito Tributário
Considerando os critérios de tributação, são tributos com tributação não-cumulativa e progressiva, respectivamente,
Ano: 2014
Banca:
IBFC
Órgão:
TRE-AM
Prova:
IBFC - 2014 - TRE-AM - Analista Judiciário - Contabilidade |
Q412266
Direito Tributário
Complete a lacuna com a alternativa correspondente.
O ___________ incide sobre a circulação de mercadorias e sobre a prestação de serviços de transportes interestadual e intermunicipal, comunicações e fornecimento de energia elétrica.
Assinale a alternativa correta:
O ___________ incide sobre a circulação de mercadorias e sobre a prestação de serviços de transportes interestadual e intermunicipal, comunicações e fornecimento de energia elétrica.
Assinale a alternativa correta:
Q409295
Direito Tributário
Assinale a alternativa correta acerca do imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), segundo a disciplina constitucional que lhe é conferida.
Q406938
Direito Tributário
Acerca do ICMS é CORRETO afirmar:
I. Como imposto não-cumulativo, haverá compensação do que for devido em cada operação com o montante cobrado nas anteriores, ainda que sobre estas tenha ocorrido isenção, salvo previsão legal em contrário.
II. Há incidência sobre a entrada de bem ou mercadoria importados do exterior por pessoa física ou jurídica, ainda que não seja contribuinte habitual do imposto e qualquer que seja a sua finalidade.
III. Não incide sobre as prestações de serviço de comunicação nas modalidades de radiodifusão sonora e de sons e imagens de recepção livre e gratuita ou onerosa.
IV. Incide sobre o valor total da operação, quando as mercadorias forem fornecidas com serviços não compreendidos na competência tributária dos Municípios.
I. Como imposto não-cumulativo, haverá compensação do que for devido em cada operação com o montante cobrado nas anteriores, ainda que sobre estas tenha ocorrido isenção, salvo previsão legal em contrário.
II. Há incidência sobre a entrada de bem ou mercadoria importados do exterior por pessoa física ou jurídica, ainda que não seja contribuinte habitual do imposto e qualquer que seja a sua finalidade.
III. Não incide sobre as prestações de serviço de comunicação nas modalidades de radiodifusão sonora e de sons e imagens de recepção livre e gratuita ou onerosa.
IV. Incide sobre o valor total da operação, quando as mercadorias forem fornecidas com serviços não compreendidos na competência tributária dos Municípios.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403228
Direito Tributário
A respeito das retenções de tributos e contribuições na fonte efetuadas no âmbito da administração pública federal, julgue os itens subsequentes.
Suponha que determinado órgão público federal tenha contratado empresa para execução de obra de construção que preveja a produção de mercadorias no local da prestação do serviço. Nesse caso, há incidência de imposto sobre serviços de qualquer natureza (ISS) sobre os bens produzidos, sem cobrança concomitante do imposto sobre circulação de mercadoria e serviços (ICMS).
Suponha que determinado órgão público federal tenha contratado empresa para execução de obra de construção que preveja a produção de mercadorias no local da prestação do serviço. Nesse caso, há incidência de imposto sobre serviços de qualquer natureza (ISS) sobre os bens produzidos, sem cobrança concomitante do imposto sobre circulação de mercadoria e serviços (ICMS).
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Provas:
CESPE - 2014 - TC-DF - Analista de Administração Pública - Serviços
|
CESPE - 2014 - TC-DF - Analista de Administração Pública - Orçamento, Gestão Financeira e Controle |
Q394198
Direito Tributário
Julgue os itens que se seguem, relativos aos tributos de ICMS e de ISS.
Não se considera fato gerador do ICMS a exclusiva movimentação física de mercadorias de determinada empresa, sendo necessária, para a incidência desse tributo, a denominada circulação jurídica, ou seja, aquela proveniente de aquisições ou vendas efetivadas mediante contratos mercantis que caracterizem transferência da titularidade.
Não se considera fato gerador do ICMS a exclusiva movimentação física de mercadorias de determinada empresa, sendo necessária, para a incidência desse tributo, a denominada circulação jurídica, ou seja, aquela proveniente de aquisições ou vendas efetivadas mediante contratos mercantis que caracterizem transferência da titularidade.
Q391025
Direito Tributário
De acordo com o regramento constitucional, é correto afirmar, a respeito do ICMS (imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviço de transporte interestadual e intermunicipal e de comunicação), que atenderá ao seguinte:
Ano: 2014
Banca:
VUNESP
Órgão:
TJ-SP
Prova:
VUNESP - 2014 - TJ-SP - Titular de Serviços de Notas e de Registros - Remoção |
Q390084
Direito Tributário
Consoante a Constituição Federal, entre os impostos cuja competência tributária é dos Estados-membros, estão:
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área III |
Q387809
Direito Tributário
Texto associado
Acerca da repartição e vinculação de receitas tributárias, do federalismo fiscal, da guerra fiscal e dos acordos internacionais em matéria tributária, julgue os seguintes itens.
Segundo pronunciamento do STF, não configura guerra fiscal a concessão unilateral de benefícios fiscais de ICMS sobre a prestação de serviços públicos de água, energia, telefonia e gás a igrejas e templos de qualquer crença.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área III |
Q387808
Direito Tributário
Texto associado
Acerca da repartição e vinculação de receitas tributárias, do federalismo fiscal, da guerra fiscal e dos acordos internacionais em matéria tributária, julgue os seguintes itens.
Independentemente de deliberação do CONFAZ, serão constitucionais as normas que concedam ou autorizem a concessão de benefícios fiscais de ICMS concernentes a créditos presumidos, desde que estabelecidas mediante lei local do ente federado.
Q386820
Direito Tributário
Com o objetivo de evitar a chamada “guerra fiscal” no âmbito do ICMS, a Constituição Federal, no seu art. 155, inciso II, c/c § 2º , inciso XII, alínea “g”, determina que a concessão de certos benefícios fiscais aos sujeitos passivos desse imposto só seja levada a efeito quando essa concessão for autorizada pelo Conselho Nacional de Política Fazendária - CONFAZ, nos termos do que estabelece a Lei Complementar: no caso, a Lei Complementar nº 24, de 07 de janeiro de 1975. De acordo com essa lei complementar e com os dispositivos citados da Constituição Federal, NÃO está sujeita à autorização do CONFAZ, no que diz respeito ao ICMS, a
Q386817
Direito Tributário
Raquel, violonista, Flávia, flautista e Beatriz, pianista, também são cantoras de música popular brasileira. Essas três artistas brasileiras decidiram, em novembro de 2013, gravar um DVD com canções, cujas letras e melodias são de autores brasileiros. Decidiram produzir o DVD no Estado do Ceará, porque, além de ser mais barato do que produzi-lo em outro Estado, ou até mesmo no exterior, foram informadas de que o DVD já estaria nas lojas a tempo para as vendas de Natal. A criação desse DVD
Q386816
Direito Tributário
Considere as seguintes informações: as operações em questão são sujeitas à incidência do ICMS e a alíquota deste imposto na operação interna, no Estado do remetente, é superior à alíquota da operação interestadual. Utilize o calendário abaixo, se necessário.
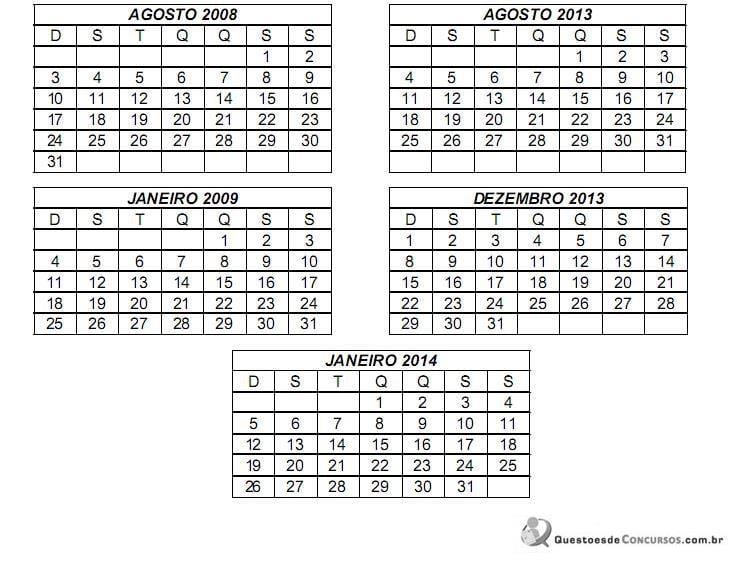
(1) No dia 01 de janeiro de 2009, não houve expediente nas repartições públicas desse Estado brasileiro - feriado nacional;
(2) No dia 02 de janeiro de 2009, não houve expediente nas repartições públicas desse Estado brasileiro - ponto facultativo por decreto do governador;
(3) Nos dias 30 e 31 de dezembro de 2013, não houve expediente nas repartições públicas desse Estado brasileiro - ponto facultativo por decreto do governador;
(4) No dia 01 de janeiro de 2014, não houve expediente nas repartições públicas desse Estado brasileiro - feriado nacional;
(5) Nos dias 02 e 03 de janeiro de 2014, não houve expediente nas repartições públicas desse Estado brasileiro - ponto facultativo por decreto do governador;
(6) Nos sábados e domingos não há expediente nas repartições públicas do Estado do remetente.
Um contribuinte do ICMS de um Estado brasileiro, no dia 15 de agosto de 2008, uma sexta-feira, emitiu dois documentos fiscais referentes a saídas de mercadorias de seu estabelecimento, cujo destinatário se encontrava em outra unidade federada.
No primeiro documento, de número 111, destinando mercadoria a consumidor final, não contribuinte do ICMS, o imposto foi calculado, por equívoco do funcionário que o emitiu, mediante a aplicação da alíquota interestadual.
No segundo documento, de número 222, destinando mercadoria a consumidor final, não contribuinte do ICMS, o imposto foi calculado mediante a aplicação da alíquota interna sobre uma base de cálculo determinada intencionalmente de maneira inferior à correta, com o objetivo de pagar menos imposto do que o devido.
Em ambos os casos, o valor do imposto pago, pelo contribuinte remetente da mercadoria, foi o valor indicado no respectivo documento fiscal.
Atentando-se para a regra de contagem de prazo do art. 210 do CTN e considerando que o ICMS é tributo lançado por homologação no Estado do emitente dos documentos fiscais, e que o contribuinte acabou apurando e pagando o imposto neles destacado, ainda que em importância inferior à devida, as datas finais para que a Fazenda Pública do Estado do emitente desses documentos fiscais pudesse fazer o lançamento de ofício das diferenças de ICMS relacionadas com as citadas Notas Fiscais foram
(1) No dia 01 de janeiro de 2009, não houve expediente nas repartições públicas desse Estado brasileiro - feriado nacional;
(2) No dia 02 de janeiro de 2009, não houve expediente nas repartições públicas desse Estado brasileiro - ponto facultativo por decreto do governador;
(3) Nos dias 30 e 31 de dezembro de 2013, não houve expediente nas repartições públicas desse Estado brasileiro - ponto facultativo por decreto do governador;
(4) No dia 01 de janeiro de 2014, não houve expediente nas repartições públicas desse Estado brasileiro - feriado nacional;
(5) Nos dias 02 e 03 de janeiro de 2014, não houve expediente nas repartições públicas desse Estado brasileiro - ponto facultativo por decreto do governador;
(6) Nos sábados e domingos não há expediente nas repartições públicas do Estado do remetente.
Um contribuinte do ICMS de um Estado brasileiro, no dia 15 de agosto de 2008, uma sexta-feira, emitiu dois documentos fiscais referentes a saídas de mercadorias de seu estabelecimento, cujo destinatário se encontrava em outra unidade federada.
No primeiro documento, de número 111, destinando mercadoria a consumidor final, não contribuinte do ICMS, o imposto foi calculado, por equívoco do funcionário que o emitiu, mediante a aplicação da alíquota interestadual.
No segundo documento, de número 222, destinando mercadoria a consumidor final, não contribuinte do ICMS, o imposto foi calculado mediante a aplicação da alíquota interna sobre uma base de cálculo determinada intencionalmente de maneira inferior à correta, com o objetivo de pagar menos imposto do que o devido.
Em ambos os casos, o valor do imposto pago, pelo contribuinte remetente da mercadoria, foi o valor indicado no respectivo documento fiscal.
Atentando-se para a regra de contagem de prazo do art. 210 do CTN e considerando que o ICMS é tributo lançado por homologação no Estado do emitente dos documentos fiscais, e que o contribuinte acabou apurando e pagando o imposto neles destacado, ainda que em importância inferior à devida, as datas finais para que a Fazenda Pública do Estado do emitente desses documentos fiscais pudesse fazer o lançamento de ofício das diferenças de ICMS relacionadas com as citadas Notas Fiscais foram
Q386815
Direito Tributário
Atendidas as condições e os limites estabelecidos em lei, o IPI, o ICMS, as taxas municipais pelo poder de polícia, as contribuições de melhoria e o Imposto de Exportação podem ter suas alíquotas aumentadas, respectivamente, por:
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380320
Direito Tributário
A desoneração do ICMS – Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação–das exportações,cuja finalidade é o incentivo a estas,desonerando as mercadorias nacionais do seu ônus econômico, de modo a permitir que as empresas brasileiras exportem produtos, e não tributos – imuniza as operações de exportação e assegura a manutenção e o aproveitamento do montante do imposto (ICMS) cobrado nas operações e prestações anteriores. Consoante entendimento do STF sobre tal dispositivo, podemos afirmar, exceto, que:
Q378953
Direito Tributário
O Estado do Amapá, pretendendo atrair empresas de outros estados para seu território, institui lei ordinária estadual concedendo isenção de ICMS por 5 anos nas saídas de mercadorias em operações estaduais para aquelas empresas que ali se estabelecerem no biênio 2014/2015.
Tendo em vista o disposto na Constituição Federal e no Código Tributário Nacional, é correto afirmar:
Tendo em vista o disposto na Constituição Federal e no Código Tributário Nacional, é correto afirmar:

 Conheça nossos planos