Questões de Concurso
Sobre repartição das receitas tributárias em direito tributário
Foram encontradas 542 questões


Considere o Texto IV abaixo para responder à questão.
Texto IV
Em janeiro de 2026, a empresa Genial Soluções Ltda., de propriedade de Edilma, foi adquirida pelo Grupo Mais Valor Ltda. pelo valor de R$ 4 milhões. Após a aquisição, o Grupo manteve o estabelecimento, empregados, equipamentos e atividade econômica anteriormente exercida pela Genial Soluções, enquanto Edilma se afastou completamente de atividades nos ramos comercial, industrial e profissional. Meses depois, a fiscalização municipal constatou a existência de débitos de IPTU, ISS e multas tributárias vinculadas à antiga empresa, discutindo-se a responsabilidade do adquirente pelos créditos tributários existentes antes da aquisição.
Durante a fiscalização, o Município aplicou as disposições das Leis Complementares Municipais nº 02/2023 e 03/2024, utilizando os critérios previstos na Planta Genérica de Valores para atualizar o valor venal de determinados imóveis e constituir os respectivos créditos tributários.
No mesmo exercício, o Município criou uma nova cobrança incidente sobre determinada atividade já submetida a outro tributo municipal, sob o argumento de ampliar a arrecadação. Além disso, aplicou multa de valor significativamente superior ao tributo devido à Genial Soluções por uma mesma infração tributária. Diante disso, o Grupo Mais Valor sustentou que as exigências poderiam resultar em efeito confiscatório e em dupla punição pelo mesmo fato, invocando as limitações ao poder de tributar e o princípio do ne bis in idem.
O Estado de São Paulo instituiu programa de intensificação da fiscalização tributária e, ao final do exercício financeiro, verificou expressivo aumento da arrecadação de diversos tributos. Durante auditoria realizada pelo Tribunal de Contas Estadual, constatou-se que determinados valores deixaram de ser repassados aos respectivos entes federativos sob o argumento de que, antes da repartição constitucional, poderiam ser compensados com despesas administrativas relacionadas à arrecadação, fiscalização e cobrança dos tributos.
Considerando esse contexto, assinale a manifestação técnica que está em conformidade com a Constituição Federal.
Julgue o item a seguir, relativo ao Estado e às funções econômicas governamentais, à contabilidade fiscal, à tributação e a externalidades.
Imposto sobre patrimônio financia completamente os regimes próprios de previdência social municipais.
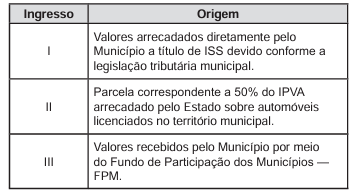
Considerando a organização do Sistema Tributário Nacional e a repartição constitucional das receitas tributárias, a análise correta desses ingressos é a de que
I - Imposto sobre produtos industrializados.
II - Imposto sobre a propriedade de veículos automotores.
III - Imposto sobre a propriedade territorial rural, caso o Município celebre convênio para fiscalizar e cobrar o tributo, sem resultar em redução no valor arrecadado.
Sem considerar o Fundo de Participação dos Municípios, assinale a alternativa que apresenta, respectivamente, os percentuais pertencentes aos Municípios:
Na composição do referido fundo, no âmbito de cada estado e do Distrito Federal, a base de cálculo de 20% incide não apenas sobre o produto da arrecadação direta de impostos como ITCD, IPVA e ICMS, mas também deve contemplar as receitas da dívida ativa tributária relativa a esses impostos, bem como os juros e as multas eventualmente incidentes sobre eles.
I Uma distribuidora de energia elétrica realizou o fornecimento e faturou o consumo de eletricidade de diversas indústrias instaladas no município de Vilhena. Para fins de cálculo do VAF, a auditoria governamental computou o montante econômico dessas operações em favor do município onde estão localizados os parques fabris dos destinatários finais que consumiram a energia, e não do município em que está situada a sede da geração de energia.
II Um produtor rural, pessoa física, promoveu a saída de sua produção primária de grãos acobertada por uma nota fiscal própria. Todavia, a trading de alimentos adquirente emitiu, em conformidade com a legislação, uma nota fiscal de entrada para acobertar a mesma operação. No cálculo do VAF do município, o sistema informatizado computou a nota fiscal de entrada da empresa em substituição à nota de saída do produtor.
III Uma microempresa sediada no município de Vilhena, optante pelo Simples Nacional, declarou uma receita bruta anual de R$ 100.000,00 no ano-base da apuração. Para fins de cálculo do VAF da localidade, o sistema automatizado da SEFIN computou como valor adicionado aquele valor integral, sob a justificativa de que as empresas do referido regime são dispensadas dos controles ordinários de entrada e saída.
Considerando-se as informações apresentadas, é correto afirmar que há compatibilidade com as regras do Decreto estadual n.º 27.375/2022 na(s) situação(ões) descrita(s)
A partir dessa situação hipotética, assinale a opção correta à luz da LC n.º 63/1990 e da jurisprudência do STF.
Em relação a essa situação hipotética, conforme o disposto na Lei Complementar federal n.º 63/1990, que dispõe sobre critérios de repartição do ICMS entre os municípios, é correto afirmar que os agentes fiscais
Durante o planejamento orçamentário para o corrente ano de 2026, o secretário de finanças do município de Ariquemes ‒ RO solicitou à sua equipe técnica a análise das quotas-partes do ICMS destinadas à localidade. Para realizar o cálculo correto do repasse e verificar a conformidade da aplicação dos índices com a legislação estadual, a equipe consultou os critérios de transição e os percentuais fixados no anexo único da lei de regência.
Considerando-se a situação hipotética precedente e o disposto na Lei Complementar estadual n.º 1.166/2022, é correto afirmar que, em 2026,
O Banco Oficial do estado X atrasou o repasse semanal das parcelas de ICMS devidas a diversos municípios daquela unidade federativa. Em decorrência desse atraso, a associação de municípios local acionou o Poder Executivo estadual e os órgãos de controle para exigir a regularização dos créditos e a aplicação das sanções financeiras e institucionais cabíveis contra o estabelecimento financeiro e contra o próprio ente estatal.
Com base na situação hipotética precedente e no disposto na Lei Complementar n.º 63/1990, assinale a opção correta.

 Conheça nossos planos