Questões de Concurso Sobre direito tributário
Foram encontradas 25.232 questões


Q55667
Direito Tributário
Na cisão de uma sociedade, com versão de todo o seu patrimônio para outras duas pessoas jurídicas preexistentes, a responsabilidade pelos débitos tributários da sociedade cindida, relativos a fatos geradores anteriores à data da operação, é imputável
Q55666
Direito Tributário
A obrigação tributária principal, segundo dispõe o Código Tributário Nacional,
Q55665
Direito Tributário
No que concerne à interpretação e à integração da legislação tributária, tal como tratadas pelo Código Tributário Nacional, é correto afirmar:
Q55664
Direito Tributário
A chamada "imunidade recíproca" que veda à União, aos Estados, ao Distrito Federal e aos Municípios instituir impostos sobre patrimônio, renda ou serviços, uns dos outros, também é extensiva às
Q55663
Direito Tributário
Um dos elementos que diferenciam as taxas das contribuições de melhoria é o fato de que as taxas
Q55662
Direito Tributário
A natureza jurídica específica do tributo é determinada pelo fato gerador da respectiva obrigação, sendo
Q55661
Direito Tributário
Sobre o conceito de tributo construído a partir da definição do Código Tributário Nacional, é correto afirmar que o tributo
Q55660
Direito Tributário
Direito tributário é o conjunto de normas que
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 3 |
Q42752
Direito Tributário
O estabelecimento industrial ALFA, situado no Rio Grande do Norte, adquiriu, no mês de fevereiro, uma máquina para integrar seu ativo imobilizado, a qual foi instalada nesse mesmo mês. O ICMS incidente sobre a operação foi de R$ 7.200,00. No mês de fevereiro o contribuinte vendeu produtos de sua fabricação para estabelecimento comercial no Rio Grande do Norte, com valor total das operações de R$ 50.000,00, e para estabelecimento comercial em outro Estado, com valor total das operações de R$ 100.000,00. Em março o contribuinte realizou vendas de produtos de sua fabricação: (a) para outros contribuintes, localizados no Rio Grande do Norte, no valor de R$ 60.000,00; (b) para contribuintes, localizados em outros Estados da Federação, no valor de R$ 40.000,00; (c) e vendas isentas no valor de R$ 50.000,00.
Considerando as informações acima, assinale a seguir a afirmativa correta.
Considerando as informações acima, assinale a seguir a afirmativa correta.
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 3 |
Q42749
Direito Tributário
Considerando as normas relativas ao ICMS, assinale as proposições abaixo com F para falsa e com V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) Em caso de ICMS cobrado sob a modalidade de substituição tributária, é assegurado ao sujeito passivo por substituição o direito à restituição do valor do imposto pago por força da substituição tributária, correspondente ao fato gerador presumido que não se realizar.
( ) O contribuinte substituído, ao ingressar com pedido de restituição de imposto pago por força da substituição tributária, correspondente a fato gerador presumido que não se realizou, pode se creditar, em sua escrita fiscal, do valor objeto do pedido.
( ) Somente o sujeito passivo tem legitimidade para pleitear restituição de quantia indevidamente recolhida ao Estado a título de ICMS.
( ) Nos casos em que a restituição se processa mediante autorização do crédito do respectivo valor em conta gráfica, sobrevindo decisão contrária irrecorrível, o contribuinte substituído tem o prazo de 15 dias para proceder ao estorno dos créditos lançados, sem qualquer acréscimo.
( ) Em caso de ICMS cobrado sob a modalidade de substituição tributária, é assegurado ao sujeito passivo por substituição o direito à restituição do valor do imposto pago por força da substituição tributária, correspondente ao fato gerador presumido que não se realizar.
( ) O contribuinte substituído, ao ingressar com pedido de restituição de imposto pago por força da substituição tributária, correspondente a fato gerador presumido que não se realizou, pode se creditar, em sua escrita fiscal, do valor objeto do pedido.
( ) Somente o sujeito passivo tem legitimidade para pleitear restituição de quantia indevidamente recolhida ao Estado a título de ICMS.
( ) Nos casos em que a restituição se processa mediante autorização do crédito do respectivo valor em conta gráfica, sobrevindo decisão contrária irrecorrível, o contribuinte substituído tem o prazo de 15 dias para proceder ao estorno dos créditos lançados, sem qualquer acréscimo.
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 3 |
Q42747
Direito Tributário
Assinale a afirmativa correta.
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 3 |
Q42745
Direito Tributário
Considerando a legislação do ICMS, assinale os enunciados abaixo com F para falso e com V para verdadeiro e, a seguir, assinale a opção que indica a seqüência correta.
( ) Para fins de substituição tributária, a base de cálculo, em relação às operações ou prestações antecedentes, é o valor da operação ou prestação praticado pelo contribuinte substituído.
( ) Nos casos de mercadoria cujo preço final a consumidor seja fixado por órgão público competente, a base de cálculo do ICMS, para fins de substituição tributária, é o preço fixado pelo órgão.
( ) Existindo preço final a consumidor sugerido pelo fabricante, a base de cálculo do ICMS para fins de substituição tributária, será o preço sugerido ou o valor da saída do substituto acrescido de margem de 15%, o que for maior.
( ) Para fins de substituição tributária, a base de cálculo, em relação às operações ou prestações antecedentes, é o valor da operação ou prestação praticado pelo contribuinte substituído.
( ) Nos casos de mercadoria cujo preço final a consumidor seja fixado por órgão público competente, a base de cálculo do ICMS, para fins de substituição tributária, é o preço fixado pelo órgão.
( ) Existindo preço final a consumidor sugerido pelo fabricante, a base de cálculo do ICMS para fins de substituição tributária, será o preço sugerido ou o valor da saída do substituto acrescido de margem de 15%, o que for maior.
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 3 |
Q42744
Direito Tributário
Tendo em vista a sistemática de apuração periódica do ICMS, e considerando fatos ocorridos em 2004, assinale a opção correta.
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 3 |
Q42727
Direito Tributário
Alfredo, casado em segundas núpcias com Maria, sob o regime de comunhão universal de bens, veio a falecer. Deixou três filhos menores tidos do segundo casamento (Pedro, Marcelo e João) e um filho do primeiro casamento (Antônio), maior, casado e que reside em casa própria. Antônio habilitou-se à herança, mas depois renunciou à sua parte em favor do monte, sem ressalva. Na partilha, os bens não foram individualmente atribuídos, tendo cada um recebido quota parte de todo o monte.
Tendo em vista a hipótese descrita e considerando as disposições relativas ao Imposto Sobre a Transmissão Causa Mortis e Doações de Quaisquer Bens ou Direitos (ITCD), assinale, entre as opções abaixo, a correta.
Tendo em vista a hipótese descrita e considerando as disposições relativas ao Imposto Sobre a Transmissão Causa Mortis e Doações de Quaisquer Bens ou Direitos (ITCD), assinale, entre as opções abaixo, a correta.
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 2 |
Q42726
Direito Tributário
Marque a resposta correta, considerando as formulações abaixo.
I. O Código Tributário Nacional veda que lei estadual autorize os órgãos da administração pública estadual direta a aceitar proposta em concorrência pública sem que o proponente faça prova da quitação de todos os tributos devidos à Fazenda Pública Estadual, relativos à atividade em cujo exercício concorre.
II. Os créditos tributários vencidos e vincendos, exigíveis no decurso do processo de falência, devem ser pagos preferencialmente a quaisquer outros e às dívidas da massa, ressalvados os créditos decorrentes da legislação do trabalho e os protegidos por garantia real.
III. A cobrança judicial do crédito tributário não está sujeita à habilitação em inventário, exceto se houver herdeiro civilmente incapaz.
I. O Código Tributário Nacional veda que lei estadual autorize os órgãos da administração pública estadual direta a aceitar proposta em concorrência pública sem que o proponente faça prova da quitação de todos os tributos devidos à Fazenda Pública Estadual, relativos à atividade em cujo exercício concorre.
II. Os créditos tributários vencidos e vincendos, exigíveis no decurso do processo de falência, devem ser pagos preferencialmente a quaisquer outros e às dívidas da massa, ressalvados os créditos decorrentes da legislação do trabalho e os protegidos por garantia real.
III. A cobrança judicial do crédito tributário não está sujeita à habilitação em inventário, exceto se houver herdeiro civilmente incapaz.
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 2 |
Q42725
Direito Tributário
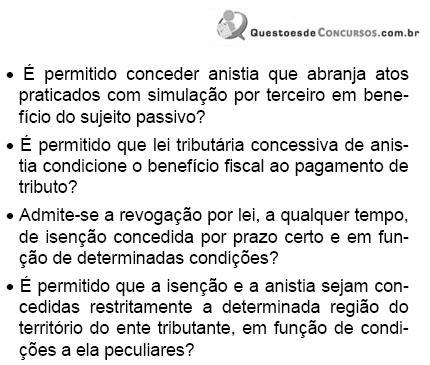
Avalie as indagações abaixo e em seguida assinale a resposta correta.
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 2 |
Q42724
Direito Tributário
Avalie o acerto das formulações adiante e marque com V as verdadeiras e com F as falsas. Em seguida, marque a resposta correta.
( ) A intimação ou citação judicial, validamente feita ao representante da Fazenda Pública interessada, interrompe o prazo de prescrição da ação anulatória da decisão administrativa que denegar a restituição de tributo.
( ) A restituição total ou parcial do tributo dá lugar à restituição, na mesma proporção, dos juros de mora e das penalidades pecuniárias, salvo as referentes a infrações de caráter formal não prejudicadas pela causa da restituição.
( ) A restituição vence juros capitalizáveis, a partir do trânsito em julgado da decisão definitiva que a determinar.
( ) A intimação ou citação judicial, validamente feita ao representante da Fazenda Pública interessada, interrompe o prazo de prescrição da ação anulatória da decisão administrativa que denegar a restituição de tributo.
( ) A restituição total ou parcial do tributo dá lugar à restituição, na mesma proporção, dos juros de mora e das penalidades pecuniárias, salvo as referentes a infrações de caráter formal não prejudicadas pela causa da restituição.
( ) A restituição vence juros capitalizáveis, a partir do trânsito em julgado da decisão definitiva que a determinar.
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 2 |
Q42723
Direito Tributário
Marque a resposta correta, considerando as formulações abaixo.
I. O prazo de prescrição (cinco anos) da ação para a cobrança do crédito tributário tem como termo inicial a data de inscrição na dívida ativa.
II. O reconhecimento do débito pelo devedor, se formalizado por ato extrajudicial, não interrompe o prazo de prescrição da ação para a cobrança do crédito tributário.
III. Na hipótese de anulação, por vício formal, do lançamento anteriormente efetuado, o direito de a Fazenda Pública constituir o crédito tributário extingue-se após cinco anos, contados da data em que se tornar definitiva a decisão que o houver anulado.
I. O prazo de prescrição (cinco anos) da ação para a cobrança do crédito tributário tem como termo inicial a data de inscrição na dívida ativa.
II. O reconhecimento do débito pelo devedor, se formalizado por ato extrajudicial, não interrompe o prazo de prescrição da ação para a cobrança do crédito tributário.
III. Na hipótese de anulação, por vício formal, do lançamento anteriormente efetuado, o direito de a Fazenda Pública constituir o crédito tributário extingue-se após cinco anos, contados da data em que se tornar definitiva a decisão que o houver anulado.
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 2 |
Q42722
Direito Tributário
Marque a opção correta.
Ano: 2005
Banca:
ESAF
Órgão:
SET-RN
Prova:
ESAF - 2005 - SET-RN - Auditor Fiscal do Tesouro Estadual - Prova 2 |
Q42721
Direito Tributário
Avalie o acerto das formulações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a resposta correta.
( ) É vedado conceder, mediante lei, moratória que abranja obrigação tributária cujo lançamento do respectivo crédito não tenha sido iniciado até a data de início de vigência da lei concessiva.
( ) A concessão de moratória em caráter individual gera direito adquirido, vedada a sua revogação.
( ) O Código Tributário Nacional permite que Lei Concessiva de Moratória circunscreva a sua aplicabilidade a determinada categoria de contribuintes.
( ) É vedado conceder, mediante lei, moratória que abranja obrigação tributária cujo lançamento do respectivo crédito não tenha sido iniciado até a data de início de vigência da lei concessiva.
( ) A concessão de moratória em caráter individual gera direito adquirido, vedada a sua revogação.
( ) O Código Tributário Nacional permite que Lei Concessiva de Moratória circunscreva a sua aplicabilidade a determinada categoria de contribuintes.

 Conheça nossos planos