Questões de Concurso
Sobre modalidades de lançamento em direito tributário
Foram encontradas 369 questões


Q203996
Direito Tributário
Nos tributos sujeitos a lançamento por homologação, em não havendo pagamento antecipado e, por conseguinte, sendo lavrado auto de infração de imposição de multa - AIIM, haverá prescrição após 5 anos, a contar
Ano: 2011
Banca:
IADES
Órgão:
PG-DF
Prova:
IADES - 2011 - PG-DF - Analista Jurídico - Direito e Legislação |
Q200686
Direito Tributário
Nos impostos sujeitos a lançamento por homologação, extingue- se o direito de a Fazenda Pública proceder ao lançamento, de ofício, da diferença apurada entre o valor devido e o efetivamente recolhido pelo contribuinte em cinco anos contados
Ano: 2011
Banca:
FMP Concursos
Órgão:
TCE-MT
Prova:
FMP Concursos - 2011 - TCE-MT - Auditor Público Externo - Prova vespertina |
Q200315
Direito Tributário
Assinale, dentre os tributos abaixo, aquele em que o lançamento é efetuado de ofício.
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 2 |
Q177309
Direito Tributário
A respeito do lançamento, é correto afirmar que
Ano: 2011
Banca:
FMP Concursos
Órgão:
TCE-RS
Prova:
FMP Concursos - 2011 - TCE-RS - Auditor Público Externo - Ciências Jurídicas e Sociais |
Q172425
Direito Tributário
Examine as proposições abaixo e escolha a alternativa correta.
I. Segundo a jurisprudência do Superior Tribunal de Justiça, o prazo decadencial quanto aos tributos sujeitos a lançamento por homologação, quando não houver pagamento antecipado, inicia no primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado.
II. Conforme firme posicionamento do Superior Tribunal de Justiça, o depósito judicial do valor integral do tributo sujeito a lançamento por homologação serve como modo de constituição do crédito tributário, o que, entretanto, não desonera a autoridade administrativa de seu dever de promover o lançamento de ofício do tributo dentro do prazo decadencial fixado pelo Código Tributário Nacional.
III. A prescrição em matéria tributária extingue não apenas a possibilidade de cobrança (direito de ação), mas o próprio crédito tributário.
Ano: 2011
Banca:
FMP Concursos
Órgão:
TCE-RS
Prova:
FMP Concursos - 2011 - TCE-RS - Auditor Público Externo - Ciências Jurídicas e Sociais |
Q172423
Direito Tributário
Examine as proposições abaixo e escolha a alternativa correta.
I. Conforme dispõe o Código Tributário Nacional, a atividade administrativa de lançamento tributário é vinculada e obrigatória, sob pena de responsabilidade funcional.
II. O lançamento regularmente notificado ao sujeito passivo somente pode ser alterado em virtude de impugnação ou recurso administrativo.
III. No chamado lançamento por declaração, o sujeito passivo ou terceiro apresenta declaração ao Ente Tributante trazendo informações necessárias à constituição do crédito tributário, bem como providencia o pagamento antecipado do tributo sem prévio exame pela autoridade administrativa.
Q133892
Direito Tributário
Considere as assertivas abaixo:
I) A dívida tributária prescrita que ainda assim seja paga poderá ser devolvida.
II) Após a inscrição em dívida ativa, a prescrição do crédito tributário sempre ficará suspensa por 180 dias.
III) A contagem do prazo decadencial para a Fazenda Pública lançar o crédito tributário depende, em regra, do tipo de lançamento previsto em lei para a sua liquidação.
IV) Entre a constituição definitiva do crédito e qualquer despacho do juiz na execução fiscal, não pode haver mais de 5 anos de prazo prescricional.
V) Prazo para pedir a devolução dos tributos sujeitos a lançamento por homologação se conta do pagamento antecipado e não mais da extinção efetiva do crédito tributário.
Está(ão) CORRETA(S):
Q88350
Direito Tributário
O juiz de direito Libório Rangel, no exercício de suas funções, depara-se com o seguinte caso: sujeito passivo de obrigação tributária alega que não tem obrigação de pagar o tributo, porquanto, no caso em espécie, não ocorreu processo administrativo.
O Magistrado decidirá corretamente quando:
O Magistrado decidirá corretamente quando:
Q456822
Direito Tributário
Quanto ao lançamento tributário é INCORRETO afirmar:
Ano: 2010
Banca:
PaqTcPB
Órgão:
Prefeitura de Patos - PB
Prova:
PaqTcPB - 2010 - Prefeitura de Patos - PB - Fiscal de Tributos |
Q215619
Direito Tributário
O lançamento é efetivado e revisto de ofício pela autoridade administrativa nos seguintes casos, EXCETO
Ano: 2010
Banca:
PaqTcPB
Órgão:
Prefeitura de Patos - PB
Prova:
PaqTcPB - 2010 - Prefeitura de Patos - PB - Fiscal de Tributos |
Q215613
Direito Tributário
A modalidade de lançamento em que a autoridade realiza todo o procedimento administrativo, obtém as informações e realiza o lançamento, sem qualquer auxílio do sujeito passivo ou de terceiro, corresponde a:
Ano: 2010
Banca:
PaqTcPB
Órgão:
Prefeitura de Patos - PB
Prova:
PaqTcPB - 2010 - Prefeitura de Patos - PB - Fiscal de Tributos |
Q215612
Direito Tributário
O crédito tributário é constituído com o lançamento, a partir do momento da notificação feita ao sujeito passivo e pode ser modificado nas seguintes situações:
Ano: 2010
Banca:
MOVENS
Órgão:
Prefeitura de Manaus - AM
Prova:
MOVENS - 2010 - Prefeitura de Manaus - AM - Analista - Direito |
Q118123
Direito Tributário
Em relação ao instituto do lançamento tributário, assinale a opção correta.
Ano: 2010
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de Rio Largo - AL
Provas:
COPEVE-UFAL - 2010 - Prefeitura de Rio Largo - AL - Procurador Municipal
|
COPEVE-UFAL - 2010 - Prefeitura de Rio Largo - AL - Procurador Municipal - Tipo 2 |
Q94044
Direito Tributário
Dadas as assertivas abaixo,
I. Segundo o Código Tributário Nacional, a isenção, por ser uma exclusão do crédito tributário, interpreta-se literalmente.
II. Conforme o Supremo Tribunal Federal, a imunidade, por ser uma vedação constitucional ao poder de tributar, interpreta-se literalmente.
III. A extinção do crédito tributário ocorre, no caso de tributo sujeito a lançamento por homologação, no momento do pagamento antecipado.
IV. O Código Tributário Nacional, no caso do lançamento por homologação, institui o denominado autolançamento.
verifica-se que
Q78537
Direito Tributário
Quanto ao instituto do lançamento, assinale a alternativa INCORRETA.
Q77568
Direito Tributário
Das indicações abaixo, assinale a que não formaliza o crédito tributário:
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte III - Tributação e Fiscalização |
Q68905
Direito Tributário
Assinale a alternativa incorreta.
Q56073
Direito Tributário
Correlacione a coluna da direita com o que pede na coluna da esquerda.
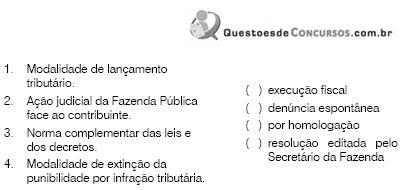
Assinale a alternativa que apresenta a ordem correta, de cima para baixo, da correlação das colunas:
Assinale a alternativa que apresenta a ordem correta, de cima para baixo, da correlação das colunas:
Q41517
Direito Tributário
Com relação ao lançamento tributário, analise as afirmativas a seguir.
I. De acordo com a redação do CTN o lançamento por homologação é aquele efetuado com base na declaração do sujeito passivo ou de terceiro, quando um ou outro, na forma da legislação tributária, presta à autoridade administrativa informações sobre matéria de fato, indispensáveis à sua efetivação.
II. O lançamento regularmente notificado ao sujeito passivo pode ser alterado a qualquer tempo em virtude da caracterização de erro de direito.
III. Aplica-se ao lançamento a legislação que, posteriormente à ocorrência do fato gerador da obrigação, tenha instituído novos critérios de apuração ou processos de fiscalização, ampliado os poderes de investigação das autoridades administrativas ou outorgado ao crédito maiores garantias ou privilégios, exceto, neste último caso, para o efeito de atribuir responsabilidade tributária a terceiros.
Assinale:
Q497520
Direito Tributário
Contribuinte fez em 10.06.2006 pagamento antecipado de tributo cujo fato gerador aconteceu em 10.12.2005. Em meados de 2007 o contribuinte constatou que fez pagamento indevido a maior. Todavia, por se tratar de tributo cujo lançamento se faz por homologação, esta aguardando que o Fisco constate o erro e lhe faça a restituição. Caso isso nao ocorra, o contribuinte tera que propor ação para repetição do indébito, cujo prazo derradeiro ocorrera no ano de

 Conheça nossos planos